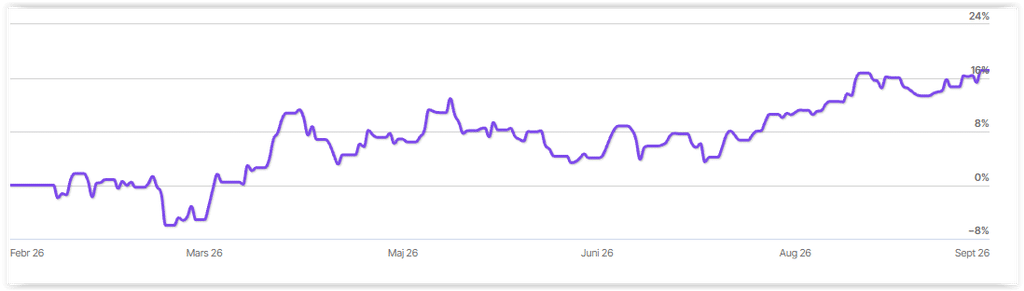
Hittills under 2026 har mina tillväxtfavoriter gått bra. Min separata aktieportfölj för tillväxtaktier är upp med 16 procent från årsskiftet fram till nu i slutet av september 2026.
Mina tillväxtfavoriter förvaltar jag som en indexfond, så byte av aktie är endast möjligt en gång per år. Annars får jag inte möblera om alls. Det är så jag menar att man ska bygga upp egna aktiefonder om man som jag inte tycker de vanliga fonderna som finns är tillräckligt bra.
Efter flera tunga år har tillväxtaktier i allmänhet därmed vänt upp och jag hoppas att det håller i sig. Det känns helt rätt mentalt att fortsätta månadsspara och ha endast lite i de flesta av innehaven. Ett undantag är Beijer Ref som jag även äger i mitt gamla pensionssparande IPS.
Här är innehaven i indexfonden Hernhags Tillväxtaktiefond. Beijer Ref – miljöteknik Biogaia B – hälsa Bonesupport – hälsa Bure – investmentbolag Camurus – hälsa Cellavision – hälsa HMS Networks – IT Lime Technologies – IT Nederman Holding – miljöteknik NIBE Industrier B – miljöteknik Proact IT Group – IT Raysearch – hälsa/mjukvara Sectra B – hälsa Tomra Systems – miljöteknik Vitec Software Group B – IT VNV – investmentbolag Yubico – IT
Ekonomisk frihet via kunskap. Här är de fem kända och klassiska aktieböcker som jag rekommenderar på den internationella scenen. Tyvärr är ingen av dem skriven av mig 🙂 utan av mer kända författare. Både du och jag får inspiration och kunskap via denna facklitteratur i konsten att bli rik på aktier.
Här är en snabbguide på böckerna:
Bok
Författare
Huvudfokus & Kärnlärdom
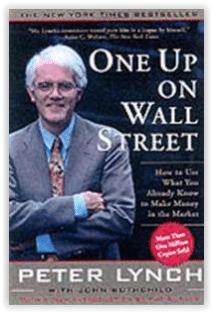
1. One Up On Wall Street
Peter Lynch
Lär dig förstå olika bolagstyper och hur du slår index.
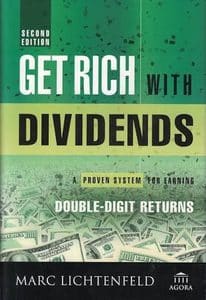
2. Get Rich With Dividends
Marc Lichtenfeld
Grunderna i aktieutdelning och utdelningstillväxt over tid.
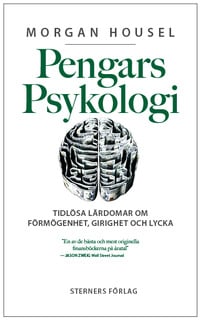
3. Pengars Psykologi
Morgan Housel
Psykologin kring pengar, risk och mänskligt beteende.
4. The Millionaire Next Door
T. Stanley & W. Danko
Hur vardagliga vanor och livsstil bygger riktig förmögenhet.
5. Rich Dad Poor Dad
Robert Kiyosaki
Skillnaden mellan tillgångar och skulder samt kassaflöde.
Två aktieböcker för högre avkastning på börsen
De två bästa internationella böckerna för att få framgångar inom aktiesparande är dessa.
One up on Wall Street
Författare: Peter Lynch (med John Rothchild) Passar dig som: Är på medelnivå när det gäller aktiekunskap. Därför ska du läsa denna bok: Du ökar chanserna att slå börsindex, även om du inte lär komma nära Peter Lynch meriter där. Viktig lärdom från boken: Det finns olika typer av bolag och du får lära dig skillnaderna och hur deras aktier brukar utvecklas i olika marknadslägen.
Get Rich With Dividends
Författare: Marc Lichtenfeld Passar dig som: Är något över nybörjare eller medel inom aktier. Därför ska du läsa denna bok: Du lär dig grunderna inom aktieutdelning som strategi. Viktig lärdom från boken: Utdelningar står för en stor del av avkastningen och många bolag behåller utdelningarna genom börsnedgångarna.
Författare: Morgan Housel Passar dig som: Vill få en bred och levande genomgång av psykologin kring pengar och kapital. Därför ska du läsa denna bok: Pengars psykologi är en mycket intressant, levande och lättläst aktiebok. Full av fakta, statistik och berättelser från det verkliga livet. Viktiga lärdomar från boken: Slumpen och tillfälligheter spelar stor roll och Housels lärdomar har jag utvecklat i blogginlägg här. Vi lär oss också att amerikaner lägger mer pengar på lotter än på filmer, spel, sportevenemang, musik och böcker tillsammans. Ett beteende som rent statistiskt sett försvårar god privatekonomi.
Två bra aktieböcker för livsstilen och inställningen
När det gäller konsten att ha rätt attityd, inställning och livsstil finns det två kända klassiska verk jag vill tipsa om. De båda böckerna är för dig som verkligen vill få mer i konsten att ha en livsstil som ökar dina chanser att bli rik respektive rätt inställning till tillgångar, skulder och avkastning.
Författare: Thomas Stanley & William Danko Passar dig som: Vill fördjupa dig i vilka beteenden och attityder som ökar chanserna att bli rik. Därför ska du läsa denna bok: Du får lära dig att rika personers livsstil är det som oftast gör att de blir och fortsätter vara rika. Och motsvarande med fattiga personer. Vår livsstil är avgörande. Viktig lärdom från boken: Många som tjänar allt mer ökar sina kostnader lika mycket, så kallad livsstilsinflation (lifestyle creep). De får därmed aldrig kapital över att investera.
Författare: Robert Kiyosaki (med Sharon Lechter) Passar dig som: Vill få rätt tankesätt när det gäller karriären. Ung som gammal. Därför ska du läsa denna bok: Början av boken är väldigt inspirerande när det gäller vem som blir rik och varför. Viktig lärdom från boken: Tillgångar är det som ger dig kassaflöden, vilket innebär att ditt boende ska räknas som en skuld.
Fler klassiska aktieböcker och boktips
Utöver dessa fem vill jag rekommendera Den rikaste mannen i Babylon, som är en klassisk aktiebok som hjälper dig med rätt inställning när det gäller investeringar och rätt tänk för att bygga en förmögenhet. Handlingen är fiktiv, men råden är lärorika och tidlösa.
Ett annat känt inslag i kategorin klassiska aktieböcker är Ben Grahams ”The Intelligent Investor”, men den är tungläst och vissa saker är utdaterade. Ändå full med kunskap.
Vill du ha fler tips på böcker hittar du mina bokguider här:
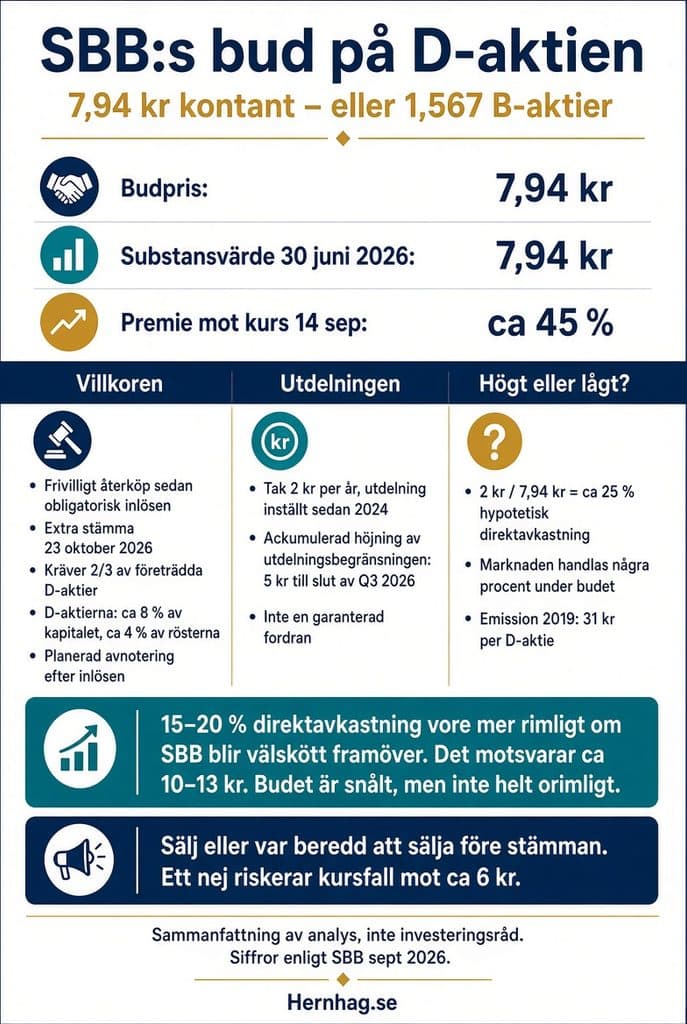
Fastighetsbolaget SBB bjuder 7,94 kr per D-aktie i bolaget och satsar på inlösen och avnotering av den. Budet motsvarar substansvärdet per aktie vid halvårsskiftet 2026, men det är enligt mig ändå rätt snålt då det innebär ett så lågt pris att det ger en direktavkastning på höga 25 procent.
SBB:s inställda utdelning på D-aktierna summeras till: 5 kr: ”SBB har sedan 2024 inte lämnat någon utdelning på sina stamaktier, vilket innebär att den ackumulerade höjningen av utdelningsbegränsningen för D-aktierna vid utgången av tredje kvartalet 2026 uppgår till fem (5) kronor.” (Källa SBB)
Ett högt bud? Erbjudandet på 7,94 kr per d-aktie, alternativt 1,567 B-aktier. Därefter obligatorisk inlösen. Budet motsvarar den ackumulerade utdelningen på 5 kr per aktie plus nästan 3 kr till. SBB D steg 37 procent på nyheten och budpremien jämfört med aktiekursen är 45 procent.
Ett lågt bud? Räknar vi 2 kr om året i utdelning är det 25 procent av budet på 7,94 kr per aktie. Det motsvarar rent teoretiskt en direktavkastning på 25 procent. Det låter misstänksamt lågt och avspeglar den höga risken.
SBB har svårt att alls ge aktieutdelning och en mycket hög direktavkastning är rimlig. Frågan är bara hur hög. Nästa utdelning från SBB kommer kanske om 3-5 år eller vad som helst.
Vad säger marknaden? Att aktiemarknaden handlar SBB D 3-5 procent under budkursen innebär att man nog räknar med att budet går igenom och att SBB D försvinner. Det vore bra för bolaget, men ingen stor tröst för alla som ägt aktien sedan introduktionen 2019 som skedde till teckningskursen 31 kr per aktie.
Vad tycker Hernhag? 15-20 procent i direktavkastning vore mer rimligt om man har utgångspunkten att SBB är välskött och kommer att få bra kassaflöden framöver. Då pratar vi om 10-13 kr per D-aktie i bud. Jag tycker budet är snålt, men inte helt orimligt.
Rekommendation:Sälj eller var beredd att sälja innan stämman. Ett nej på extrastämman som är inplanerad till den 23 oktober 2026 riskerar att få kursen att falla igen.
Flera stora D-aktieägare har gått ut i media och varit negativa till budet. D-aktieägarna har 4 procent av rösterna av de utestående aktierna, men kan som jag förstår det ändå säga nej om mer än 1/3-del av d-aktieägarna på stämman röstar nej. Det är tveksamt att de långsiktiga d-aktieägarna röstar ja till 2/3-delar och då stoppas erbjudandet och d-aktiekursen faller då ner mot gissningsvis 6 kr.
Ränteutbetalning kan ställas in? 2026 innebar ingen ränteutbetalning i augusti som under 2025, men tydligen var en utdelning på väg från SlättöCore+ och därmed hade Estea kunnat betala ut ränta till oss som äger kapitalandelsbevis.
Jacob Holmgaard Andersen, Manager på Thylander: – Regarding the Slättö distributions, and consequently the interest payments, Slättö currently expects to make a distribution this month. As soon as we receive the formal distribution notice, we will issue a press release.
Enligt pressmeddelandet senare samma dag beräknade man att utbetalningen ska ske till Estea Omsorgsfastigheter AB den 21 september 2026, vilket innebär att 90 procent av det kan betalas ut till oss andelsägare efter det.
UPPDATERING 22 SEPTEMBER 2026: Enligt nytt pressmeddelande ser det ut att inte bli någon ränteutbetalning pga krav från SlättöCore+ om ett större projekt i portföljen som man sålde till dem.
Det ställer förstås många nya frågor. Blir det alls någon ränta från Estea i år? Varför har vi inte informerats tydligare om denna risk? Finns det fler dolda risker i portföljen? Har Thylander lusläst alla klausuler i avtalet mellan SlättöCore+ och Esteas förra förvaltare?
Estea ska äntligen avvecklas i början av 2029
Nedläggning i början av 2029 är i alla fall förväntningarna i nuläget, vilket i praktiken lär innebära att andelarna i SlättöCore+ ska säljas innan det. Gissningsvis sker det redan under hösten 2028. – The current expectation is that the fund will be wound up in Q1 2029. Det stämmer med de uppgifter om 2027-2030 som lämnats tidigare.
Substansrabatten är fortsatt stor. Det är nästan misstänksamt stor substansrabatt, men fastighetssektorn är ratad på börsen just nu och många andra större bolag har också billiga aktier. Vid halvårsskiftet: NAV: 52,9 NAV inklusive upplupen ränta: 62,4 Med en marknadskurs på 23-30 procent av det nominella värdet är det över 50 procents substansrabatt med de tidigare inställda ränteutbetalningarna inräknade.
Hur gör Hernhag (svar uppdaterat 23 september 2026)? `Jag har sålt allt i Estea nu med brakförlust. Den största i absoluta tal i min karriär. Jag känner att osäkerheten kring om Estea ens har råd med räntan längre gör att jag väntar utanför.
Frågorna är som sagt många: Finns det fler projekt eller negativa överraskningar gömda? Det är ju inte så att förvaltarna tydligt informerat oss ägare om att det finns risk för krav på mer kapital till SlättöCore.
Slättö är dessutom onoterade och det är svårt att få löpande och bra information om dem då.
Alla människor kan drabbas av tankar och känslor som leder till sämre aktieaffärer och gör vägen mot ekonomisk frihet längre. Här är de psykologiska misstag och tankefel (=bias) som jag tror är vanligast att vi gör på börsen. Med kunskap, erfarenheter och rätt verktyg kan vi undvika dem allt lättare och få en bättre börspsykologi.
Infografiken ovan är skapad av Gemini för hernhag.se. Dela gärna i sociala medier eller lägg upp på din sajt med klickbar länk hit.
1 För stort fokus på det som skett i närtid
Det vanligaste misstaget på börsen när det gäller börspsykologi är gissningsvis tankefelet där vi fokuserar för mycket på det som hänt i närtid och på det vi just har gjort. Nyheter och nyhetsbrus samt vår senaste affär på börsen.
Äger du 100 aktier och säljer 5 aktier har du 95 procent av kapitalet kvar. Ändå lär du bli glad om kursen faller lite precis efter att du har sålt. Så länge du har aktier kvar borde du rent rationellt hoppas på uppgång.
Här gäller det att fokusera om mot det långsiktiga scenariot.
Fackterm: Närtidsbias.
2 Vi gör för många affärer
Vi gör statistiskt sett för många affärer, även om vi behöver sälja ibland. Det är även min erfarenhet, att många gånger hade det gått lika bra om jag inte gjort något utan bara väntat ännu längre.
Undantag finns. Det gör nämligen ondare att ta en förlust än vad det känns bra att göra en vinst. Så ibland kan surdegar få vara kvar för länge i portföljen. Kursraketer kan i sin tur vara bra att hyvla av och sälja lite grann i, men kanske inte allt.
Trots det ska vi försöka hålla antalet affärer nere. Det minskar även risken för närtidsbias.
Facktermer: Aktivitetsbias, förlustaversion.
3 Jakten på bekräftelse
Utan att veta om det kan vi sitta där vid skärmen och leta stöd för det vi redan tror och det vi hoppas ska ske. Det är ett vanligare tankefel än vi tror och det leder till att vi får en snedvriden inhämtning av information och vi tolkar dessutom nyheter och data fel.
Det kräver en del energi att ta fram riskerna och hoten och annat som talar emot det vi investerat i och tror ska hända.
Flockbeteende är ett brett begrepp och kan innebära att vi stressar upp oss när till synes alla andra verkar göra samma sak. Det kan till exempel handla om att en omtalad aktie vi tänkt köpa bara fortsätter att stiga, vilket skapar en negativ känsla av att vi står utanför.
Flockbeteende kan också öka oron när börsen eller en aktie bara rasar allt snabbare. Det är lätt att då dras med i flockens kursrörelse, som kan vara rationell ibland. Brinner huset ska du följa flocken och springa mot utgången. Ibland överdriver flocken och du ska gå emot dess agerande. Att fyndköpa på aktiemarknaden efter långa och djupa nedgångar kan löna sig, även om du inte pricker botten exakt.
Facktermer: FOMO (Fear Of Missing Out)
Läs vidare för att fördjupa dig om psykologiska misstag på börsen: