En första lektion i corporate bullshit

Bolagsledningarna i börsbolagen formulerar sig ibland väldigt vilseledande. Det blir ofta ren corporate bullshit. Exemplet jag hittat från affiliatebolaget Catena Media kan få gå till historien som något vi kan lära oss av.

Vad är corporate bullshit och affärsfloskler?

Corporate bullshit, eller på svenska affärsfloskler, är tomma och krångliga begrepp som många i en bransch använder. Det är modeord som ofta används för att det ska låta professionellt och ibland även dölja problem eller förvirra.

Jag tycker att det är corporate bullshit när ett bolag inte säger som det är, utan formulerar sig runt det med lite svårare ord. Kanslisvenska eller vadsomhelst istället för att tala klartext.

Catena Media skyller på Google

Ett exempel som verkligen inte talar klarspråk är affiliatebolaget Catena Medias pressmeddelande där man vinstvarnade i oktober 2026.

Jag utvecklar detta i min aktiepodd och där jag även tar upp ämnet källkritik. Både Google och Catena Media har sina olika agendor och det är viktigt att komma ihåg.

Catena Media skriver översatt till svenska att det finns olika orsaker till försäljningstappet, bland annat detta:
”Catena Medias traditionella sökresultat [eller sökplaceringar] försämrades, både på grund av AI-assisterade, personliga sökbeteenden och för att sökmotorerna fortsätter att lyfta fram mindre relevant innehåll i sökresultaten.”

Mindre relevant innehåll i sökresultaten? Låt oss prata klarspråk istället:
Era jämförelsesajter för kasinospel rankar sämre på Google för att det finns bättre innehåll någon annanstans.

Google lägger årligen miljarder dollar på att utveckla sin teknik. Jag är rätt säker på att de vet vad de gör, även om de förstås förändrar sin algoritm och sina filter för att tjäna pengar, inte bara guida folk till bästa sökresultatet.

Alla jämförelsesajter och köpare av sponsrade länkar och blogginlägg har mött allt större utmaningar sedan 2010-talet. Länkar som inte är äkta och genuina straffar sajtägaren, vilket inte äkta icke sponsrade gör. Tydligt utmärkta annonser och annonsnätverk går fortfarande bra, men att försöka lura sökmotorn med att köpa länkar till sina sajter är en affärsidé som är döende.

Det här säger Catena Media inget om. Istället får jag intrycket av att man skyller på Google, när deras affärsidé i princip är hotad. Corporate Bullshit.

Sen finns det förstås en massa affärsfloskler som att ”pinpointa” och ”highlighta”, men det får jag avhandla framöver.

I krönikan AI-jätten mosar affärerna undvik aktierna hos Privata Affärer tar jag också upp Catena Media och hur de och deras branschkollegor har det tufft numera. Är du inte prenumerant kan du bli det via min Hernhag-rabatt och kampanjsidan här.
Månadsspararportföljen – Byter Axfood mot Latour

Investmentbolaget Latour är sedan september 2026 med i min utdelningsportfölj för månadssparande – Utdelningsfavoriter by Hernhag. Nu fyller jag på i den aktien med likviden från försäljningen av Axfood, som nu blir av.

Här kommer information för er som inspireras av och som följer mitt månadssparande i aktier. Det gör jag i några lite mindre aktieportföljer.

Säljer: Axfoods kvartalsrapport visade på fortsatt tappade marknadsandelar för koncernen. Samtidigt har aktien studsat upp några tior till ca 270 kr, vilket är måttligt högt i alla fall. Nu säljer jag även innehavet i denna lilla portfölj, precis som jag gjorde med den större posten tidigare i år i Stora Sparportföljen.

Köper: Latour tror jag kan stiga mycket mer långsiktigt efter flera tunga år på börsen och med en konjunktur som borde förbättras framöver.

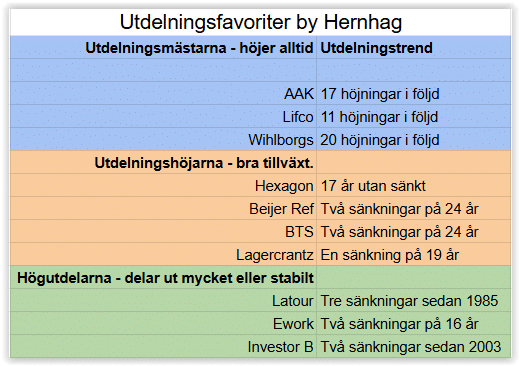
Så här ser de tio innehaven ut i Utdelningsfavoriter by Hernhag:

Kvar bland Utdelningsfavoriterna oktober 2026 i mitt ISK hos samarbetspartnern Levler är därmed dessa tio aktier: AAK, Beijer Ref, BTS, Ework, Hexagon, Investor B, Lagercrantz, Latour, Lifco och Wihlborgs.

Kvar i aktieportföljen i mitt ISK hos samarbetspartnern Levler är därmed dessa tio aktier: AAK, Beijer Ref, BTS, Ework, Hexagon, Investor B, Lagercrantz, Latour, Lifco och Wihlborgs.

Konsultmäklaren Ework ska jag fatta beslut om inom en relativt snar framtid. Det går inte att månadsspara där automatiskt längre, utan vi får lägga manuella köporder.

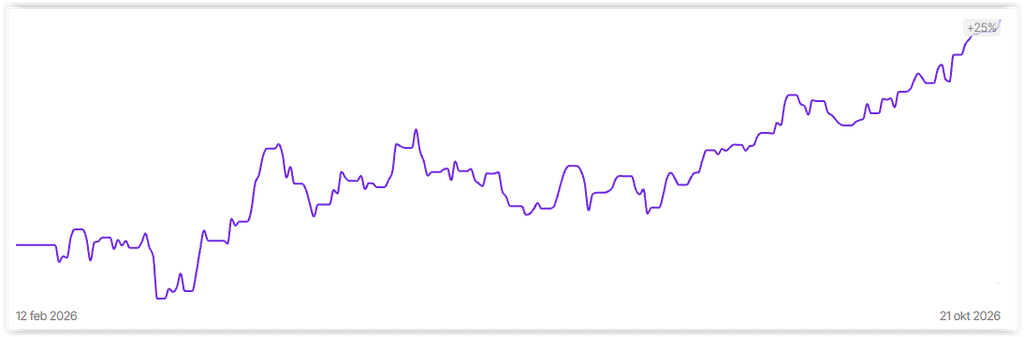
I övrigt kan jag konstatera att det är tillväxtaktieportföljen hos Levler som går klart bäst kursmässigt. Den bara rusar uppåt.

Det är tillväxtaktieportföljen hos Levler som går klart bäst kursmässigt. Den bara rusar uppåt.

Jag började månadsspara i februari och flyttade alla aktierna från annan nätmäklare till Levler i somras. Plus 27 procent i år står det för det investeringssparkontot under 2026.

Tillväxtfavoriterna går bättre 2026

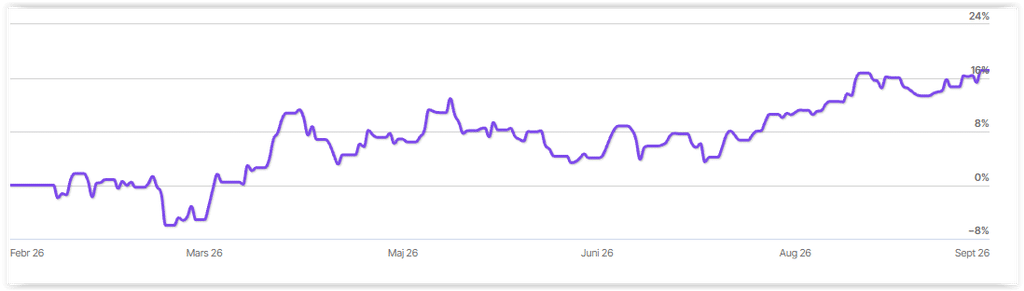
Hittills under 2026 har mina tillväxtfavoriter gått bra. Min separata aktieportfölj för tillväxtaktier är upp med 16 procent från årsskiftet fram till nu i slutet av september 2026.

Hittills under 2026 har mina tillväxtfavoriter hos Levler gått bra. Min separata aktieportfölj för tillväxt är upp med 16 procent från årsskiftet fram till nu i slutet av september 2026.

Detta är den ena aktieportföljen jag har hos Levler för att kunna månadsspara samma belopp i alla aktier. Den andra är Utdelningsfavoriter by Hernhag.

Mina tillväxtfavoriter förvaltar jag som en indexfond, så byte av aktie är endast möjligt en gång per år. Annars får jag inte möblera om alls. Det är så jag menar att man ska bygga upp egna aktiefonder om man som jag inte tycker de vanliga fonderna som finns är tillräckligt bra.

Efter flera tunga år har tillväxtaktier i allmänhet därmed vänt upp och jag hoppas att det håller i sig. Det känns helt rätt mentalt att fortsätta månadsspara och ha endast lite i de flesta av innehaven. Ett undantag är Beijer Ref som jag även äger i mitt gamla pensionssparande IPS.

Här är innehaven i indexfonden Hernhags Tillväxtaktiefond.
Beijer Ref – miljöteknik
Biogaia B – hälsa
Bonesupport – hälsa
Bure – investmentbolag
Camurus – hälsa
Cellavision – hälsa
HMS Networks – IT
Lime Technologies – IT
Nederman Holding – miljöteknik
NIBE Industrier B – miljöteknik
Proact IT Group – IT
Raysearch – hälsa/mjukvara
Sectra B – hälsa
Tomra Systems – miljöteknik
Vitec Software Group B – IT
VNV – investmentbolag
Yubico – IT

Nytt för hösten 2026 är att jag lagt information om fonden (aktieportföljen) på en egen sida.

SBB bjuder 7,94 kr per D-aktie

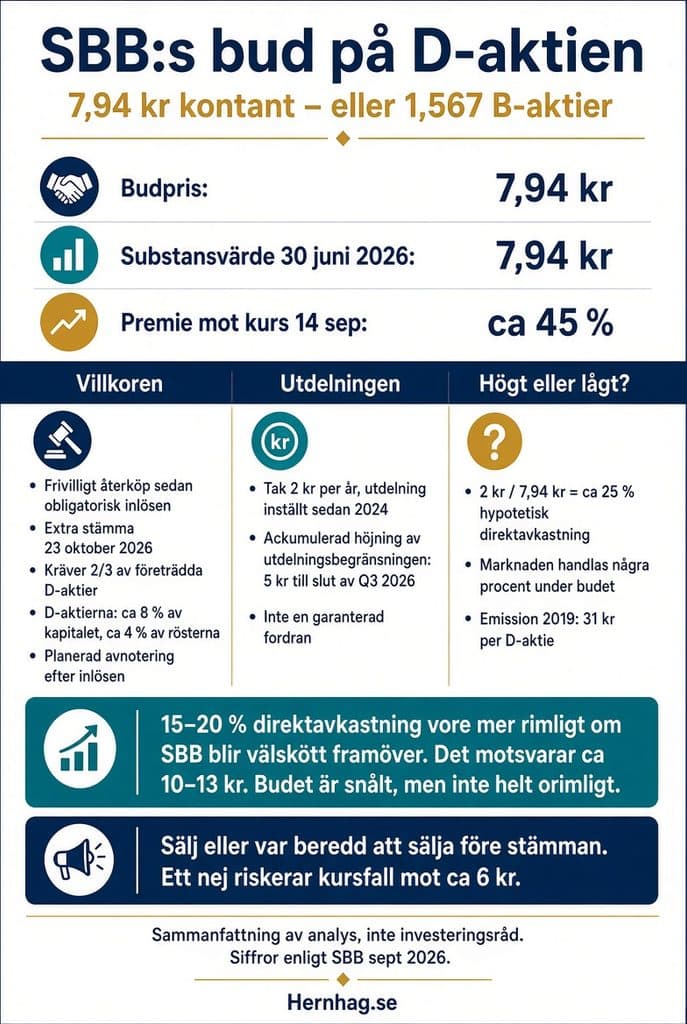
Fastighetsbolaget SBB bjuder 7,94 kr per D-aktie i bolaget och satsar på inlösen och avnotering av den. Budet motsvarar substansvärdet per aktie vid halvårsskiftet 2026, men det är enligt mig ändå rätt snålt då det innebär ett så lågt pris att det ger en direktavkastning på höga 25 procent.

Fastighetsbolaget SBB bjuder 7,94 kr per D-aktie i bolaget och satsar på inlösen och avnotering av den. Budet motsvarar substansvärdet per aktie vid halvårsskiftet 2026, men det är enligt mig ändå rätt snålt då det innebär ett så lågt pris att det ger en direktavkastning på höga 25 procent. Grafiken är skapad med Grok.

D-aktier är generellt sett ett aktieslag som ger hög och fast utdelning, men förstås utan garanti. Risken är generellt sett högre än för preferensaktier, som har bättre företräde till utdelning.

SBB:s inställda utdelning på D-aktierna summeras till: 5 kr:
”SBB har sedan 2024 inte lämnat någon utdelning på sina stamaktier, vilket innebär att den ackumulerade höjningen av utdelningsbegränsningen för D-aktierna vid utgången av tredje kvartalet 2026 uppgår till fem (5) kronor.”
(Källa SBB)

Ett högt bud? Erbjudandet på 7,94 kr per d-aktie, alternativt 1,567 B-aktier. Därefter obligatorisk inlösen.
Budet motsvarar den ackumulerade utdelningen på 5 kr per aktie plus nästan 3 kr till. SBB D steg 37 procent på nyheten och budpremien jämfört med aktiekursen är 45 procent.

Ett lågt bud? Räknar vi 2 kr om året i utdelning är det 25 procent av budet på 7,94 kr per aktie. Det motsvarar rent teoretiskt en direktavkastning på 25 procent. Det låter misstänksamt lågt och avspeglar den höga risken.

SBB har svårt att alls ge aktieutdelning och en mycket hög direktavkastning är rimlig. Frågan är bara hur hög. Nästa utdelning från SBB kommer kanske om 3-5 år eller vad som helst.

Vad säger marknaden? Att aktiemarknaden handlar SBB D 3-5 procent under budkursen innebär att man nog räknar med att budet går igenom och att SBB D försvinner. Det vore bra för bolaget, men ingen stor tröst för alla som ägt aktien sedan introduktionen 2019 som skedde till teckningskursen 31 kr per aktie.

Vad tycker Hernhag? 15-20 procent i direktavkastning vore mer rimligt om man har utgångspunkten att SBB är välskött och kommer att få bra kassaflöden framöver. Då pratar vi om 10-13 kr per D-aktie i bud. Jag tycker budet är snålt, men inte helt orimligt.

Rekommendation: Sälj eller var beredd att sälja innan stämman. Ett nej på extrastämman som är inplanerad till den 23 oktober 2026 riskerar att få kursen att falla igen.

Flera stora D-aktieägare har gått ut i media och varit negativa till budet. D-aktieägarna har 4 procent av rösterna av de utestående aktierna, men kan som jag förstår det ändå säga nej om mer än 1/3-del av d-aktieägarna på stämman röstar nej. Det är tveksamt att de långsiktiga d-aktieägarna röstar ja till 2/3-delar och då stoppas erbjudandet och d-aktiekursen faller då ner mot gissningsvis 6 kr.

Detta är ett förtydligande till det jag skrev om SBB i aktiechatten hos Privata Affärer.

Estea Omsorg läggs ned 2029

Estea Omsorg har lämnat halvårsrapport och jag har fått svar på mina frågor från förvaltarna i danska Thylander. Samma dag som de svarade kom Estea med nyheter om just utdelning och ränta och senare även om att ränteutbetalningen trots allt är hotad i år.

Ränteutbetalning kan ställas in? 2026 innebar ingen ränteutbetalning i augusti som under 2025, men tydligen var en utdelning på väg från SlättöCore+ och därmed hade Estea kunnat betala ut ränta till oss som äger kapitalandelsbevis.

Jacob Holmgaard Andersen, Manager på Thylander:
– Regarding the Slättö distributions, and consequently the interest payments, Slättö currently expects to make a distribution this month. As soon as we receive the formal distribution notice, we will issue a press release.

Enligt pressmeddelandet senare samma dag beräknade man att utbetalningen ska ske till Estea Omsorgsfastigheter AB den 21 september 2026, vilket innebär att 90 procent av det kan betalas ut till oss andelsägare efter det.

UPPDATERING 22 SEPTEMBER 2026: Enligt nytt pressmeddelande ser det ut att inte bli någon ränteutbetalning pga krav från Slättö om ett större projekt i portföljen som man sålde till dem mot andelar i Slättö Core+.

Det ställer förstås många nya frågor. Blir det alls någon ränta från Estea i år? Varför har vi inte informerats tydligare om denna risk? Finns det fler dolda risker i portföljen? Har Thylander lusläst alla klausuler i avtalet mellan Slättö och Esteas förra förvaltare?

Estea ska äntligen avvecklas i början av 2029

Nedläggning i början av 2029 är i alla fall förväntningarna i nuläget, vilket i praktiken lär innebära att andelarna i SlättöCore+ ska säljas innan det. Gissningsvis sker det redan under hösten 2028.
– The current expectation is that the fund will be wound up in Q1 2029.
Det stämmer med de uppgifter om 2027-2030 som lämnats tidigare.

Substansrabatten är fortsatt stor. Det är nästan misstänksamt stor substansrabatt, men fastighetssektorn är ratad på börsen just nu och många andra större bolag har också billiga aktier. Vid halvårsskiftet:
NAV: 52,9
NAV inklusive upplupen ränta: 62,4
Med en marknadskurs på 23-30 procent av det nominella värdet är det över 50 procents substansrabatt med de tidigare inställda ränteutbetalningarna inräknade.

Hur gör Hernhag (svar uppdaterat 23 september 2026)? `Jag har sålt allt i Estea nu med brakförlust. Den största i absoluta tal i min karriär. Jag känner att osäkerheten kring om Estea ens har råd med räntan längre gör att jag väntar utanför.

Frågorna är som sagt många: Finns det fler projekt eller negativa överraskningar gömda? Det är ju inte så att förvaltarna tydligt informerat oss ägare om att det finns risk för krav på mer kapital till Slättö.

SlättöCore+ är dessutom onoterade och det är svårt att få löpande och bra information om dem då.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.