
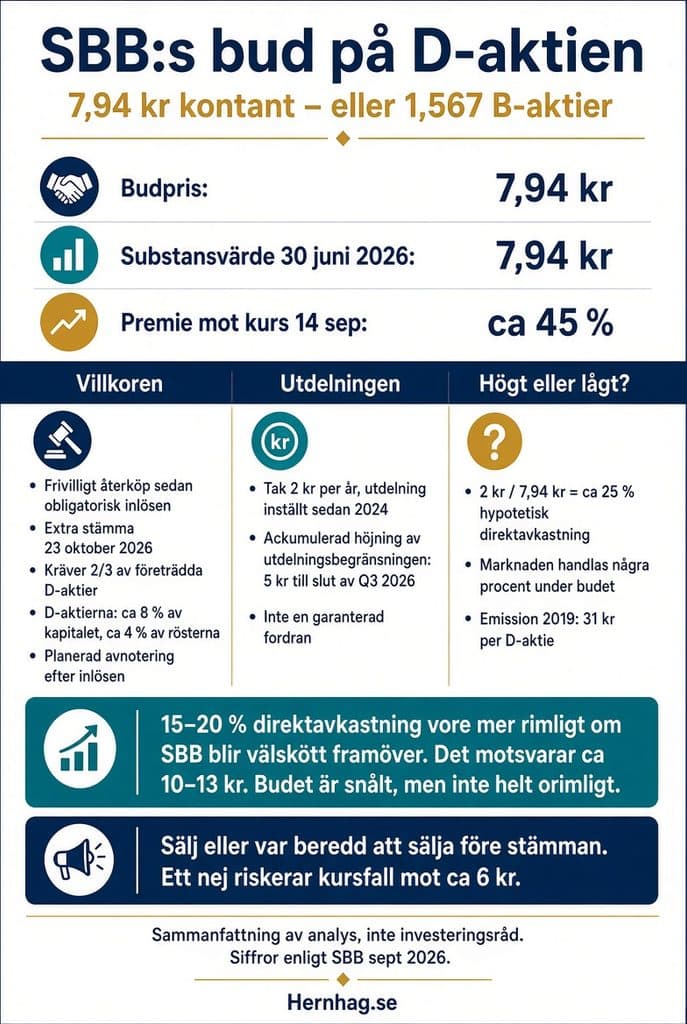
Fastighetsbolaget SBB bjuder 7,94 kr per D-aktie i bolaget och satsar på inlösen och avnotering av den. Budet motsvarar substansvärdet per aktie vid halvårsskiftet 2026, men det är enligt mig ändå rätt snålt då det innebär ett så lågt pris att det ger en direktavkastning på höga 25 procent.
D-aktier är generellt sett ett aktieslag som ger hög och fast utdelning, men förstås utan garanti. Risken är generellt sett högre än för preferensaktier, som har bättre företräde till utdelning.
SBB:s inställda utdelning på D-aktierna summeras till: 5 kr:
”SBB har sedan 2024 inte lämnat någon utdelning på sina stamaktier, vilket innebär att den ackumulerade höjningen av utdelningsbegränsningen för D-aktierna vid utgången av tredje kvartalet 2026 uppgår till fem (5) kronor.”
(Källa SBB)
Ett högt bud? Erbjudandet på 7,94 kr per d-aktie, alternativt 1,567 B-aktier. Därefter obligatorisk inlösen.
Budet motsvarar den ackumulerade utdelningen på 5 kr per aktie plus nästan 3 kr till. SBB D steg 37 procent på nyheten och budpremien jämfört med aktiekursen är 45 procent.
Ett lågt bud? Räknar vi 2 kr om året i utdelning är det 25 procent av budet på 7,94 kr per aktie. Det motsvarar rent teoretiskt en direktavkastning på 25 procent. Det låter misstänksamt lågt och avspeglar den höga risken.
SBB har svårt att alls ge aktieutdelning och en mycket hög direktavkastning är rimlig. Frågan är bara hur hög. Nästa utdelning från SBB kommer kanske om 3-5 år eller vad som helst.
Vad säger marknaden? Att aktiemarknaden handlar SBB D 3-5 procent under budkursen innebär att man nog räknar med att budet går igenom och att SBB D försvinner. Det vore bra för bolaget, men ingen stor tröst för alla som ägt aktien sedan introduktionen 2019 som skedde till teckningskursen 31 kr per aktie.
Vad tycker Hernhag? 15-20 procent i direktavkastning vore mer rimligt om man har utgångspunkten att SBB är välskött och kommer att få bra kassaflöden framöver. Då pratar vi om 10-13 kr per D-aktie i bud. Jag tycker budet är snålt, men inte helt orimligt.
Rekommendation: Sälj eller var beredd att sälja innan stämman. Ett nej på extrastämman som är inplanerad till den 23 oktober 2026 riskerar att få kursen att falla igen.
Flera stora D-aktieägare har gått ut i media och varit negativa till budet. D-aktieägarna har 4 procent av rösterna av de utestående aktierna, men kan som jag förstår det ändå säga nej om mer än 1/3-del av d-aktieägarna på stämman röstar nej. Det är tveksamt att de långsiktiga d-aktieägarna röstar ja till 2/3-delar och då stoppas erbjudandet och d-aktiekursen faller då ner mot gissningsvis 6 kr.
Detta är ett förtydligande till det jag skrev om SBB i aktiechatten hos Privata Affärer.