Kategorinamnet aktietips innebär inte att det är köpråd, utan att jag skriver bara om vad jag investerar i och hur jag bygger min sparportfölj.
Allt ska ses som inspiration och inget annat. Beslutet och ansvaret för att köpa och sälja aktier är förstås ditt eget. Jag guidar och föreslår, men du avgör och gör din egen analys. Detta är inte aktietips i betydelsen rådgivning och alla aktier kan sjunka i kurs så vi förlorar delar eller hela beloppet.
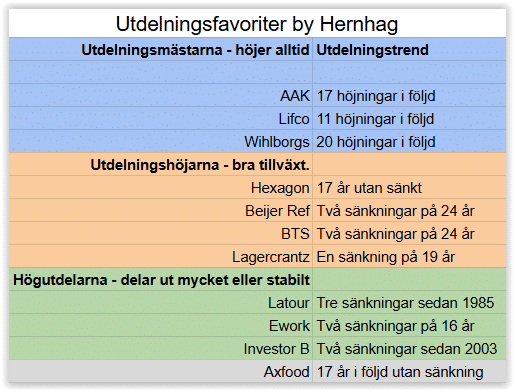
I portföljen för månadssparande börjar jag nu återigen månadsspara i investmentbolaget Latour, som borde ha fallit färdigt snart. Samtidigt slutar jag att månadsspara i Axfood. Detta i mitt ISK hos Levler, där jag kan månadsspara samma belopp i alla tio aktierna samtidigt.
Gamla aktien: Axfood-innehavet får ligga kvar, för kursen är ganska nära nivåerna 220-240 kr där den brukar vända upp. Aktien ser ut att ligga i någon form av ett stort så kallat konsolideringsintervall.
Nya-aktien: Latour ligger samtidigt i en fallande kurstrend, så det behöver inte vara bråttom att flytta kapitalet dit. Att månadsspara sprider ut köptillfällena så mycket att det är lika bra att börja. Latour har även de fallit till nivåer där de bottnat tidigare, 170-200 kr.
Jag väntar därför inte hur länge som helst på Axfood. Jag slutar månadsspara direkt, men säljer inte och flyttar kapitalet redan nu. Latour får månadssparandet så länge.
Alternativ till Axfood: Samtidigt känns dagligvarukollegan AAK långsiktigt klart mer lockande än Axfood, även om AAK har lite mer konjunkturkänslighet är utdelningsandelen lägre, utdelningstrenden stabilare uppåt plus att återköp genomförs.
Dessutom har AAK en långsiktigt klart tydligare tillväxtprofil med målet att i genomsnitt öka rörelsevinsten 10 procent om året. Det är frågan om och när det målet nås igen, men borde vara en möjlig ambition att nå.
Kommer konjunkturen i gång flyttar jag kvarvarande kapital i Axfood till främst Latour, som är ett kvalitetsbolag jag månadssparat i tidigare och är mer konjunkturkänsligt.
Somliga av er kanske inte sålde allt i Latour senast, utan istället har behållit. Då blir det att bara börja månadsspara där om du vill göra som jag.
Sammantaget gör jag lika i Utdelningsfavoriter by Hernhag som i min stora utdelningsportfölj (där jag inte månadssparar), att jag i dagligvarusektorn satsar allt på AAK istället för Axfood.
Jag stötte ordet moneymaxxing i mitt flöde nyligen och det påminner om sparsamhet och FIRE, fast är ändå en ny företeelse i sig.
Definitionen av moneymaxxing:Att behandla sin privatekonomi som ett dataspel och systematiskt maximera både sina inkomster och sin sparkvot för att snabbast möjligt bygga största möjliga förmögenhet.
Låter ordet det bekant? Begreppet bygger på samma språkliga trend som looksmaxxingoch brainmaxxing – nätfenomen främst från sociala medier och forum TikTok och Reddit. Där tar man ett vanligt livsområde och behandlar det som ett dataspel. Målet är då att optimera sin statistik eller ”stats” till den absoluta gränsen.
Vi som inte längre är lika unga som vi en gång var 🙂 ställer kanske frågan om moneymaxxing verkligen handlar om något nytt, eller är det bara klassisk ekonomisk filosofi i ny förpackning. Nyttomaximering pluggade jag redan på Högskolan Dalarna i slutet av 1990-talet. Att spara järnet under en viss period är heller inget nytt.
Vad innebär moneymaxxing i praktiken?
I grunden handlar moneymaxxing om att ta en analytisk och aggressiv inställning till sin privatekonomi. Det handlar inte bara om att spara lite pengar, utan det är en livsstil där varje krona, utgift och inkomstkälla granskas.
Det påminner mig om sparkvoten, som visar hur snabbt vi kan bli rika. Här är målet inte alltid lika långsiktigt.
En typisk moneymaxxer fokuserar på några tydliga saker:
Aggressiv inkomstoptimering: Att inte nöja sig med en vanlig 9-till-5-lön, utan ständigt bygga inkomstströmmar vid sidan av (extraknäck, frilansuppdrag, e-handel). Gärna mer eller mindre passiva inkomster.
Extrem sparsamhet: Att systematiskt spåra och kapa varje form av finansiellt läckage i vardagen.
Investeringsfokus: Att låta pengarna arbeta så hårt som möjligt dygnet runt.
Vardagshacking: Att optimera allt från matinköp av billigaste proteinkällan per gram till boendekostnader för att maximera sparkvoten.
Moneymaxxing jämfört med Nationalekonomi och FIRE
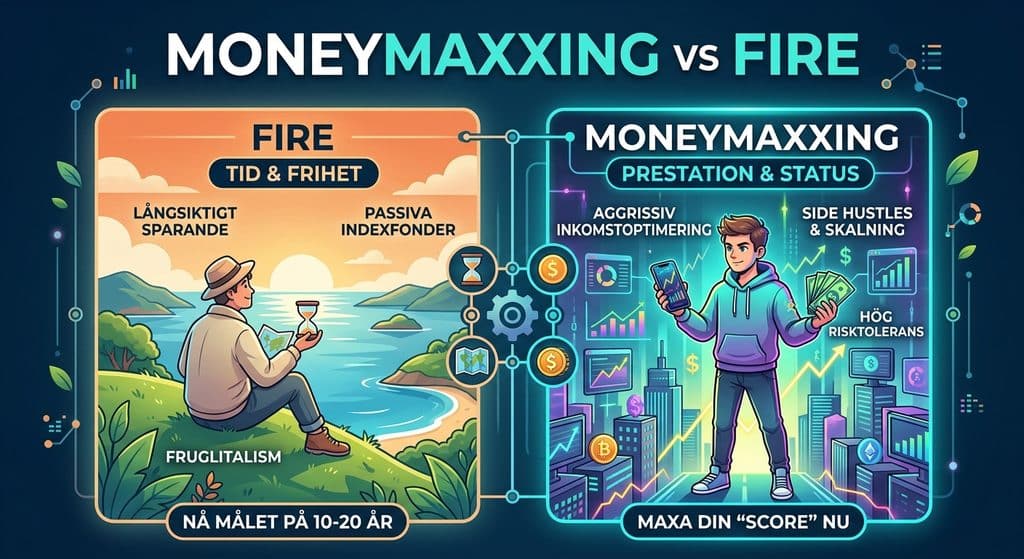
Här är skillnaden på FIRE (tid, frihet) och Moneymaxxing (prestation och status) via den bild jag bad Gemini generera:
Konceptet är som du ser inte särskilt revolutionerande. Det är i princip en modern hybrid av två för ekonomer välkända begrepp:
1. Nationalekonomins nyttomaximering Inom nationalekonomin antar vi att konsumenten vill maximera sin nytta givet sin budget. Skillnaden är vad som räknas som nytta. Medan en nationalekonom ser att en dyrare kopp kaffe kan ge nytta i stunden, ser moneymaxxing-kulturen ofta den sparade och investerade kronan som den ultimata nyttan.
FIRE handlar om tid och oberoende – att spara hårt för att sluta jobba tidigt och leva ett enklare liv.
Moneymaxxing handlar mer om ackumulering, status och prestation. Att sluta jobba är ofta sekundärt; att bygga kapital och maximera sin inkomst ses som själva spelet man vill vinna.
Faktor
FIRE-rörelsen
Moneymaxxing
Primär drivkraft
Frihet från arbete / Tidskontroll
Maximera förmögenhet & inkomst
Bästa verktyget
Hög sparkvot & indexfonder
Side hustles (extraknäck) & inkomstskalning
Tidshorisont
Långsiktig (10–20 år)
Kortsiktig/Medellång (”mala på hårt nu”)
Filosofi
”Hur mycket behöver jag för att vara fri?”
”Hur mycket kan jag teoretiskt nå?”
Varför har ordet blivit populärt just nu?
Det finns tre tydliga anledningar till att begreppet blivit vanligt på sociala medier:
Gamification: Yngre generationer kan se privatekonomi som ett spel. Att ”maxa sina stats” gör sparande roligare och mer visuellt.
Ekonomisk osäkerhet: I en tid med hög inflation och tuffare bostadsmarknad känner många unga att de måste ”överprestera” ekonomiskt för att nå samma standard som tidigare generationer.
Algoritmdriven kultur: Innehåll som visar extrema resultat och ”hustle culture” premieras av algoritmerna som styr vad som visas på TikTok och på YouTube.
Även här kan optimeringen gå för långt
Att ta kontroll över sin ekonomi ger stor trygghet, men moneymaxxing har precis som vanlig hederlig sparsamhet och riktigt hög sparkvot en tydlig fälla. När optimeringen går till överdrift riskerar livet att bli torftigt och trist.
Om varje fika med en vän eller varje fritidsintresse mäts i exempelvis förlorad avkastning på börsen, har man missat att vi måste kunna njuta av resan mot målet. Inte enbart stirra oss blinda mot det vi siktar mot och drömmer om.
Jag fick själv tidigare arbeta med att hitta balansen mellan mitt nuvarande jag och mitt framtida jag, så att jag pengamaximerade lagom hårt.
Starlink bygger snabbt ut sin Direct-to-Cell-teknik för att erbjuda mobiltelefoni och data direkt till vanliga smarttelefoner, utöver sitt traditionella satellitbredband. Utvecklingen kan faktiskt netto gynna de stora teleoperatörerna Tele2 och Telia.
Det är främst i glesbygd och täckningsskuggor som Starlink förändrar spelplanen. Eftersom Starlink saknar egna mobila frekvensband måste de ingå partnerskap med befintliga operatörer. Konkurrensen hårdnar för stationärt mobilt bredband i glesbygd, men för sömlös mobil mobiltäckning blir Starlink snarare en underleverantör i rymden.
Den stora fördelen för Telia och Tele2 är att de på lång sikt kan minska sina dyra investeringar i olönsamma mobilmaster i glesbygden och stärka sina kassaflöden. För att det ska bli verklighet krävs dock att PTS godkänner att rymdbaserad täckning uppfyller kraven på tillförlitlighet, kapacitet och krisberedskap, samt att framtida licensvillkor anpassas.
Drivkraft
Påverkan på Tele2 / Telia
Påverkan på Bahnhof
CapEx / Investeringsbehov
🟢 Sjunker (Högre fritt kassaflöde)
⚪ Oförändrat
Driftskostnader (OpEx)
🟢 Sjunker (Färre master att underhålla)
⚪ Oförändrat
Prissättningsmakt (ARPU)
🔴 Viss press (Täckning blir en råvara)
⚪ Oförändrat
Nya intäktsströmmar
🟢 Tilläggstjänster (Satellit-roaming)
⚪ Ingen
Långsiktig aktieeffekt
📈 Övervägande positiv
➖ Neutral
Anledningen till att Starlink inte kan konkurrera med Bahnhof och andra fibertjänster i storstäderna handlar om ren fysik och kapacitet. Satellitbredband har en begränsad mängd bandbredd som måste delas av alla användare inom en stor geografisk satellitcell. I tättbefolkade områden blir det därför snabbt trångt i rymdnätet, samtidigt som fast optisk fiber levererar nästintill obegränsad datakapacitet, lägre svarstider (latens) och väderoberoende stabil koppling till ett betydligt lägre pris.
Starlink är en räddning för obygden, men helt chanslöst mot fibernäten i städerna.
Här är en vacker bild på det det hela, gjord på mitt kommando av Gemini.
Mitt stora innehav Tele2 B behåller jag tills vidare i oförändrad storlek. Priskonkurrens finns på fler håll än från Starlink, men sett över många år lär det bli lägre capex (investeringar) via rymdbaserad täckning.
Med ny storägare och hårt fokus mot kassaflöden och lönsamhet ser det rätt ljust ut, även om hela fria kassaflödet delas ut och vi får se om utdelningen kan höjas något mer eller om den sänks något våren 2026.
Långsiktigt låg tillväxt för Tele2 och Telia, men det är stabila kassakor. Jag är också rätt nöjd kund hos Tele2.
Amerikanska SpaceX som äger Starlink och mycket annat är ett spännande tillväxtbolag, men jag vågar inte investera där i nuläget. Mycket svårvärderat fall.
Om du ska bli rik och leva på ditt kapital är sekvensrisk och vägberoende avgörande. Det handlar om att vi behöver optimera avkastningen i vårt sparande, särskilt för dig som siktar mot att bli FIRE och därmed ekonomiskt fri är det relevant.
Sekvensrisk (eller sequence of returns risk) är risken för att ordningen på dina investeringars avkastning drastiskt påverkar portföljens avkastning. Därmed påverkar det även hur länge ditt kapital räcker under perioder då du gör regelbundna uttag.
I boken Hitta Börsens Vinnare skriver Erik Hansén om detta. En portfölj som under tre år avkastar -20%, 10% och 10% för vart och ett av åren hinner aldrig ikapp portföljen som avkastar 10%, 10% och -20%. Det tuffa första året gör att det blir sämre slutavkastning trots likheten mellan de tre årens siffror.
Vägberoende är ett mer allmänt begrepp och innebär att slutavkastningen är beroende av i vilken ordning som avkastningen kommer.
Olika sätt att hantera sekvensrisk
Ett grundläggande tips är att hålla låg risk så att de stora förluståren inte blir så djupa. I alla fall om du närmar dig din uttagsperiod från dina aktiedepåer eller ditt pensionssparande. Här är tre metoder:
Ha buffert och kassa: Ha minst ett års levnadskostnader i mer eller mindre likvida medel (vanligt sparkonto med ränta eller möjligen korträntepapper).
Var flexibel med uttagen: Minska uttagen under röda börsår istället för att ta ut en fast procentandel eller summa varje år.
Lär dig mer om att leva på kapitalet
Sekvensrisk blir bara ett allvarligt hot om du är tvingad att sälja aktier i nedgång. Det bästa sättet att skydda sig är därför att bygga en portfölj som försörjer dig utan att du någonsin behöver sälja av själva grundkapitalet (stamkapitalet).
När utdelningarna från dina bolag täcker dina kostnader tar du udden av sekvensrisken. Börsen kan gå ner 30 procent under ett enskilt år utan att din vardagsekonomi påverkas, så länge bolagens vinster och kassaflöden står sig tillräckligt för att dina utdelningar ska fortsätta att komma. I många fall gör det det även i kristider.
Låt mig tipsa dig om bra aktieböcker för utdelningsjägare. Utdelningsinvestering är den strategi som jag tycker bäst hjälper oss att fokusera rätt. Den flyttar fokus bort från kortsiktigt brus och svängiga aktiekurser mot de långsamt stigande utdelningstrenderna. Den hjälper mig mycket med att hantera börspsykologin.
Det är inte konstigt att det finns många utdelningsjägare inom aktiesparande. Det håller på att bli en sorts folkrörelse där allt fler lär sig exakt vad utdelning är och alla fördelarna med att regelbundet få sådana utbetalningar.
Själv har jag största delen av mitt finansiella sparande i denna aktiestrategi. Det är också enklaste sättet att ta hem vinster från börsen och få kassaflöde att återinvestera eller leva på. Jag är till och med FIRE på deltid.
Därför ska du läsa böcker om aktieutdelning
Rätt aktieböcker sparar dig både tid och pengar genom att ge dig färdiga strategier direkt, istället för att du ska behöva lära dig genom kostsamma misstag på börsen. Även om konceptet att få kassaflöde från sina aktier är enkelt i teorin, krävs det kunskap för att lyckas i praktiken.
Genom att fördjupa dig i litteraturen lär du dig bland annat att:
Identifiera utdelningsfällor: Skilja på bolag med hållbar, växande utdelning och krisande bolag som tillfälligt har hög direktavkastning men riskerar att sänka utdelningen.
Förstå utdelningstillväxtens kraft: En ganska låg direktavkastning men där utdelningen växer med exempelvis 10 procent om året utklassar en högre men stillastående utdelning på lång sikt.
Bygga mental styrka: Förstå varför kassaflödet gör det betydligt lättare att behålla lugnet och ligga kvar i marknaden när aktiekurserna svänger.
4 bra aktieböcker för utdelningsjägare
Det finns förvånansvärt få böcker som fokuserar på en enda aktiestrategi. Det går ändå att hitta fler än mig som skrivit böcker för utdelningsjägare och som tar upp ämnet på ett förtjänstfullt sätt. Här är mina fyra tips på aktieböcker för utdelningsjägare:
Get Rich With Dividends
* Författare: Marc Lichtenfeld * Passar dig som: Vill ha något relativt lättläst för att vara på engelska och som förklarar många bra saker om långsiktigt sparande i bolag som ger stabil aktieutdelning. * Därför ska du läsa denna bok: Du lär dig vikten av utdelningstillväxt under riktigt lång tid. * Viktig lärdom från boken: Utdelningar står för en stor del av avkastningen och många bolag behåller utdelningarna genom börsnedgångarna.
* Författare: Ola Lauritzson * Passar dig som: Vill lära dig de olika sparalternativen och varför aktier är bäst. * Därför ska du läsa denna bok: Den handlar även om preferensaktier och få böcker tar upp alla sorters utdelningsaktier. * Viktig lärdom från boken: Författaren anser att indexfonder ska vara basen i pyramiden och aktier för kupongjägare och stockpickers de översta lagren.
Själv tycker jag att det finns bra indexfonder som ger utdelning och jag har en XACT-fond som en del av den breda basen i portföljen.
* Författare: Marcus Hernhag * Passar dig som: Vill lära dig att komma igång med att investera i utdelningsaktier med målet att bli rik. * Därför ska du läsa denna bok: Jag går igenom 25 steg mot att bli rik på utdelningar. * Viktig lärdom från boken: Högutdelare är bra trots att utdelningstillväxten är låg. Återinvesterar du hela eller delar av din utdelning skapar du din egen tillväxt.
* Författare: Marcus Hernhag * Passar dig som: Vill lära dig allt om hur du via aktier och utdelningar skapar en pengamaskin, som ger dig allt mer aktieutdelning över tid. * Därför ska du läsa denna bok: Jag går igenom allt från grunden och hela vägen till hur jag analyserar och väljer aktier. * Viktig lärdom från boken: Öronmärk de olika typerna av aktier du har, exempelvis att vissa är istället för räntesparande och andra är cykliska som du äger med en tidshorisont av ett fåtal år.