Tålamod lönar sig i kvalitetsbolag

Tålamod lönar sig på börsen så länge du satsar på kvalitetsbolag. Det visar den senaste rapportfloden, då exempelvis BTS blev en riktig kursraket i mitt ISK för månadssparande, Utdelningsfavoriter by Hernhag, som jag har hos min samarbetspartner Levler.

Både BTS och Lagercrantz lyfte på sina kvartalsrapporter och jag skriver lite mer om de bolagen i en krönika hos Levler här. I fallet med BTS var det bokstavligt talat ett långt och djupt fall, men bolagets kvaliteter visar sig nu i form av bättre efterfrågan och marginaler som står sig. Kan vi aktieägare bara vänta så kommer belöningen till slut.
Definitionen av kvalitetsbolag är inte ristad i sten, men det är bolag som överlever finanskriser och lågkonjunkturer samt är stabila och välskötta.
När Grok får till uppgift att skapa en bild med kvalitetsaktier som tema. Inte helt tokigt.

Definitionen av kvalitetsbolag är inte ristad i sten, men det är bolag som överlever finanskriser och lågkonjunkturer samt är stabila och välskötta.

Det kan handla om stadiga vinstmarginaler och uthållig tillväxt, precis som trogna kunder samt forskning och utveckling som ständigt får fram ledande produkter.

Flera dåliga förvärv eller en bolagsledning som är otydlig och där vi känner att vi inte kan lita på dem är saker vi inte ser hos kvalitetsbolag. Konsekvent agerande är däremot en nyckel här.

Flera kännetecken på ett kvalitetsbolag:

  • Vallgravar som starkt varumärke och patent.
  • Förmågan att styra priset på produkterna som säljs, vilket inte råvarubolag kan göra.
  • Återkommande intäkter, på grund av affärsmodellen eller för att kunderna är trogna.
  • Bra ägarstruktur med en storägare och en bolagsledning som äger mycket aktier.
  • Starka finanser i form av bra kassaflöden och/eller nettokassa öppnar för att plocka russinen ur kakan när konkurrenter har problem.

Exempel på kvalitetsbolag på börsen är Investor, Latour, Lagercrantz, AAK, Atlas Copco, Alfa Laval och ABB.

För fler grunder inom aktier läs min aktieskola.

Vill du lära dig fler kriterier och öka chansen att hitta bra bolag med kvalitet får du läsa kapitel 13 i boken Hitta världens bästa aktier, som handlar om värdeaktiestrategin.
Dags för ras i Plejd?

Lagen om alltings jävlighet säger mig att det kommer att gå sämre för Plejd-aktien framöver. Som jag sa i aktiepodden Börspanelen 33 fick jag nobben på min köporder för att det var en pensionsdepå och för att teknikbolaget anno 2026 är noterad på Spotlight-listan. Därför har jag öppnat ett nytt ISK för tillväxtbolag och köpt Plejd där istället.

Jag är nöjd kund med några utelampor och har tagit en liten chanspost i Plejd utanför min vanliga utdelningsstrategi. Teknik för hemautomation inom belysning har nog en ljus(!) framtid.
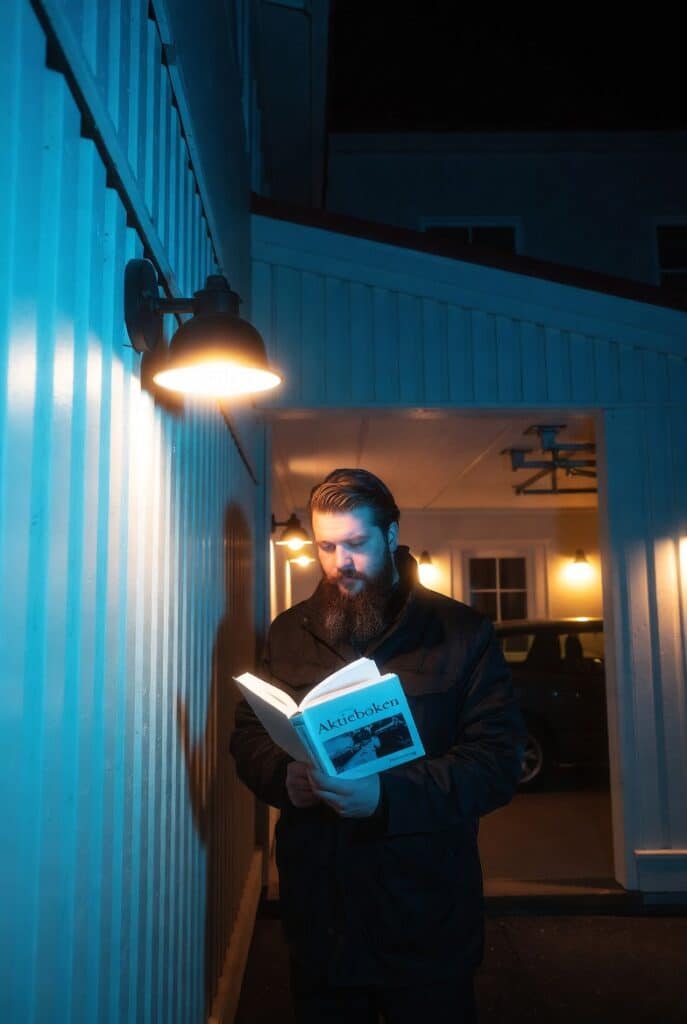
Jag bad Grok skapa en bild åt mig med denna prompt(=instruktion för en AI): Ljusblått garage i kedjehus. lampor på väggen som lyser i mörkret. En skäggig aktieboksförfattare står i ljuset under en av lamporna och läser sin egen aktiebok, skriven av Hernhag. Hyggligt resultat ändå för att vara ett hafsverk där jag bara drog iväg något för att en unik bild.

Det har varit en svag nedgång för kursen hittills, men rent rationellt tror jag inte på att det är så enkelt att Lagen om alltings jävlighet ska få aktien att rasa bara för att jag äntligen köpt. Med det sagt känns det lite sent i uppgången och det kanske blir en tid med vinsthemtagningar och paus.

Värderingen är ganska hög då aktien står i drygt 50 gånger årsvinsten, men jämfört med den snabba tillväxten är det inte så högt ändå. Så länge Plejd växer så det knakar och är den leverantör som elektriker föredrar att arbeta med så är utvecklingen lovande.

Jag är nöjd kund med några utelampor och har tagit en liten chanspost utanför min vanliga utdelningsstrategi. Teknik för hemautomation inom belysning har nog en ljus(!) framtid.

AAK ljuspunkt och Ework mörker i månadsspararaktierna

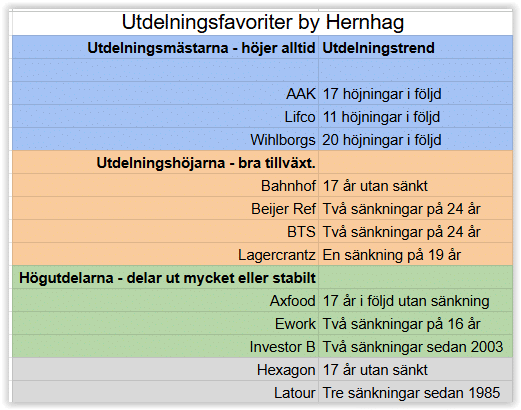
Utdelningsfavoriter by Hernhag-aktierna har hittills rapporterat blandat för det första kvartalet. En kursvinnare blev AAK, medan Ework som väntat rapporterade svagt och föll.

AAK var en ljuspunkt och Ework var mörker i månadsspararaktierna under Q1 -26.

Att IT-konsultmäklaren Ework är i en svacka var ingen nyhet och alla visste att även första kvartalet inte blir någon munter läsning. Det borde därför ha varit inräknat i aktiekursen, men icke. Aktien föll ändå och sen ännu mer när utdelningen avskildes.

Jag väntar vidare på bättre tider och fyller på genom att månadsspara i mitt ISK hos Levler, men i värsta fall blir det ännu en utdelningssänkning nästa år. Även om det blir bättre tider sen och höjd utdelning är det ingen stabil utdelare i så fall. I nästa stora uppgångsfas när IT-konsulter efterfrågas och allt ser ljust ut, då ska aktien säljas av.

Dagligvarubolaget AAK är däremot ett stabilare kvalitetsbolag som nu äntligen kunde visa upp lite högre volymer. Bara 3 procent i ökning, men ändå. De så kallade blankarna som spekulerar i nedgång i aktien siktar gissningsvis in sig mot kassaflödet, men det är mig veterligen en temporär effekt för bolaget.

Leverantörerna ville plötsligt ha betalt direkt medan kunderna fortsatt fick rimliga fakturatider. Då blir det svagt kassaflöde under en tid när kapital så att säga binds i rörelsen. Så länge produkterna säljer bra och rörelsemarginalen är god är det lugnt. Kassaflödet var dessutom klart bättre igen under 2026 års första kvartal.

AAK förblir en av de aktier i Utdelningsfavoriter by Hernhag som jag är tryggast och mest långsiktig med. Jag månadssparar ändå exakt samma summa i alla aktierna via min samarbetspartner Levlers fraktionshandel.

Feta högutdelare på Stora Placeringskvällen mars 2026

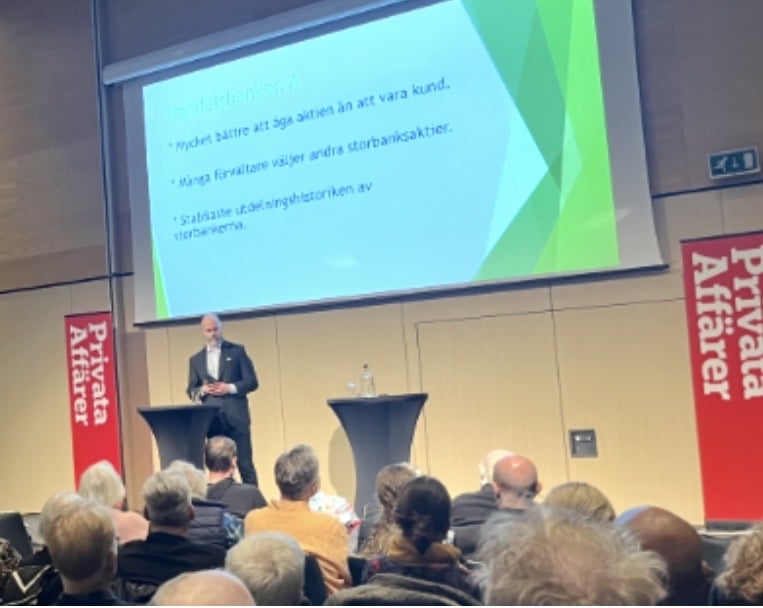
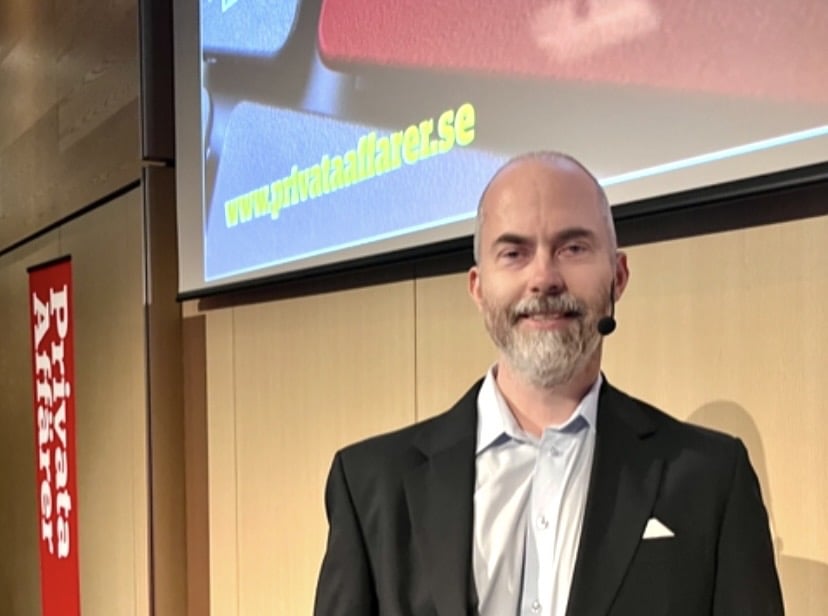
Privata Affärer anordnade Stora Placeringskvällen på Waterfront i Stockholm och sist på ut på scenen var ingen mindre än aktieskägget Hernhag. Jag var den som inte betalade för att få stå på scenen utan var redaktionens man på fältet. Mina aktietips var fem feta högutdelare.

Privata Affärer anordnade Stora Placeringskvällen på Waterfront i Stockholm och sist på ut på scenen var ingen mindre än aktieskägget Hernhag. Jag var den som inte betalade för att få stå på scenen och mina aktietips handlade om feta högutdelare.
Hernhag står och håller låda om fem feta högutdelare. Foto: Helene Rothstein

En av högutdelarna jag tipsade om var storbanken där jag eller snarare mitt aktiebolag är kund, men där jag också hellre är aktieägare sedan Handelsbanken höjde priserna.

Marcus Hernhag uppklädd om någon vill se detta ovanliga fenomen. 🙂 Foto: Helene Rothstein

Ett annat tips var Tele2 B med argumentet att teleoperatören har mycket bättre huvudägare än de hade tidigare i form av Kinnevik och Xavier Niel och hans team är också bättre än Telias huvudägare staten. Direktavkastningen är hög, men utdelningsandelen är över 100 procent. Det krävs därför att kassaflödet fortsätter upp för Tele2.

Feta högutdelare är bolag som är stabila och som ger hög direktavkastning i ur och skur. Känns extra bra när det stormar på börsen. Att få stora utdelningar att köpa mer aktier för eller leva på lugnar nerverna. Utdelningar är som jag sagt tidigare enkla och kanske även det bästa sättet att ta hem en vinst på.

Lifco ny utdelningsfavorit för månadssparande

Industrikonglomeratet Lifco är ett kvalitetsbolag och en utdelningshöjare. Aktien tar plats i Utdelningsfavoriter by Hernhag för månadssparande. Samtidigt kastar jag ut Evolution, som slopar utdelningen.

Aktierna jag har i Evolution i mitt ISK hos samarbetspartnern Levler säljer jag och likviden placerar jag i Lifco. Sedan tar aktien plats som en av de tio som jag månadssparar i framöver och jag fortsätter ha lika stort månadssparande i alla aktierna, det vill säga 10 procent av summan jag sätter av.

Industrikonglomeratet Lifco är ett kvalitetsbolag och en utdelningshöjare. Aktien tar plats i Utdelningsfavoriter by Hernhag för månadssparande. Samtidigt kastar jag ut Evolution, som slopar utdelningen.

Nya aktien: Lifco har som du kan se på mina utdelningstopplistor höjt utdelningen 11 år i följd. Försäljning och vinst per aktie pekar långsiktigt uppåt och kursen har rekylerat nedåt. Värderingen är ganska höga 36 gånger årsvinsten, men det är ändå omkring det lägsta kursen stått i under 2020-talet. Lifcos inriktning är bred med både industi- och dentalverksamhet. Grafiken ovan säger i princip att rörelsevinsten har stigit med i genomsnitt 17,8 procent årligen 2006-2025.

Gamla aktien: Evolution har meddelat att man slopar utdelningen och därmed går emot sin egen utdelningspolicy (eller ”ramverk för kapitalallokering” som kasinobolaget så byråkratiskt uttrycker det):
”Syftet med bolagets kapitalallokering är att skapa långsiktigt aktieägarvärde, och styrelsen har bedömt att kontant utdelning inte är det bästa sättet att uppnå detta i dagsläget.” 
Sen berättar man inte varför. Fusion eller stort förvärv? Uppköp? Vem vet? Informationsgivningen är märklig.

Jag går därför vidare i den här portföljen också och Evolution är nu endast kvar i min Nojes/syndaktieportfölj en bit ned på sidan här, men är under övervägande där. Aktierna i sparportföljen/utdelningsportföljen sålde jag i oktober 2025.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.