Kan bankkonto kan ge straffbeskattning i ISK?

Under den intressanta rubriken ”Hög bankränta saboterar ISK” skrev tidningen Aktiespararen i deras deklarationsbilaga i våras dels en hel del saker jag förstod och dels stycket nedan. Rubriken och detta stycke begriper jag inte, trots att jag inte är helt borta på det här med investeringssparkonton.

Jag har även frågat en kunnig kollega som heller inte kunde förklara vad Aktiespararen menade med detta:
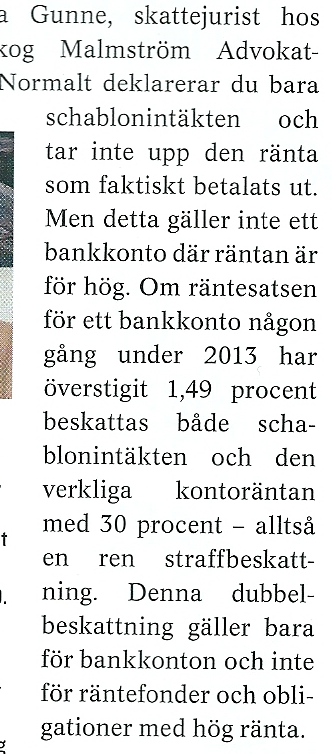
ISK-liten

Av upphovsrättsliga skäl citerar jag bara detta stycke och inte hela sidan. Jag får ju bara citera kort och ange källa. Det är inte något lösryckt stycke heller om du frågar mig, utan det kan stå för sig själv.

Jag mejlade och frågade tidningen Aktiespararen den 5 april men har ännu inte fått något svar på mina frågor:

”Kan någon förklara för mig hur räntan på ett vanligt bankkonto kan ge straffbeskattning? Jag förstår så långt att schablonintäkten från ISK ska beskattas med 30% i deklarationen, men sen… Det går väl inte att ha bankkonton inuti ISK? Varför skulle räntan på ett bankkonto dubbelbeskattas bara för den är högre än 1,49% och du har ISK? Deklarerar man verkligen räntor och ISK så?”

Det är sällan jag funderat på pass mycket och ändå fattat så lite. Mina frågor kvarstår därför och eftersom Aktiespararen inte brytt sig om att svara frågar jag mina läsare via detta inlägg.

Jag vill gärna veta om det är jag som är trög eller om det är tidningen som missförstått juristen de pratat med. Eller vad det kan handla om. Jag kan i alla fall för mitt liv inte begripa kopplingen mellan räntan på ett bankkonto och straffskatt på investeringssparkonto.

Kan du?

Nytt innehav: MDIV

För någon vecka sedan köpte jag den månadsutdelande ETF:n MDIV. Den har egentligen ett långt krångligt namn, First Trust Exchange Traded Fund VI Multi Asset Diversified Income Index ETF, så jag nöjer mig med att kalla den MDIV av uppenbara skäl.

Det är en multi asset-fond, så jag får 5,9 procents direktavkastning från allt från företagsobligationer till aktier, REITs och preferensaktier. Trevligt med ännu mer kassaflöden.

Efter att Statoil äntligen gått upp kraftigt i värde var den aktien min näst största stamaktie, vilket kändes för mycket. Jag viktade därför ner där något och ökade i Fred Olsen Energy, som rasat på sistone. Jag tror i alla fall att jag inte kastar bra pengar efter dåliga.


Mina innehav och portföljviktning just nu

Efter vinterns framförda önskemål ställer nu äntligen samman hur tungt eller lätt som mina placeringar väger i min börsnoterade aktieportfölj. Ingår gör alla noterade aktier och ETF:er, men ej räntebevis, certfikat eller fonder.
———————-

Alerian MLP ETF 4,2%

Axis 1,4%

Balder Preferensaktie 7,3%

Byggmax 3,8%

Castellum 3,1%

Clas Ohlson 4,9%

Dibs 3,9%

Ework 3,5%

Fortum 5,1%

Fred. Olsen Energy 3,8%

Global X Super Dividend ETF 2,3%

Guggenheim S&P Global Dividend Opportunities Index ETF 3,2%

H&M 5,8%

Klövern Preferensaktie 8,8%

Net Entertainment 4,3%

Ratos B 4,0%

Realty Income 3,9%

Sagax Preferensaktie 9,7%

Sandvik 2,6%

Statoil 5,4%

Swedish Match 3,1%

WisdomTree Emerging Markets Equity Income Fund ETF 3,5%

Likvid 2,3%

————–

* Avkastningen i år mäter goda 6,3% per den 17 april.
* Direktavkastningen är mätt som oviktat genomsnitt fina 4,9%. Inte illa trots kursuppgångarna i vissa men inte alla innehav.
* Fastigheter är största branschen med 29,8% av portföljen. Det mycket tack vare mina sedan länge stora innehav i preferensaktier.
* Kassaflödena som utdelningarna ger täcker över halva min privata årsbudget. Här räknar jag bort den källskatt som dras men som jag vet jag får tillbaka via Avanzas avräkningar. Däremot låter jag fortfarande källskatten som utdelningarna från ETF:erna skapar sänka kassaflödet, vilket jag gör tills Avanza har hunnit komma till det året då jag började med ETF:er. De ligger lite efter i avräkningarna för kapitalförsäkringen nämligen.

 Sådärja, då vet ni. Det har för övrigt inte hänt så mycket när det gäller vikterna det senaste året. Men den 17 mars köpte jag och viktade jag om lite grann ändå, en balansering så att säga.

Sex råd om insiders, långsiktighet och skatt

Jag tar mig friheten att citera mig själv. Den här gången är det ett gäng råd från i höstas som jag ställt samman.

SE UPP NÄR STORÄGARE OCH INSIDERS SÄLJER

”När storägare och andra insiders däremot köper ska du inte ha bråttom att sälja.”
Källa: PA-krönika den 4 november 2014. Det behöver inte gå upp alla gånger insiders har köpt, för även de kan ha fel. Men när storägare t.ex. lägger uppköpsbud på till synes låga nivåer ska du kanske inte jubla över budet utan fundera på varför det kommer.

”Riskkapitalbolag brukar vara rätt bra på att tjäna pengar och säljer inte ut aktier till dåliga priser.”
Källa: Analys den 4 december. När storägare och insiders säljer vid nyintroduktioner är det tveksamt om du ska köpa. Riskkapitalbolagen brukar vara bra på att tajma utförsäljningar och sälja över börsen när aktier är dyra.

SIKTA PÅ STIGANDE UTDELNINGAR OCH LÅNGSIKTIGHET

”Jaga inte de absolut högsta direktavkastningarna utan titta även på möjligheterna att utdelningarna ska höjas framöver. Det är bättre att äga aktier i ett bolag som delar ut mer och mer över tid, än i en aktie där utdelningen inte höjs eller till slut sänks (och det var därför som aktien från början kostade lite i förhållande till utdelningen och därmed hade hög direktavkastning).”
Källa: Aktiechatten 1 november. Kvalité går före kvantitet även när det gäller utdelningar.

”Min slutsats är att strategin att köpa och behålla funkar trots maximalt dålig tajming om du är så långsiktig som fem till sju år.”
Källa: PA-krönika den 18 november. Om du sen tar hem vinster efter en lång uppgång och köper mitt i börskrascher lär du kunna tjäna mer pengar snabbare.

”De flesta gånger du tokchansar lönar det sig inte och du har ingen fördel alls av att ha haft aktien i en ISK eller KF.”
Källa: PA-krönika den 25 november. De aktier du vet att det lönar sig att ha i ISK eller KF är de med stora utdelningar. I alla fall med låg schablonränta.

SATSA PÅ DET DU ÄR BRA PÅ OCH DET ÄR INTE SKATTEPLANERING(?)

”Att skatteplanera är en mänsklig rättighet som kan löna sig, men bara till en viss gräns.”
Källa: PA-krönika den 25 november. Det är bättre att spendera mer tid på att tjäna mer pengar, istället för att ”extraknäcka” genom att skatteplanera jättemycket och avancerat.

—————-

Allt ovanstående finns även inlagt i goda-börs-råd-snurran.

Precis som jag redan skrivit på Twitter har jag lagt upp ”Tre megatrender att se upp med.”

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.