Ren Energi & Vatten – min nya aktieportfölj (indexfond)

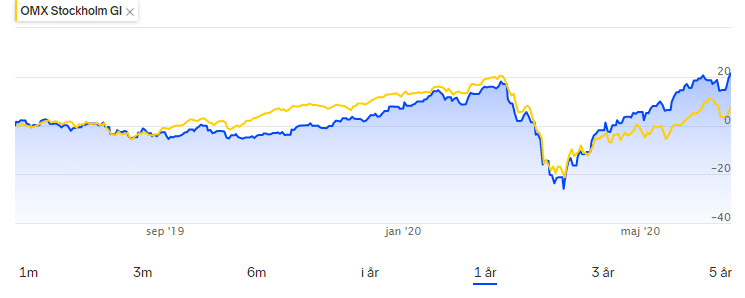
2020 års nya aktieportfölj som jag förvaltar som en indexfond var Ren Energi och Vatten (REV). Eller om man så vill grön energi och vatten. Fonden bestod vid starten av nordiska och nordamerikanska aktier i bolag som antingen är vattenverk eller producerar relativt ren energi.
Uppdatering juli 2024: Enbart nordamerikanska aktier från och med juli 2024.

Ren energi och vatten-indexet består av följande 14 aktier:
American States Water (AWR) – vattenverk med 65 år av utdelningshöjningar
American Water Works (AWK) – vattenverk med 11 år av höjd utdelning i följd
Atlantica Sustainable Infrastructure (AY) – grön energi och lite vattenavsaltning
Brookfield Renewable Partners (BEP.UN) – ren energi med stigande utdelning
Canadian Utilities (CU) – energibolag som höjt utdelningen 48 år i följd
Climeon B (CLIME B) – svensk värmeenergiåtervinnare med hög risk/chans-faktor
Eolus Vind B (EOLU B) – svensk vindkraft
Hannon Armstrong Sustainable Infrastructure Capital (HASI) – finansierar gröna projekt
Innergex Renewable Energy (INE) – grön el med 7 år i följd av utdelningshöjningar
Neste (NESTE) – finskt förnyelsebart bränsle
Nextera Energy (NEE) – ren el med 17 år av utdelningshöjningar i följd
Southern (SO) – energibolag som höjd utdelningen i 19 år
TransAlta Renewables (RNW) – energi med månadsutdelning
York Water (YORW) – vattenverk med aktieutdelning sedan 1816

Alla aktierna ger utdelning utom chansaktien Climeon, som är i för tidig fas för det. Aktieportföljen är ungefär jämnviktad från starten och jag har den i en separat KF. Har du svårt att hitta aktierna hos din nätmäklare prova tickern som står inom parentes vid varje bolagsnamn.

Ren energi och vatten-portföljen
Aktieportföljen är inte exakt likaviktad, men nästan. Här är utvecklingen under första dagen för de innehav som är något större än de andra.

Vattenverken har stabil intjäning och kan gynnas av en eventuellt kommande upprustning av den infrastruktur för vatten och avlopp i USA. Annars är det svårt att hitta bra sätt att investera i vatten som tillgång. I alla fall sedan vattenrenaren Aqua Ventures blev uppköpta och avnoterade.

De gröna energibolagen har lite svängigare efterfrågan och priser, men gynnas långsiktigt av att elfordonen kommer att ta över och att webben kräver allt fler servrar som drar el. Sol, vind och vatten och trevliga kraftkällor och naturgasen är relativt anständig. Till energiproducenter räknar jag även finska Neste, vars förnyelsebara bränslen utvecklas ur båda naturliga råvaror och återvinning. De levererar redan förnyelsebart flygbränsle.

Sammantaget känns REV-fonden som en skön och grön kombo. Du kan följa utvecklingen för aktieportföljen på sidan för sådana här aktieportföljer och indexfonder.

I det gröna REV-indexet ingår inte miljöteknikbolag som säljer utrustning till grön energi, som Vestas. Andra bolag med mer indirekt miljöprägel som Nederman, Nibe och Tomra ingår redan i aktieportföljen (indexet) för tillväxtaktier som förbättrar samhället.

Uppföljning av mina aktietips i DI

Uppföljningen av de aktietips i Dagens Industri (DI) som jag gav i våras visar tydligt att tillväxtaktier är det som går klart bäst på börsen under 2020.

I mars gav jag tre aktietips i DI och påtalade att många aktiebolag riskerar att sänka utdelningarna. De tre aktietipsen var inkassobolaget Intrum, IT-bolaget Sinch och skogsbolaget Stora Enso R. Se artikeln på di.se (bakom betalvägg).

Utdelningarna är i fara - aktietips i Dagens Industri, alltså DI, i mars 2020

Nu blev krisen mycket värre än förväntat och även många av börsbolagen med längst utdelningstrender ställde in utdelningen. Det var dessutom  många börsbolag som ändrade och sänkte sina utdelningsförslag, vilket är sensationellt ovanligt.

De tre aktierna jag tipsade om i DI gick däremot bra och Sinch är kursraketen nummer ett. Hittar man en riktig tillväxtpärla kan det dra upp en liten portfölj rejält. Sinch är heller inte precis enda IT-aktien på Stockholmsbörsen som gått upp rejält i år.

Uppföljning av aktietipsen i DI i mars 2020
På grund av de stora kursrörelserna från intervjutillfälle 12/3 och publiceringsdag i DI 13/3 har jag här två startdatum för uppföljning. Kursdatum 10 juli 2020.

Det är talande att amerikanska Nasdaq där många teknikaktier är börsnoterade är upp 18 procent bara i år. Som om coronakraschen inte ens hänt. Tillväxtaktier brukar annars svänga mer än genomsnittet, men att digitaliseringen av samhället för en extra skjuts framåt nu gör att efterfrågan ökat istället för att minska för flera men inte alla IT-sektorer. IT framstår i år som defensivt i betydelsen konjunkturokänsligt.

Den 21 april gav tips på tre lågriskplaceringar i form av fastighetsaktierna Klövern Pref, Sagax D och blandfärsens Volati Pref. Artikeln finns bakom betalvägg hos DI.se.

Hög direktavkastning är en trygghet, men den låga risken gör att den här typen av aktier inte hänger med ett börsindex uppåt. Det är förväntat och normalt. Vi köper de tryggaste aktierna för att få något som avkastar mer än räntebärande, inte för att slå ett börsindex.

Uppföljning av mina tre aktietips i DI i april
Tre lågriskaktier. Bättre än börsindex i nedgång, sämre i uppgång. Kursdatum 10 juli 2020.

Under sommaren gav jag ytterligare tre aktietips i DI, men uppföljning av dessa återkommer jag till senare.

23 procent av utdelningarna borta – här är min aktieportföljs direktavkastning och vikter just nu

Efter en intensiv vår med börskrasch coronasäkrade jag portföljen. Sen har jag bara ökat en aning i några USA-aktier under den dagen då Avanza hade courtagefri handel, annars har jag varit passiv senaste månaden lite drygt. Så här ser min aktieportfölj ut i nuläget.

Hernhags aktieportfölj - fördelning i juni 2020

Samma aktieportfölj fast sorterad efter respektive innehavs vikt (portföljandel) ser ut så här:

Hernhags aktieportfölj juni 2020 - största innehavet överst

Brookfield Renewables är störst innehavet för att de är tillsammans med Swedish Match det stora innehav som gått bäst.

Direktavkastningen på 4,5 procent är inget rakt genomsnitt utan den verkliga, det vill säga summan av alla utdelningar på årsbasis i alla aktier delar på portföljens värde. Det skiljer sig åt en aning jämfört med om vi bara räknar ut genomsnittet av alla siffror i kolumnen för direktavkastning ovan, för då tar vi inte hänsyn till storleken på innehaven. 4,3 procent är genomsnittet om vi tar det vanliga raka genomsnittet.

Direktavkastningen kommer att stiga när bolagen som sänkte sin utdelning i år återinför den under de kommande åren. Min utdelningsportfölj har dessutom högre direktavkastning än den totala aktieportföljen ovan, där mina tillväxtaktier ingår. Exempelvis Sinch har gått riktigt bra, men ger ingen utdelning utan drar ned direktavkastningen för portföljen men drar upp avkastningen.

Trots årets turbulens är min direktavkastning tillräckligt hög för att klara fyraprocentsregeln, som säger att ta du 4 procent av din portfölj årligen för att leva på kommer kapitalet inte att ta slut.

Just nu är 23 procent av mina utdelningar i utdelningsportföljen borta från toppen i februari 2020, vilket kan jämföras med de 10 procent som rådde sist jag skrev om det. Mentalt har jag tagit höjd för fler sänkningar i närtid, men flera kommer som sagt återinföras och höjas när tiderna tillåter det. Jag tänker då på Alfa Laval, Beijer Alma, Bilia, Ework och Nobina. Exchange Income, New Mountain Finance och  Oneok är de tre där jag befarar att sänkningar kan komma i värsta fall.

Kommer jag under nästa år tillbaka ner mot -15 procent i utdelningstapp för att om två år stå på topp igen är jag nöjd.

I aktieportföljen ovan ingår inte mina aktiefonder (som står på sidan med min totala sparportfölj) eller de aktieportföljer jag förvaltar som indexfonder.

Grafiken i bilderna ovan är framtaget via Google Sheets, Microsoft Excel och Gadwin Printscreen. Måhända imponerar det inte alltför mycket på dig som är grafiker. 🙂

Mitt tillväxtaktieindex bättre än börsen under första året

Efter 50 procents uppgång på tre månader blev det ett bra år till slut. Från 11 juni 2019 till 12 juni 2020 har mitt tillväxtaktieindex gått upp 14,5 procents uppgång.

tillväxtaktieindexet ett bra år första år

Avkastningen under det senaste året är per den 17 juni 2020 som grafen ovan visar fina 21,4 procent. Avkastningen har jag fått utan att ha genomfört en enda transaktion under hela året. 100 procent passiv förvaltning.

Hernhags tillväxtaktieindex har därmed slagit börsindex inklusive aktieutdelningar. Att det lönar sig att välja lämpliga tillväxtaktier i bra branscher och sedan inte försöka tajma marknaden alls utan bara vänta är intressant.

Bästa aktierna under året och fram till idag har följande kursuppgångar:
Fortnox: 115%
Vitec: 83%
Nibe: 64%
Sectra: 60%
Beijer Ref: 33%

Tyngst i fonden är följaktligen Fortnox med 11,5 procent i vikt. Om aktien går bättre än genomsnittet i fonden under det kommande året blir det en ännu större andel och då kommer jag att trimma innehavet vid nästa års avstämning.

Jag låter aktieportföljen vara oförändrad sett till innehaven och tar de få utdelningar som tickat in under året och ökar i minsta innehaven Veoneer och Proact. Det handlar om 0,6 procent av fonden som dessa innehav får dela på. Kursrasen i aktierna mäter 36 procent respektive 37 procent.

Veoneer gör säkerhetsteknik för framtidens fordon och mycket mer hatad kan aktien inte bli. Proact och datalagring har alltid varit svängigt. Inget bolagsspecifikt har skrämt bort mig under första året, även om Proact har en del att jobba på för att få upp marginalerna.

Se båda mina aktieportföljer som jag förvaltar på aktieindex-sidan. Där kan du se alla innehaven och de som är störst i respektive portfölj.

För första blogginlägget om min tillväxtaktiefond se här.

Kapitel 13 i Den enkla vägen hitta tillgångarna som gör dig rik behandlar det här sättet att göra sina egna fonder som fungerar som börsindex.

Hitta tillgångarna som gör dig rik

Om du vill köpa boken hittar du den hos Bokus eller Adlibris. Det finns också signerade exemplar att köpa från Sterners Förlag.

Aktieanalys Astra Zeneca 2020 – Dubbla versioner av nyckeltal

I slutet av Börspanelen 3 nämner jag Astra Zeneca som en aktie att titta närmare på då hälsovård står stabilt och är i ropet i pandemitider. Det är också en bransch som gynnas av megatrenderna i samhället. Som jag och Arne kort diskuterade i podden ser aktiens värdering helt olika ut beroende på var man tittar och hur man räknar.

Aktieanalys - Astra Zeneca

Vad är Astra Zenecas värdering?

Läkemedelsjätten redovisar dels vinsten per aktie (=EPS = earnings per share) där allt ingår och dels den så kallade core EPS. Kärnverksamhetens vinst är klart högre och enligt årsredovisningen för 2019 är skillnaden bland annat nedskrivningar och förvärvsrelaterade kostnader.

”The difference between the Reported and Core performance in 2019 was due to an increase in legal provisions, revaluation movements on acquisition-related liabilities and higher intangible impairment charges.”

Tittar vi på första kvartalets rapport 2020 för Astra Zeneca (fil i PDF-format) ser det ut som att det är möjligt att vinsten per aktie för kärnverksamheten i år går tillbaka till ca 1 dollar per aktie, vilket innebär 4 dollar per aktie på helåret om vi räknar grovt. En aktiekurs på 52 dollar innebär då ett P/E-tal på 13, det vill säga kursen är 13 gånger årsvinsten.

Astra Zeneca har i många år delat upp kärnverksamhetens EPS och allt inkluderat-EPS. Vad som är mest rätt kan man diskutera. P/E-talet blir lägre räknat med CORE EPS då man där bortser från en massa kostnader. Nettovinsten per aktie med allt inräknat är inte långt från hälften av den så kallade kärnverksamheten.

Vad har Astra för nyckeltal egentligen?

Det blir inte lättare av att Astra Zeneca enligt Avanzas sida för den svenska noteringen har olika nyckeltal jämfört med den amerikanska noteringens sida hos samma nätmäklare. P/E-talet för ”svenska” aktien är 97 per den 15 juni medan den amerikanska har 48 i vinstmultipel. Utdelningen i svensk valuta i februari var 18,32 kr vilket är drygt 19 gånger så högt som de 0,95 USD som skiftades ut till amerikanska investerare samma dag. Det stämmer inte med växelkursen för dollar och kronor. Direktavkastningen är trots det 2,7 procent på båda sidorna.

Antalet aktier på Avanzas sida för den amerikanska noteringen omfattar alla 2,6 miljarder aktier i Astra. Detta till skillnad från den svenska noteringen där gissningsvis enbart de 136 miljoner aktier som är noterade i Stockholm tas upp. Inget konstigt där, men bra att veta.

Aktieanalys Astra Zeneca – slutsats om nyckeltalen: Den amerikanska noteringens nyckeltal hos Avanza är tydligast att följa. Om vi ska ha vinsten per aktie eller kärnverksamhetens vinst per aktie (CORE EPS) är svårare att avgöra, men marknaden bryr sig helt klart bara om kärnverksamheten. Detta utifrån hur aktien värderas.

Uppdatering 18 juni 2020: Det går tydligen två amerikanska depåbevis (ADR) på en aktie (noterad i London eller Stockholm). Det är därför som utdelningen enligt ovan ser ut att vara dubbelt så hög i Stockholm med 18,32 kr per aktie mot dollarns 0,95 USD per aktie.

Aktieanalys Astra Zeneca – så gör jag: Jag nöjer mig med Abbvie och JNJ som läkemedelsaktier i utdelningsportföljen. Astra Zenecas vinst per aktie har vänt upp de senaste kvartalen och nu ser det bättre ut för bolaget än vad jag tidigare hade förväntat mig. Patentutgångarna verkar ha ebbat ut och ersatts av lanseringar av nya läkemedel. Därför gillar jag aktien mer än tidigare.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.