Skogsägaren Weyerhaeuser – USA:s SCA

Weyerhaeuser - USA:s största skogsägare.

Amerikanska skogsägaren Weyerhaeuser är en REIT och har likt många andra aktier studsat upp sen årsskiftet, men aktien ligger ändå på relativt låga nivåer. Bolaget har 12 miljoner acres som man äger i USA och 14 miljoner acres som man arrenderar i Kanada. En acre är 0,40469 hektar. Weyerhaeuser är USA:s största skogsägare och har därmed en motsvarande position till den SCA har i Sverige. (Stycket uppdaterat vid två tillfällen den 2 mars 2019)

Direktavkastningen är på 5,4 procent, vilket är bra. Utdelningen är stigande, även om det kanske inte i nuvarande marknadsläge med prispress på timmer och trä ser ut som att det finns överflöd av kassaflöde direkt.

Weyerhaeser drar om vi justerar för fjolårets pensionsposter årligen in 1,2 miljarder dollar i kassaflöde, varav utdelningen tar ca 1 miljard dollar. Utan ökade vinster och kassaflöden räcker inte kapitalet till de 360-370 miljoner dollar man snittat på de senaste två åren.

En bättre marknad kan fixa det och bolagets nya återköpsprogram och obekymrade rad av utdelningshöjningar lovar gott. Jag är inte så otroligt säker på utdelningen, men har slagit till och köpt aktien i veckan som varit. Kursen är klart lägre än när Marc Lichtenfeld först rekommenderade den i Oxford Income Letter förra året.

Jag har även sålt allt i Klövern Pref. Jag köpte för ca 300 kr och sen ökade till drygt det och nu fick jag 341,50 kr i måndags. Kursnivåer nära ATH och jag tar på gott och ont hem en snabb vinst istället för att bara ha aktien kvar passivt. Troligen vänder kursen ned igen för dessa höga nivåer, annars lockar ändå aktier med stigande utdelningar mer än preferensaktier där utdelningen aldrig höjs.

Som vanligt ska du inte göra som jag utan göra din egen analys och ta eget ansvar för dina investeringar etc. Jag kan ha fel precis som alla andra, bla bla friskrivningar, det här är ingen investeringsrådgivning bla bla. 🙂
Hack i tillväxtkurvan för bostadsinvesteringen Tectona

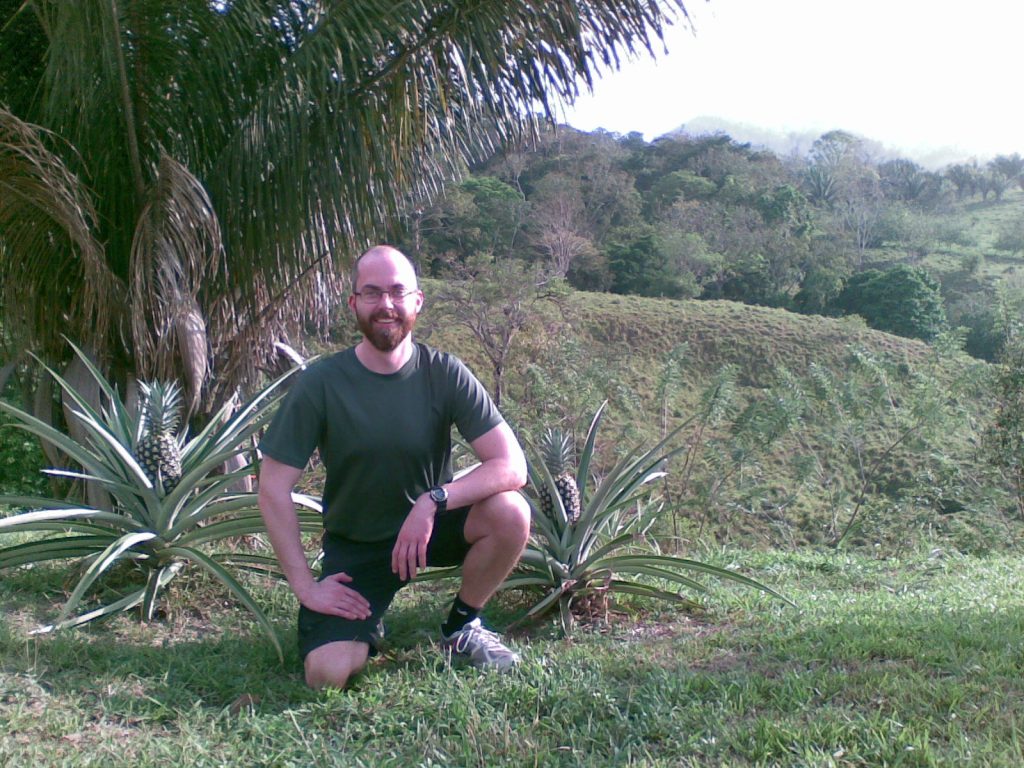
Panama 2013. Vilken investeringsresa!
Panama 2013. Vilken investeringsresa! Avsaknaden av flygande insekter även ute på landsbygden var härlig.

Att Panamas huspriser föll 4 procent ifjol satte viss press på mitt fastighetsbolag Tectona. Marknadsvärdet på bostäderna föll enligt bokslutet 4 procent även för bolaget, men det egna kapitalet ökade från 1,63 kr till 1,75 kr per aktie. Det beror på att det inte är marknadsvärdena utan lägre bokförda värden i balansräkningen.

De dolda tillgångarna i Tectona på fastighetssidan är 14 procent, vilket ger en substans på av mig beräknat till uppåt 2 kr per aktie. Alla tillgångar är förvisso inte bostäder utan det finns en liten teakplantage-exponering också. Därav namnet på bolaget, Tectona Grandis betyder teak.

Jag ligger kvar orörlig med mitt lilla innehav, dels för att jag inte kan sälja då handeln är för liten och dels för att det långsiktigt säkert blir en bra placering en vacker dag.

Bolaget tar nya tag och ska expandera för att få mer stordriftsfördelar i år. Soliditeten på 85 procent är skyhög för att vara ett fastighetsbolag så mer gas är det dags för antar jag nu när aktien är listan på NGM MTF.

Utdelningsåret 2018

2018 innebar ännu lite högre aktieutdelning, trots att jag sålde av en del aktier i slutet av året. Det var mest tillväxtaktier som inte har så hög direktavkastning och jag har dessutom ökat något i några högutdelare. 2017 innehöll en engångspost så helt klart var 2018 ett bra kassaflödesmässigt år.

Prognosen för 2019 är att det blir mer utdelning, trots att jag har 15 procent i likvider i år. I takt med att börsen ”förhoppningsvis” faller ska jag återinvestera. Ovanpå det räknar jag med en del utdelningshöjningar.

Min portföljs utveckling gick inte särskilt bra under 2018, men med -0,5 procent slog jag i vart fall flera aktieindex tack vare min lägre risk. Den genomsnittliga kunden hos Avanza gick tydligen -8,8 procent under 2018. Många är antagligen offensiva och då blir det kärvt när det är ”risk off” på börsen, det vill säga majoriteten av placerarna vill sänka sina risker.

Transaktioner i mellandagsrean

Jag köpte tillbaka AT&T den 26 december. I USA kör dem börsen ofta under julhelgerna jämfört med här hemma. 27,36 dollar i kurs är klart lägre än de dryga 31 dollar jag sålde till i juli.

AT&T har sedan dess höjt utdelningen med 1 cent per aktie, motsvarande 2 procent högre. Direktavkastningen har pga kursraset stigit till 7,3 procent, vilket lockar för en infrastrukturägare som höjt utdelningen 35 år på raken. Direktavkastningen är ligger på rekordnivåer och historiskt har den legat kring 3-6 procent. Det är högsta direktavkastningen sedan finanskrisen.

En varningssignal förvisso, men då 2019 blir mycket bättre jämfört med det investeringstunga 2019 blir nyckeltalen bättre. 110 miljarder dollar-köpet av Time Warner har höjt det så kallade CAPEX, men det sjunker till normala nivåer 2019. Utdelningsandelen räknat på fria kassaflöden blir då betydligt lägre.

5G-nätet rullas ut brett under 2019 som även blir året då AT&T lanserar en till streamingtjänst vid sidan av HBO. P/e-talet uppskattas till kanske 8 räknat på framtida vinstprognoser, men vi får se om det slår in. 183 miljarder dollar i skulder kräver vinster framöver för att AT&T ska kunna amortera ned det en bit.

AT&T utgör nu 1,9 procent av portföljen och jag ökar gärna framöver om aktien fortsätter att kännas billig. Bättre än en räntefond blir det säkert över tid, även om risken förstås är mycket högre.

Jag har också ökat lite i Six Flags, där aktien fallit ned till de nivåer som rådde innan utdelningshöjningen.

Hexagon har jag däremot sålt av. En anfallsspelare jag gärna köper tillbaka när läget på börsen ser bättre ut.

Lannebo Vision har jag också sålt ut nu. Jag sålde en post motsvarande min latenta vinst tidigare i nedgången och tar resten nu den 28 december 2018. Den blev totalt en ganska liten men bra affär, till skillnad från när jag ägde fonden under några år i början av 00-talet.

Sammantaget har jag fortsatt en för mig stor portföljandel med säkra papper och likvider.

Euroforest blev en bra skogsaffär

Euroforest och Björn Ferry
Euroforest säljer nu sina skogsfastigheter. Björn Ferry var bolagets affischnamn under en tid.

Våren 2010 köpte jag aktier i onoterade aktiebolaget Realfond Skog, som sedan bytte namn till Europeiska Skogsfonden och sen till Euroforest. Att efter finanskrisen passa på att köpa reala tillgångar lät som en bra affärsidé och riskspridning och det var det också.

Placeringshorisonten var ursprungligen fem år, men de senaste åren har verksamheten fokuserats mot Litauen och nu har Euroforest sålt skogsfastigheterna. Totalt får vi 229 kr per aktie, vilket är bra då startvärdet var 100 kr. Utdelningar på totalt ca 22 kr per aktie tillkommer. Jag köpte mina första aktier för 105 kr då jag inte var med från allra första början.

Jag räknar med att min avkastning för aktierna jag hade från första köpet är 11,5 procent om året före skatt. Detta inklusive utdelningar och ränta-på-ränta-effekt. Egentligen är det mer totalt sett då jag i maj 2017 dubblade mitt innehav till kursen 120 kr tror jag det var. En av de bästa affärerna jag gjort på senare år. Jag handlade då på listan för onoterade aktier, Alternativa som numera heter Pepins.

Bara att tacka Patrik Lingårdh & Co för ett bra arbete.

Alla trodde inte på Euroforest (dåvarande Realfond Skog) när det begav sig 2010. Här nedan ett tidningsurklipp som en kollega gav mig sedan jag skrivit om aktien i Privata Affärer. Jag lär som jag lever och tvärtom.

Realfond Skog blev Euroforest och blev en god skogsplacering. Peter Benson hade fel i sin kritik 2010.

Den annars så skarptänkte Peter Benson framstod redan då i en inte helt god dager då antalet sakfel i texten antydde att han inte läst prospektet ordentligt. Kanske hade han för dagen rollen det som numera kallas för att ”bråsa”, det vill säga komma med onyanserad kritik enbart för effektens skull.

Euroforest realfond Skog svar till DI och Benson

Benson fick svar enligt nedan från Euroforest (dåvarande Realfond Skog):

Att förvalta skog är inte gratis och en femårsplan kan förvisso förlängas, men innebär inte slutavverkning utan att fastigheterna säljs. Att förvaltarna har a-aktier med många röster innebär inte att de rånar de andra investerarna på avkastning, för den här typen av aktiebolag (kallar sig ibland något med fond med det är alltid ett bolag) fördelar vinsterna där de som skjuter till mest kapital förstås för mest avkastning. A-aktierna finns bara för att säkra förvaltningsuppdraget.

Slutet gott, allting gott.

God jul önskar jag alla mina läsare!

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.