Bemanningspärlan SJR har lockande utdelning

SJR

First North-listade SJR har likt flera andra personalintensiva tjänstebolag starka kassaflöden som bolaget kan dela ut majoriteten av. Det ger hög men inte misstänksamt hög direktavkastning, nu på ca 6,3 procent. Utdelningstrenden är stigande och aktiekursen har fallit i den nuvarande tillväxtsvackan.

Försäljningen kommer tack vare höstens förvärv att komma tillbaka under 2019 även om konjunkturen avmattas. SJR har under hösten börjat bredda sig till fler affärsområden, så man inte bara har ekonomer att hyra ut till många olika branscher utan även personal inom IT och HR. Tillväxten kan därmed fortsätta på sikt, men kortsiktigt får vi se hur bra de nya affärsområdena kommer igång och vart konjunkturen tar vägen.

Att SJR är nischat mot en lämplig yrkesgrupp är nog förklaringen till att man går mycket bättre än kollegorna i bemanningsbranschen. Många bemanningsbolag har sina problem periodvis och SJR är en av få pärlor i branschen, skrev jag rätt nyligen på PA.

Intjäningen för SJR är dessutom som sagt rätt bred och man har nog lärt sig en del av tidigare svackor i efterfrågan. Se gärna denna presentationen av entreprenören och VD:n Per Ogunro:

SJR är i år dessutom med i både Börsveckans och Placeringsguidens utdelningsportföljer. I kursrekylen har jag slagit till och köpt en halvliten post till min portfölj. Jag kan öka om det passar senare i år, annars tycker jag det är en okej storlek ändå.

Den globala utdelningsportföljen ett år senare

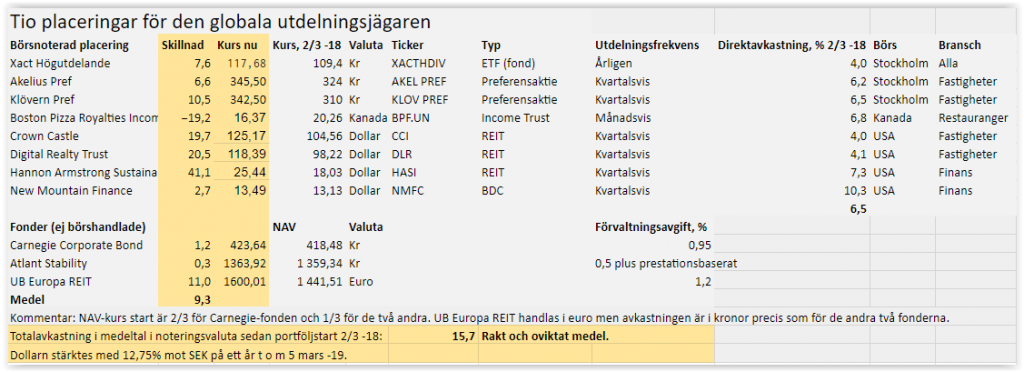
I 2018 års marsnummer av Placeringsguiden tog jag fram en global utdelningsportfölj. Så här drygt ett år senare har det gått ganska bra utifrån de relativt låga riskerna. Detta då kurserna i genomsnitt är upp med 9,3 procent och tillkommer gör direktavkastningen på 6,5 procent.

pa-globala-utdelningsportfolj2018

Avkastningen i noteringsvalutorna blir totalt därmed 15,7 procent och enligt mina beräkningar blir det 15,8 procent räknat i svenska kronor. Det förvånade mig att det var så lika då dollarn stärks en del. Avrundningar förvirrar beräkningarna lite också. Dessutom har en del av bolagen höjt utdelningarna något under året, men strunt i de marginella effekterna.

Den globala utdelningsportföljen ger både utdelningar och räntor och lite annat. Fokus är både mot preferensaktier, obligationer och utdelningsbolag. Det var tänkt att vara en bred portfölj för dig som gillar räntor och utdelningar, men vill ha riskspridning mellan Sverige, Norden och Nordamerika.

Portföljen är inte direkt sämre så här ett år senare, utan det går att ligga kvar i innehaven eller låta sig bli inspirerad. De svenska preferensaktierna tycker jag i och för sig är lite dyra nu, men tajmingen lämnar jag dithän.

Någon personlig rådgivning är detta heller inte, utan journalistik.

Sex tips på utdelningsaktier

De aktietips jag gav i DI i höstas och nu i februari fått en rätt bra start. Kan du inte läsa artiklarna på DI kan du i alla fall se namnen på bolagen jag tipsade om här nedan.

Aktierna är upp i kurs och det mer än börsindex i genomsnitt. Det index jag valt att lägga in är börsens breda avkastningsindex OMXSGI, som inkluderar utdelningar.

Tabell över hur tipsen på utdelningsaktier gått. Nu betyder per den 15 mars 2019 i kurs.
Tabell över hur tipsen på utdelningsaktier gått. ”Nu” betyder per den 15 mars 2019 i kurs.

Vi får se hur det har gått sen i höst eller så. Tack till DI för intervjuerna.

Jag vill också förtydliga det här med storbankerna. I första artikeln från oktober kanske det låter som att jag tycker man ska undvika aktierna, men jag manar mest till försiktighet. I andra artikeln från nu i februari är det Sampo jag tyckte var särskilt intressant för det är lagom exponering mot storbanksaktier.

Omtag i min tillväxtstrategi

Tin Fonder
Jag vill ha tillväxtaktier som kompletterar mina utdelningsaktier. Efter försäljningarna i vintras börjar nu en förnyad och omarbetad strategi och handlingsplan ta form.
Framöver ska jag bli mer noga med valen av tillväxtaktier med låg direktavkastning. Erfarenhetsmässigt har jag lärt mig att jag ska alltid sätta stop loss strax under MA200-trenden i den här typen av aktier. Det är lätt att säga att jag ska köpa in mig tidigt i långa uppgångsperioder, men svårare att verkligen veta var i de olika trenderna och börscyklerna vi är. Alltid stop loss på nya tillväxtaktier framöver.
Dessutom blir det nog färre antal tillväxtinnehav än vad det var som mest under 2018. De bästa fonderna får göra det mesta jobbet åt mig, även om jag vid rätt tillfälle gärna äger t.ex. Nibe, Hexagon och Fortnox igen. Men som sagt då med stop loss som skydd, så det inte blir som med Nolato och Catena Media.
Catena Media har jag sålt med förlust nu efter att jag fått en intervju-chock. I en intervju med DI sa nämligen vd Per Hellberg:
”Flera av de här förvärven gjordes på våren 2018 när omsättningen hade fått ett lyft av handeln med kryptovalutor. Vi vet alla hur det gått med det. Dessutom förbjöd man marknadsföring av binära optioner i Europa. Vi tror att det går att göra affärer på de här tillgångarna, men inte på det som de förvärvades på en gång i tiden. Vi har fått arbeta för att ställa om det när en stor del av intäkterna försvann.”
Catena Medias nya satsning på att driva trafik på webben och få provision även inom finans har med andra ord klappat ihop. Förvärven har misslyckats där. Kasinotrafiken och sajterna lär de kunna fortsätta att tjäna pengar på framöver, men jag är säker på att regleringar kommer att göra det krångligare och att USA-marknaden kommer att regleras och öppnas långsammare än många tror. Jag skulle gjort som @Kavastu och undvikit aktien på grund av fallande MA200. Marknaden är ibland smart när det gäller valet av kurstrend så stop loss får det bli framöver om jag alls ska köra med tillväxtaktier.
Även inom fonder möblerar jag om en del. Under slutet av 2018 och början av 2019 sålde jag och tog hem vinst i Lannebo Vision som jag ägde en lite längre tid. Jag lämnade även Swedbank Robur Ny Teknik med mycket mager vinst efter en förhållandevis kortare period.
Swedbank Robur Ny Teknik är fortsatt en bra teknikfond, men vill man ta rygg på förvaltarna är det Core Ny Teknik som gäller då Carl Armfelt och Erik Sprinchorn startat eget i form av fondbolaget Tin Fonder. Fonderna är lika, men inte identiska och egentligen behöver en portfölj bara en av dem.
Mitt funderande och omtag inom tillväxtspåret gör att jag köpt på mig Core Ny Teknik nu under vintern och går inte tillbaka till Swedbank Robur Ny Teknik. Lannebo Vision är fortfarande en bra fond som även de har nya förvaltare sedan 2018, men jag köper inte tillbaka mina andelar.
Core Ny Teknik blandar olika branscher som jag gillar och tror på. Det är olika nischer inom IT och medtech, allt från datorspel till kasinoleverantörer. Kapitalet jag fick från Catena Media gör sig bättre i de innehaven.
Jag gillar också att det är ett litet fondbolag med entreprenöriella förvaltare. Den åsikten är en del av min investeringsfilosofi sedan många år.

Dogs of the Dow säger köp Swedbank

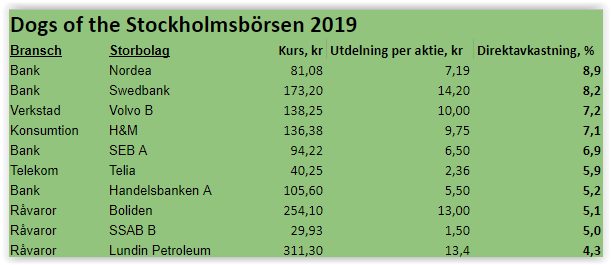
Dogs of the Dow fast på Stockholmsbörsen 2019. Kursdatum är den 4 mars. Extrautdelning ingår för Volvo, SEB och Boliden.
Dogs of the Dow fast på Stockholmsbörsen 2019. Kursdatum är den 4 mars då jag även korrigerade ett tidigare fel i tabellen. Extrautdelning ingår för Volvo, SEB och Boliden.

Dogs of the dow är teorin som går ut på att årliga köpa de tio till synes impopulära storbolagsaktier som har högst direktavkastning. Årets tio ”hundar” på börsen finns i tabellen ovan och på sidan du hittar bakom länken i föregående mening.

Teorin säger att vi ska köpa Swedbank nu. Återhämtar bolaget sig från den kurspress som anklagelser om penningtvätt drabbat aktien är det onekligen köpläge, banken är en impopulär strykhund nu. Enligt teorin ska de storbolag som har högst direktavkastning vara impopulära endast tillfälligt och sedan återhämta sig förr eller senare.

Riskerna gör att i alla fall jag avstår. Vi ska som jag skrivit se upp med de högsta politiska riskerna och utgången för Swedbank är omöjlig att gissa.

Dogs of the Dow har dessutom bara överpresterat mot index över tid, verkligen inte alla enskilda år. Ovanpå det är slagsidan mot bankaktier stor. Likaviktar du de tio bolagen ovan utgör de fyra svenska storbankerna 40 procent. Det är inte värt risken.

Se det däremot som inspiration. Kanske kan du av andra anledningar hitta en impopulär storbolagsaktie som du gillar.

Zafira-hundUttrycket Dogs of the Dow kommer tider och områden där det fanns impopulära gatuhundar, så kallade strykhundar som strök omkring. Därav namnet på aktiestrategin på amerikanska storbolagsindexet Dow Jones Industrial Average. Nuförtiden är det inte direkt rätt att använda hund som metafor för något impopulärt, för tvärtom har husdjuren senaste decenniet eller så snarast uppgraderats till familjemedlemmar. Fotot ovan är på mig med lilla Zafira som jag bodde hos en semestervecka 2016.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.