Kategorinamnet aktietips innebär inte att det är köpråd, utan att jag skriver bara om vad jag investerar i och hur jag bygger min sparportfölj.
Allt ska ses som inspiration och inget annat. Beslutet och ansvaret för att köpa och sälja aktier är förstås ditt eget. Jag guidar och föreslår, men du avgör och gör din egen analys. Detta är inte aktietips i betydelsen rådgivning och alla aktier kan sjunka i kurs så vi förlorar delar eller hela beloppet.
Mitt största innehav är den börshandlade fonden Xact Högutdelande. Idag kom beskedet att de höjer utdelningen från fjolårets 5 kr per andel till 5,60 kr per andel. ”Utdelningsbeloppet motsvarar 4,51 % av fondens andelsvärde vid stängning per 2018-04-30.” (Tillägg 3 maj 2019: datumet ovan är i skrivande stund fortfarande korrekt citerat, men det är förstås 2019 de menar).
Utdelningshöjningen är motsvarande 12 procent (ej procentenheter). Årets 5,60 kr delat på fjolårets 5 kr är nämligen 1,12. Det är en bra höjning som känns alldeles lagom, varken för stor eller för liten.
En direktavkastning på 4,5 procent är också bra. Fonden är inte full av värdefällor med enbart skyhöga direktavkastningar, utan en rätt blandad samling stabila utdelare.
I aktiechatten i fredags skrev jag som svar om bussbolaget Nobina att jag köpt en post. Min motivering var: ”Hög direktavkastning på cirka 6 procent, stigande utdelning och konjunkturstabil efterfrågan, miljövänligt. Men det är trist kurstrend och svårt att säga hur nya kontrakt påverkar kortsiktigt.”
Många nya kontrakt är ute att snappa upp i år, men jag tycker att Nobina gör rätt som inte springer på allt utan enligt vd Magnus Rosén ska vårda marginalerna. Nya kontrakt är dessutom minst lönsamma i början och mest de sista åren. Hur marginalerna utvecklas kortsiktigt kan vara ett orosmoment, men inget långsiktigt hot tycker jag.
Kollektivtrafik innebär miljövänliga transporter (antalet elbussar ökar) och Nobinas fokus på busstjänster inom städer gynnas av urbaniseringen. Kontrakten är lång och efterfrågan är stabil, även om branschen växer långsamt. Tydligen kommer man att få kämpa för 5% i tillväxt.
Att utdelningen höjdes till 3,80 kr per aktie var positivt. 6,5% i direktavkastning är högt för att vara ett bolag med stigande utdelningstrend. Som tjänstebolag drar inte Nobina mycket kapital alls utan kan dela ut stora delar av de stabila kassaflödena. Engångsposter till trots med resultatsvacka under sista kvartalet ökade ändå Nobinas vinst under det brutna räkenskapsåret till 4,03 kr per aktie, vilket och täcker utdelningen.
Men så hög direktavkastning krävs inte så mycket i tillväxt för att totalavkastningen ska bli bra. Nobina är en konjunkturstabil kassako med stigande utdelning och likt många andra svenska bolag varken känns för dyr eller som en värdefälla. Aktien är det tredje svenska tjänstebolaget jag köpt i år efter SJR och Bilia.
(Texten uppdaterad per den 18/4-19 kl 15:05 med ett par språkliga petitesser.)
Trädplantager kan löna sig, men det finns många avigsidor och risker.
I veckan har stormen kring trädplantagebolaget Better Globe tilltagit igen. Som jag skrev på twitter förtydligar jag gärna att jag fortsatt avråder från Better Globe (BG) och att jag aldrig varit med i sammanhang där BG diskuterats eller sålts in till publik/lyssnare.
Då jag dels har varit på samma scen som en av Better Globes säljare och dels jag har erfarenheter av att investera i onoterade trädplantager förklarar jag gärna lite om svårigheterna med den här typen av investeringar.
När jag investerade i teakplantager i Panama start under 00-talet var det toppen på min investeringspyramid. Min bostad, mina aktier och fonder, likvider, etc var de basen och därmed trygghet i olika former. Onoterat innebär en inlåsning och det är en risk. Ju längre desto värre.
Varken Forwood eller Tectona har någonsin hårdsålt in teakplantagerna. I dokumentet från Tectona finns olika avkastningsscenarier beroende på hur mycket teakträden vuxit (boniteten) och priset på teak. Hur mycket det blir i svenska kronor påverkas dessutom av dollarkursen. Mitt intryck härifrån var att det var seriösa aktörer.
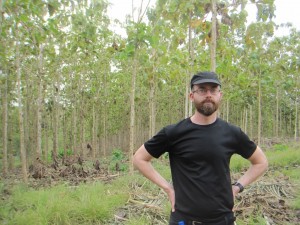
På besök hos Tectona i Panama 2013.
Nu kan det gå dåligt ändå. Problemen med plantager är att i alla fall när det gäller teak är att du blir i princip utan vinster och kassaflöden i 20 år, sen kommer allt på en gång. Enstaka gallringar och att använda marken mellan träden till annat kan ge småslantar, men i princip är det 20 år av negativt kassaflöde som kapitalet ska täcka. Dessutom kan vissa träd dö de första åren så man får plantera om, vilket också skedde för jag tror det var Forwood på något av projekten. Sånt sänker avkastningen och av flera olika anledningar avvecklade jag mitt innehav i Forwood med förlust.
Nu hade Tectona och Forwood olika upplägg och Forwood har ändrat sitt under årens gång. Äger du bara avkastningen i träden eller är du delägare även i marken så du kan få en värdeökning även där? Hur många träd och hur mycket skötsel av träden ingår i det du betalar för eller köper in dig i? Blir du delägare i ett bolag eller får du bara en sorts fordran på ett bolag om avkastning utifrån trädens utveckling?
Tectonas avkastningsscenarier i broschyren från början av 2010-talet sträckte sig från 7,7-15,5% om året i avkastning. Det är det minsta man ska hoppas på då inlåsningseffekter i hela 20 år innebär vissa risker som du vill ha kompensation för i form av avkastningsmöjligheter. Mycket kan hända i din ekonomi i övrigt under så lång tid, allt från att du behöver större bostad, blir sjuk, förlorar jobbet eller skiljer dig. Utan andrahandsmarknad med genomlyst prissättning är onoterade investeringar generellt inget för vanliga privatpersoner.
Det är med den bakgrunden jag då och då stött på Better Globe, deras avkastningsmål och alla belackare. Tack vare att träden under sin livstid ska ge nötter, frukt och gummi ska du få avkastning under år 5-19 och sen avverkningsintäkten ovanpå det. 17 euro ska bli 208 euro på 20 år, vilket innebär en CAGR (avkastning med ränta-på-ränta-effekten) på 13,34%. Offensivt, men möjligt OM allt går riktigt bra.
Det stora problemet med Better Globe är hur deras säljare har hårdsålt caset till nybörjare och småsparare. Än värre hur flera personer bakom bolaget har ett antal fiaskon bakom sig. Läs exempelvis Affärsvärldens granskning. Det ger en skrämmande bild.
När jag var med i podden Rika Tillsammans och satt på scen i Malmö pratade vi som sagt om helt andra saker. Privatekonomi och olika typer av sparande. Det innehållet är seriöst och något jag kan stå för, men jag avråder från Better Globe och bara häpnar jag när hör om hur säljare värvar säljare och får betalt för det.
Better Globes trädplantager i Afrika existerar säkert och det kan till och med med lite tur vara en hyfsad affär, men det är helt omöjligt att bedöma. Det spelar heller ingen roll. Med med de politiska riskerna, 20 av år inlåst kapital, fagra och naiva löften om avkastning från rena säljare till oerfarna sparare, nätverk av säljare (så kallad MLM)… jag häpnar.
Av juridiska och sociala skäl tänker jag inte stämpla BG eller någon privatperson som varken det ena eller det andra. Jag står över sånt och hela den hätska diskussionen och smutskastningen i sociala medier. Det Rika Tillsammans och andra gjort och sagt om BG får stå för dem och är inget jag tänker kommentera mer än det ovan.
Det är även att direktavkastningen på 5,5-6 procent (beroende på kurs) lockar då utdelningen är stigande. Utdelningsandelen är rätt låg då bara 4,75 kr per aktie av 2018 års nettovinst på 7,25 kr per aktie delas ut. Det borgar för att kassaflödena räcker till investeringar och nya förvärv.
Kurstrenden ser ut att ha vänt upp då kursen ligger ovanför MA200-dagars. Den 9 april handlas aktien utan utdelningen.
Soliditeten har sjunkit något de senaste åren och skuldsättningen har ökat något. De flesta andra risker finns inom hur branschen och konkurrenssituationen förändras framöver.
Från kurser på drygt 110 kr år 2016 varade nedgången länge och var ganska djup. Skulle Bilia ha haft direkta problem skulle jag inte ha köpt. Nu känns det mer som ett hyggligt bolag med låg värdering. En värdeaktie med bra utdelning.
Osäkerheterna kring hur förutsättningarna förändras på riktigt lång sikt då elbilar innebär färre reparationer men fler däckbyten gör tillsammans med annat mig netto neutral till megatrenderna.
Utan tydligt goda förutsättningar för branschen de kommande decennierna ska en post i Bilia inte bli för stor. Det ska inte min bli i alla fall. Såvida de inte börjar sälja lika fina bilar som det på fotot ovan förstås. 🙂
1 Hancap Pref är avnoterade nu och bolaget omstrukturerar och emitterar aktier hejvilt. Sålde du inte innan är det bara och avvakta och se var dina preferensaktier tar vägen och om du får utdelning igen framöver.
2 Rörigt är det även i Oscar Properties Pref. Här ställs utdelningarna in och även årets möjlighet att få B-preffen inlöst till 500 kr läggs på is.
En gång i tiden gillade jag Oscars preffar och rekommenderade tyvärr i alla fall B-preffen där man kunde begära inlösen. Det gav ett kursmässigt golv till aktien. Sen föll kurserna i båda preferensaktierna då bostadsmarknaden började backa ifjol och jag hoppas att alla mina läsare utnyttjade chansen att under 2018 lösa in B-preffen till 500 kr.
Att undvika allt inom bostadsutveckling och alla preferensaktier med högre direktavkastning än 8 procent är råd jag håller fast vid.
Möjligen ska jag sänka gränsen från 8 procent till 7,5 procent i direktavkastning då Oscars preffar är de som (tidigare) legat på gränsen och sen ställt in utdelningen. Annars har alla preffar med direktavkastning från ca 8 procent och nedåt hittills alltid klarat sina utdelningar. Runt 8 procent och uppåt, som Hancap, Eniro och de andra, där är riskerna högre än vad det är värt att ta som placerare.
Var försiktig med dina pengar och undvik de riskablaste preferensaktierna.