2017 blev ett bra utdelningsår

2017 blev ett nytt bra utdelningsår.

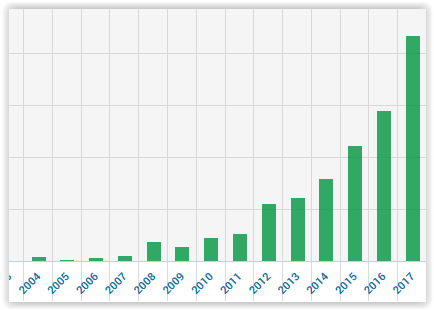
2017 blev som vanligt ett nytt utdelningsrekord. Varje år på 2010-talet har gett mig mer utdelningar än året innan tack vare den utdelningsstrategi har började köra med någon gång efter finanskrisen.

Under 2017 ingår en engångsutdelning i form av en avknoppning för omkring ett år sedan (amerikanska HCP:s avknoppning). Under 2018 är det tveksamt om det därför blir en lika fin stapel.

Mina börsnoterade besparingar gav en avkastning på totalt 9,85 procent under 2017.
Nasdaq Stockholms avkastningsindex OMXSGI var upp med 9,76%.
Hade dollarn på årets sista börsdag stigit till de 9,1 kr den kostade vid årets ingång hade min lågriskportfölj gett 14,3%.

För att vara en till största delen trygg utdelningsportfölj med i nuläget 12,1 procent i preferensaktier är jag nöjd med 2017. Att matcha Stockholmsbörsen trots lägre risk och en dollareffekt som tog ca 4,5 procentenheter i avkastning är relativt bra.

Bra utfall för analyserna av börsnoteringarna 2017

Under 2017 skrev jag 15 aktieanalyser inför notering av respektive bolag på en nordisk börslista. Av dessa hade jag rätt i 12 av fallen, motsvarande 80 procent.

Mest rätt hade jag i spelbolaget Scout Gaming och kundbonusbolaget Awardit som blev kursraketer och även rådet att teckna e-handlaren Boozt blev klart mer lyckat än genomsnittet. En del beror förstås också på exakt hur jag formulerade rådet, olika aktier lämpar sig för olika typer av placerare.

Det finns därför några aningen tveksamma utfall. I vårdbolaget Ambea var rådet att teckna och aktien var upp 10 procent från teckningskursen under första handelsdagen den 31 mars. Därefter handlades aktien till ännu högre nivåer ända fram till nu under hösten. Kursen stod något lägre vid årsskiftet än introduktionskursen på 75 kr. Här ger jag mig med lite tvekan rätt.

Motsvarande i teknikkonsulten Instalco där rådet var teckna ej, men det dröjde ändå till november innan aktien föll under teckningskursen på 55 kr. Jag ger mig därför bara ett halv rätt.

Det gäller även i Indentive där jag skrev att det ”generella rådet för försiktiga placerare är att undvika den här typen av aktier, men letar du efter en chans att teckna och sen sälja så ta den.” Aktien föll första dagen och fortsatte ned, så chanstagarna gjorde fel om de tecknade, men jag hade rätt i att försiktigare placerare skulle undvika aktien. Ett halvt rätt till mig även här.

Fel fick jag i spelutvecklaren Rovio som bara var upp marginellt och temporärt första dagen. Helt åt skogen fel hade jag i bostadsutvecklaren SSM där marknaden och börsklimatet för den typen av bolag kraschade.

Sammantaget är jag nöjd med att ha haft rätt i fyra analyser av fem. 10 av rådet var positiva (teckna/chansa) och 5 var negativa (avstå/endast för högriskjägare och optimister). Analyserna publicerades på Privata Affärers webb och i tidningen Placeringsguiden.

Köpt mjukvarubolaget Fortnox och gjort två fondaffärer

Jag köpte en liten post i det framgångsrika mjukvarubolaget Fortnox i veckan. Värderingen är hög på nuvarande vinst, men tillväxttrenden är oerhört fin och lovande. De växer nog in i kostymen framöver. Redovisningsprogram i molnet hör framtiden till och program av det slaget är inget kunderna byter hur som helst heller.

Jag tipsade om Fortnox som Månadens chans i Privata Affärer tidigare i höstas och nu lever jag som jag lär. Jag kan inte låta bli bolaget längre utan vill äga andelar i det. Går aktien ned köper jag gärna mycket mer, annars är jag ändå med på ett av de bästa tillväxttågen på de svenska börslistorna. Tillväxtbolag får gärna komplettera alla utdelningsaktier jag äger.

För en tid sedan sålde jag även ut fonden Alerian MLP ETF. Detta då kurstrenden vände nedåt igen, bland annat för att utdelningen har sänkts under 2017. När de trenderna bottnar kan jag överväga att köpa tillbaka denna skifferoljefond igen. Direktavkastningen är fortfarande hög, men av en anledning. Jag gick kursen Kavastutrender tidigare i höstas och nu tillämpar jag lite mer trendföljande investeringsfilosofi på detta innehav.

Alerian MLP ETF var en kursmässigt katastrof, ändå gick jag bara 4 procent back sammanlagt. Tacka utdelningarna för det.

Avkastningen kursmässigt blev dålig, men starkare dollar och höga utdelningar räddade mig så jag förlorade bara ca 4 procent på ca fyra år. En lärdom blir att fonder är svåra att verkligen förstå då de innehåller en massa innehav jag inte har analyserat.

En annan lärdom är att utdelningshöjande innehav med 4-5 procent i direktavkastning ofta är bättre än icke utdelningshöjande fonder som ger 7-8 procent. Samt förstås att jag gör rätt i som har många olika innehav och inte ligger för tungt i de med högst risk. Alerian MLP ETF var aldrig ett stort innehav.

Jag har också köpt Swedbank Robur Ny Teknik denna månad. Många små fina tillväxtbolag som jag inte kan köpa själv. Fonden ligger i stigande trend och kanske gör det en tid till. Den kompletterar mitt tidigare innehav Lannebo Vision  och Swedbank Robur Ny Tekniks förvaltare Carl Armfelt gör alltid bra ifrån sig när har pratar i EFN eller i poddar.

Tectona Capital – mitt exotiska och spännande innehav mot notering

Äntligen är mitt onoterade innehav Tectona Capital på väg mot en börslista. I början av 2018 kommer aktien att börja handlas på NGM MTF.

Tectona Capital är ett fastighetsbolag med fokus mot Panama. Det landet växer snabbt och därmed är utvecklingen för hyresfastigheterna god. Tectona köper in stora lägenheter och styckar av dem till två eller tre små och hyr ut dem. Efterfrågan på små lägenheter är större än på den för stora.

Just nu tar Tectona Capital in kapital via en listningsemission. Själv känner jag mig mer eller mindre fullinvesterad i bolaget på kort sikt.

På risksidan märks slagsida mot dollarn, då Panamas valuta är amerikansk dollar. Tectona är också ett litet bolag (endast 22 miljoner i eget kapital) med stort personberoende.

Mig veterligen är inte fastigheterna upptagna till marknadsvärde i bokföringen. Därför bör det finnas en del dolda värden i balansräkningen, vilket å andra sidan gör Tectona lite svårvärderat. Teckningskursen på 2,70 kr kanske känns stor i förhållande till den bokförda substansen, men i praktiken är det annorlunda.

Lite mer om preffläget

Efter önskemål vill jag förtydliga lite om hur jag ser på läget för vissa preferensaktier just nu.

Jag tipsade tidigare i höstas om preferensaktier, bland annat de från Alm Equity och Oscar Properties. Sedan dess har normaliseringen av bostadsmarknaden i Stockholm skapat lite skrämselhicka även för preferensaktierna.

Att preffar går ned i kurs motsvarande ett till två års direktavkastning eller är ganska normalt. Trygga Akelius Pref har pendlat mellan 270 kr och 340 kr de senaste tre åren, vilket är större spread än så.

Min utgångspunkt är fortfarande att de båda stora bostadsutvecklarnas preffar jag framhållit är något att behålla. Främst Alm Equity som har bostäder i mellanprissegmentet, men jag tror även att Oscar P reder ut det hela. De emitterar hellre nya stamaktier än ställer in utdelningen på preffarna.

De bostadsutvecklare som kommer att gå i konkurs är istället de som är mindre och nyare, främst de som köpt alldeles för dyra byggrätter. De får nu svårt att sälja till de priser som krävs för lönsamhet, i alla fall om de inte sålt en stor del av bostäderna innan byggstart. De kan heller inte alltid byta till att sälja hyresrätter istället för bostadsrätter då de skulle behöva högre hyror än vad den reglerade hyresmarknaden kanske tillåter.

Ta det försiktigt med att köpa stamaktierna för där kan det bli värre under det kommande året, även de i Alm Equity och Oscar P.

Däremot behåller jag mina preffar i Alm Equity och funderar på att öka framöver.

Jag vill betona risken mer nu än vad jag gjorde i artikeln länkad till ovan. Marknaden har mer skrämselhicka än vad jag trodde det skulle kunna bli. Främst för en lyxbostadsutvecklare som Oscar P blir det en kärvare marknad. Ligg inte för tungt i den preffen. Även om de troligen enligt preffarnas villkor kan lösa in dina B-preffar till 500 kr om du ber om du inför mars månad är det inte helt säkert de anser sig ha råd just nu.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.