Cibus och andra fastighetsbolags utdelningar är i farozonen

Både utdelningarna under 2023 och 2024 är i farozonen för många fastighetsbolag. Två bolag har pausat utdelningen hittills och det borde bli fler.

Högt belånade Cibus Nordic är en kandidat. En negativ tolkning är att kreditlinan hos bankerna redan är stretchad till max.

Castellum och Estea har pausat

Estea Omsorg har pausat utbetalningarna av räntorna till oss som äger kapitalandelsbeviset (vilket är en börshandlad skuldsedel). Som jag skrev i aktiechatten hos Privata Affärer tycker jag att det känns lite synd även om det är ett bra försiktighetsdrag.

Räntan kommer att ackumuleras och ägarna till andelsbevisen har rätt att få den vid senare tillfälle. Castellums pausade utdelning kommer inte tillbaka på det viset. Estea Omsorgs indragna ränta har jag därför inte så mycket emot. Vi står helt enkelt längre fram i kön till utbetalningar där.

Den ackumulerade räntan läggs bara på hög, så det blir ingen ränta på ränta-effekt i Estea Omsorgs räntepaus. Det är det svar jag får av bolaget.

Fler fastighetsbolag lär sänka utdelningen

Fastighetsbolag som jag tror kommer att sänka utdelningen på sina stamaktier är bland annat Corem Propertiers.

Cibus Nordics utdelning ligger också i farozonen över tid. Här är några punkter som gör att jag att jag backar:
– Signaler från flera olika håll i branschen om att fastighetsbolag allmänt kommer att behöva sänka eller dra in utdelningarna helt. Det beror på att även om bankerna är pigga på att låna ut, sker det inte till vilka villkor som helst.
–58 procent i belåningsgrad är högst i branschen och det var inget som bolagets CFO direkt bemötte när jag frågade. Inte mer än att de har höga avkastningskrav och mycket stabil efterfrågan från kunder. Det är ju mer intäkts- och tillgångssidan av det hela. Kostnads- och skuldsidan är vad den är och det är där molnen tornar upp sig.
– Obligationen de emitterade under hösten 2022 var enligt detta pressmeddelande till tremånaders euribor plus 7 procentenheter är dyr. Ca 9 procent i skrivande stund. Det säger en del om vilka risker räntemarknaden sätter på bolaget just nu. Löptiden är dessutom bara tre år och inte som i Intrums fall där den svindyra obligationens löptid var på drygt fem år.
– Det blev lite konstigt när Cibus under första halvåret 2022 skulle införa en D-aktie och sen ångrade sig och fick ändra utdelningen på stamaktien till det vanliga via en extrastämma. Borde inte bolagsledningen ha kollat med storägarna innan? Eller ändrade sig storägarna under tiden?

Cibus Nordics aktie halverades å andra sidan i kurs under 2022 och frågan är om det därför alls behöver rasa så mycket mer även om utdelningen sänks eller slopas i vår eller om drygt ett år. Castellum-aktien föll inte med så dramatiskt mycket på deras besked sett över ett par veckor.

Vad svarar Cibus Nordic?

Jag frågade Cibus finanscehef Pia-Lena Olofsson om ovan nämnda obligationslån som kostar euribor plus 7 procentenheter i ränta. Det innebär drygt 9 procent i årsränta på det lånet.

Varför lånade Cibus Nordic på obligationsmarknaden till euribor+7 procentenheter istället för att ta banklån där räntorna borde vara lägre?

– Vi har inga obelånade fastigheter att ta en seniorfinansiering i bank med. När vi tar banklån så belånar vi portföljer av fastigheter med säkerhet i dessa fastigheter. Alternativet är juniorfinansiering/mezzaninlån som ligger säkerhetsmässigt efterställt den seniora finansieringen i bank. Denna typ av lån har en högre ränta än bankfinansiering – i många fall likställd med obligationsfinansiering.

Min tolkning av det svaret är att fastigheterna mer eller mindre är så belånade de kan vara. Med 58 procent i belåningsgrad är kanske banklånen redan stretchade till max och det är efterställda obligationslån till rejält hög ränta som gäller.

9 procent i låneränta är klart högre än avkastningskraven på fastigheterna. I tider med stigande ränteläge är det oroande.

Vad gör Hernhag med sina aktier nu då?

Jag älskar Cibus Nordics fokus och som jag skrev i förra inlägget vill jag gärna öka, men det är bara på lång sikt.

Kortsiktigt är jag så pass fundersam kring utdelningen att jag har minskat genom att sälja en tredjedel av aktierna. Cibus väger ändå 1,9 procent av portföljen och tills vidare tycker jag det räcker. Aktien behöver inte falla så mycket mer, vad vet jag.

Kapitalet placerar jag om i annat där utdelningen känns säkrare. Bland annat har jag ökat lite till i BAM, Brookfield Asset Management.
Utdelningsrekord när 2022 blev året då låg risk lönade sig

Utdelningsåret 2022 innebar ett rekord för hur mycket utdelningar jag fick från mina aktieinnehav. Dessutom blev totalavkastningen mindre dålig än för de svenska börsindexen.

Utdelningsåret 2022 innebar ett rekord för hur mycket utdelningar jag fick från mina aktieinnehav. Dessutom blev totalavkastningen mindre dålig än för de svenska börsindexen.
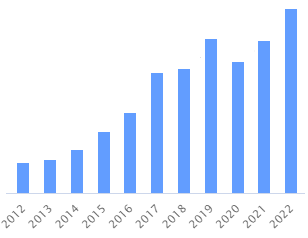
Mina erhållna utdelningar hos Avanza, alla depåer. 2017 hade en positiv engångspost.

Avkastningen 2022

Stora utdelningsportföljen stod emot bra och totalavkastningen blev endast -7,4 procent. Det är klart bättre än storbolagens -12,9 procent och hela Nasdaq Stockholms -22,4 procent.

Utdelningsstrategin levererade med andra ord relativt bra. 2016 utkom min utdelningsbok Bli rik på aktieutdelning och sedan dess har jag slagit börsindex.

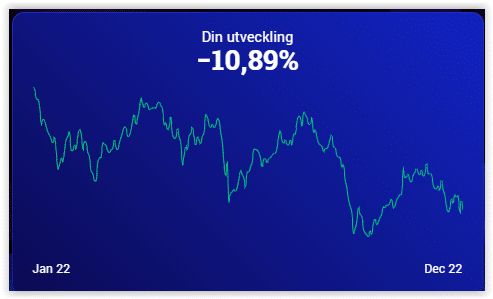
Alla depåer hos Avanza gav mig totalt -10,9 procent. Tillväxtaktierna i min IPS var under 2022 med och drog ned avkastningen.

Min totala avkastning under 2022.

Tyvärr gick det tyngre för andra sparare och jag lider lite med dem:

Genomsnittskunden hos Avanza tappade rejält mot storbolagen, men ser ut att ha slagit börsindex totalt då OMXSGI föll 22,4 procent.

Under det starka börsåret 2021 tappade den genomsnittliga spararen hos Avanza mycket mot börsindexen. Många kanske har för dålig riskspridning eller tar för höga risker?

Dubbelnotering – Vilken börs är bäst?

Om en aktie är noterad både i USA och i Kanada, på vilken börs är det då bäst att köpa som svensk? Svaret är att vid dubbelnotering du ska välja börsen i bolagets hemland.

Anledningen är att:
–> Om du köper kanadensiska aktier noterade i USA så kommer det att dras 25 procent i källskatt på alla aktieutdelningar.
–> Om du köper kanadensiska aktier noterade i Kanada så kommer det att dras 15 procent i källskatt på alla aktieutdelningar.

Anledningen till att det är så är att olika länder har olika hög källskatt och att det dessutom mellan olika länder finns dubbelbeskattningsavtal som kan förändra källskatten.

Det kan vara olika för börser även i andra länder när det gäller källskatten. Läs exempelvis denna genomgång av källskatten hos Avanza.

Har du kapitalförsäkring så kommer banken/pensionsbolaget sannolikt att begära tillbaka källskatten åt dig. Problemet är att det hos flera banker tar tid innan du får det du ska, så ju mindre källskatt som dras desto bättre.

Vissa banker är numera väldigt snabba med källskatten, men har du en bank som inte är det finns det en lösning.

Konvertera aktier från USA till Kanada

Jag har testat att konvertera det vill säga flytta aktier från New York-börsen till Toronto-börsen. Jag begärde det via Avanzas kundtjänst för att slippa den extra källskatten som drogs från Brookfield Corporation, som när jag begärde detta i december 2022 hette Brookfield Asset Management. (Sedan dess har bolaget knoppat av en verksamhet och bytt namn.)

Flytten av aktier mellanbörserna påbörjades 8 december och blev klar den 19 december. 11 dygn inklusive heldagar. Det är ändå ganska snabbt att konvertera/flytta aktier.

Bara fyra dagar efter det meddelar Avanzas sparekonom Nicklas Andersson att banken ska börja återbetala källskatt mycket snabbare. Vilken tajming!

Därmed spelar det plötsligt mindre roll var man har sina aktier, om källskatten ändå återbetalas snabbt. Valet vid dubbelnotering hade inte varit särskilt avgörande för avkastningen ändå, men en princip och många bäckar små…

Vad är direktavkastning?

Den här delen i Hernhags Aktieskola förklarar vad direktavkastning är. Direktavkastning är per definition hur stor aktieutdelningen per aktie är jämfört med aktiekursen.

Direktavkastningen får du fram genom att dela utdelningen per aktie med kursen och sedan räkna om till procent. Direktavkastning uttryckts nämligen alltid i form av en procentsats.

Vad är direktavkastning? Direktavkastningen får du fram genom att dela utdelningen per aktie med kursen och sedan räkna om till procent.

Lär dig grunderna inom aktieutdelning i en annan del av aktieskolan. Då blir det lättare att förstå denna del sen.

Hur får jag bra eller hög direktavkastning?

Den bästa aktieutdelningen är den som stiger och oftast innebär det att en stor del av bolagets kassaflöde blir återinvesterat i verksamheten. Särskilt om branschen växer kan bolagen växa och då prioriteras oftast tillväxten. Inte att dela ut kapital till sina aktieägare.

Utdelningstillväxten kan vara desto högre för tillväxtbolag, men direktavkastningen är ofta låg då snabbväxare värderas i regel högt på börsen. Totalavkastningen blir ändå bra om bara aktiekursen stiger över tid.

Vissa placerare föredrar tillväxtaktier medan andra vill ha värdeaktier. Välj den aktiestrategi som passar dig bäst och ha det här med direktavkastning som något underordnat, som en del i valet av aktier.

Titta på hernhag.se/utdelningar för utdelningstrender. Jag tittar mycket på det, men också en hel del annat när jag ska välja aktier att köpa.

Jag brukar föredra en direktavkastning på 2-6 procent för majoriteten av mina aktieinnehav. Några köper jag för den höga direktavkastningens skull och då räknar jag med att kursen inte kommer att gå särskilt bra. Tele2 B är en aktie som ofta står lågt jämfört med utdelningen, och än mer branschkollegan Telia som jag inte gillar lika mycket.

Preferensaktier och D-aktier ska ha högre direktavkastning än vanliga stamaktier, då utdelningen inte höjs där. Det är därmed en annan sorts investering inom utdelningar.

Tillväxtaktier har som jag nämnde ovan i regel låg direktavkastning, vilket inte spelar någon större roll. Jag har då och då i alla fall satsat på aktier i exempelvis mjukvarubolaget Fortnox (när de var börsnoterade) och ofta med framgång. I sådana bolag har aktien ofta en direktavkastning under 1 procent och det gör inget då nästan allt handlar om att istället få avkastning via stigande aktiekurs.

Direktavkastningen svänger i takt med börskurserna. Det gör även många andra nyckeltal och aktievärdering handlar därmed ofta om att baka ihop alla siffror till en helhetsbild samt att förstå bolagens långsiktiga utveckling.

Fonder med utdelning och direktavkastning

Även i Sverige finns det fonder med utdelning. Aktiespararna Direktavkastning B och min favorit Xact Norden Högutdelande är två fonder som betalar ut utdelning till sina fondandelsägare.

Det gör inte fonden Swedbank Robur High Dividend, som har utdelningsaktier som fokus. Den återinvesterar istället all utdelning. Nästan alla fonder som placerar i aktier erhåller utdelningar i någon form och det allra vanligaste är att utdelningen återinvesteras.

Det vore ändå möjligt för fondbolagen att berätta om direktavkastningen som aktierna i fonden har. Vad är genomsnittet och vilka övriga genomsnittliga nyckeltal har fondens innehav? Bättre information från fondbolagen är en gammal käpphäst jag har på min sida med opinionsbildning.

Sparar du i aktier istället för fonder kan du däremot lätt själv räkna ut direktavkastningen för alla dina innehav och för andra aktier som du är intresserad av. Om du inte räknar själv är det lätt att hitta vad direktavkastningen är för olika bolag. Det står på bankernas och nätmäklarnas sajter samt på ekonomitidningarnas sajter.

Lär dig mer om direktavkastande aktier och utdelningar

Förutom Aktieskolan för nybörjare som jag har här på sajten kan du även lära dig mer om direktavkastning i dessa båda aktieböcker.

Lär dig mer om direktavkastning i min nybörjarbok Att lyckas med aktiesparande
Lär dig mer om direktavkastning i min nybörjarbok Att lyckas med aktiesparande.

Information om alla mina aktieböcker om hur du lyckas på börsen samt blir rik och fri finns här.

De fyra kanske bästa aktieböckerna för nybörjare hittar du här.

Ytterligare lästips:
Aktier för nybörjare – min kategori med blogginlägg för unga och nya på börsen.

Bästa tipsen för att nå dina mål

På instagram blev jag nyligen intervjuad av Mindsetgurun om bland annat mina bästa tips för hur du som läsare ska nå dina mål. Här kommer mitt svar som jag också utvecklat något från intervjun, som du kan läsa här om du har instagram-appen.

På instagram blev jag nyligen intervjuad av Mindsetgurun om bland annat mina bästa tips för hur du som läsare ska nå dina mål. Här kommer mitt svar som jag också utvecklat något från intervjun.

Fråga: Vad är ditt BÄSTA tips alla därute som också strävar efter att uppnå samma mål som dig?

HERNHAGS SVAR: Bästa tipset är att lära känna dig själv och vad som du verkligen blir lycklig av. Därefter behöver du hitta sätt att nå dit samt att tjäna pengar på det du verkligen brinner för. Sånt kan ta lång tid så försök att njuta av resan mot målen.

Älska det du gör eller gör det du älskar. Läs mitt blogginlägg om hur du hittar passionen i livet och karriären.

Det är trots allt dina inre drivkrafter som ger dig passion och som lägger grunden för din karriär och dina investeringar.

Jag tycker även att du ska vara flexibel när det ambitiösa slutmål. För du kanske upptäcker att de du satte upp från början inte var de som du vill verkligen vill nå. Under resans gång kan mycket hända då du utvecklar dig som person.

Oavsett bryt ned alla dina mål till många små delmål, så du kan börja ta de första stegen. Målsättningar och sannolikheter för att nå dem skrev jag en del om i min bok om de bästa tillgångarna.

Sikta gärna mot stjärnorna så kanske du når halvvägs, mot en annan stjärna eller åtminstone en trädtopp. Det kanske gör dig ännu lyckligare. Ibland är framgångens pris för högt för att det ska vara värt det. Ibland inte.

Tyvärr kan jag inte vara mer specifik än så här, för allt beror på vem du är och vad du drömmer om.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.