Analys av Cibus Nordic Real Estates belåningsgrad 2022

Ett av mina kvarvarande fastighetsbolag är Cibus Nordic Real Estate och de är högst belånade på börsen enligt nedanstående grafik från DI.se. Jag blev därför intresserad av vad bolaget hade att säga i frågan och som en del av en liten analys av Cibus Nordic mejlade jag frågor till bolagets CFO.
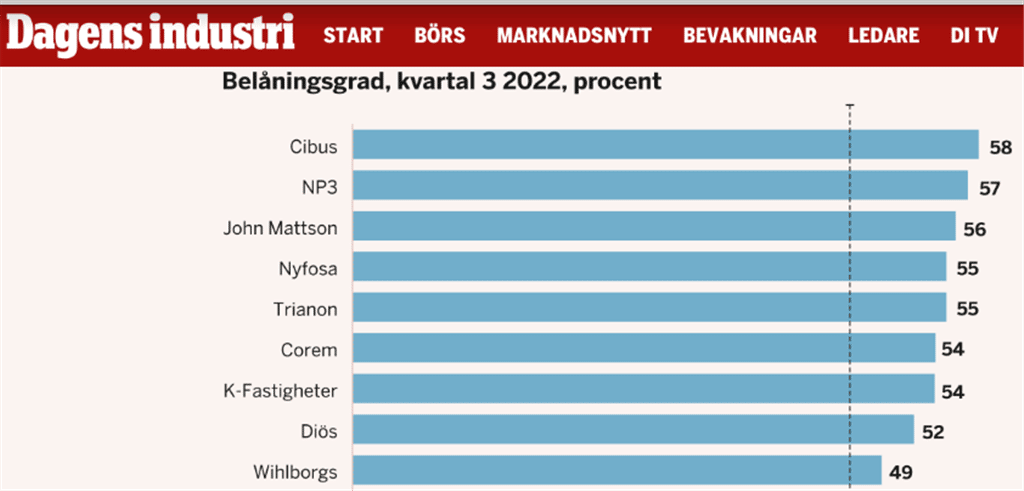
Analys av Cibus Nordic Real Estates belåningsgrad 2022 - Ett av mina kvarvarande fastighetsbolag är Cibus Nordic Real Estate och de är högst belånade på börsen enligt denna grafik från DI.se.
Grafik av Helena Fahleson och klippt från DI.se av mig. Länken öppnas i ny flik och är sannolikt bakom betalvägg.

Mina två frågor är svärtade och svaren kommer alla från Pia-Lena Olofsson, CFO på Cibus Nordic.

Enligt artikel i DI har Cibus Nordic högst belåningsgrad av alla fastighetsaktier. Har ni någon kommentar till det och belåningsgraden? Vad är strategin och det finansiella målet? 

– Till skillnad ifrån andra fastighetsbolag har Cibus bara en liten mängd hybridobligationer (30 MEUR) och inga andra instrument som kan räknas som eget kapital. Vi har över lag en låg andel obligationer. När man diskuterar belåningsgrad måste man bedöma det långsiktiga värdet av fastigheten i sig.

– Vi har varit förundrade över den stora skillnaden i avkastningskrav på olika typer av fastigheter de senaste åren. Skulle vi innan denna turbulens ha köpt 10 ICA-butiker så hade vi betalt en yield på 5-5.5 %. Skulle vi ha förvärvat logistikfastigheten som förser dessa butiker med varor hade vi fått betala ett avkastningskrav på 2,5-3%. Det finns ingen logik i det.

– Det krävs specialtillstånd för att få sälja mat i en fastighet. Läget är också väldigt viktigt för att kunderna skall gå till butiken. Logistikfastigheten däremot kan ligga varsomhelst. Våra typer av fastigheter dvs livsmedelsbutiker har visat sig gång på gång att i oroliga tider så ger dessa stabila kassaflöden då människor i mer utmanade tider äter mer hemma istället för att gå på restaurang mm. Detta tror vi ger mer stabila fastighetsvärden över tid.

– I Q3 hade vi t ex positiva värdeförändringar på fastigheterna med 8.9 MEUR. Detta då våra hyror ökar med KPI samtidigt som avkastningskraven har varit stabila.

– Strategin är som alltid att förvärva, förädla och förvalta livsmedels- och dagligvarufastigheter i Norden men på sikt även i övriga Europa. Vi har ett tillväxtmål att nå en fastighetsportfölj på 2,5 -3 miljarder EUR. Tidigare hade vi tidsgränsen till slutet av 2023. Dock har vi valt att på grund av det nya marknadsläget att skjuta fram tidpunkten för att nå målen till dess att marknaderna är mer stabiliserade. Detta gäller även målet för att nå kriterierna att nå investment grade i kredit rating, svarar Pia-Lena Olofsson på Cibus Nordic.

Gällande finansieringen – vilken andel obligationer siktar Cibus mot? Ni har 22 procent för tillfället?! Är trenden att minska andelen? 

– Det beror på hur obligationsmarknaden utvecklar sig över tid. Vi utvärderar ständigt olika finansieringsalternativ och väljer det som vi bedömer är mest gynnsamt för Cibus över tid, svarar Pia-Lena Olofsson på Cibus Nordic.

Min kommentar och analys av Cibus Nordics finansiella läge

Det är intressant att avkastningskraven är så mycket högre på butiker än på logistikfastigheterna. Trots att det borde vara minst lika framtidssäkert. Jag kan spekulera i att vissa logistikfastighet kan användas till mer än matbutikernas livsmedel och därmed gynnas av den långsiktiga trenden där e-handel tar marknadsandelar.

Oavsett har Cibus betryggande höga avkastingskrav i tider där Cibus enligt uppgifter på deras sajt lägger om lån till en ränta på 3 månaders EURIBOR + 700 baspunkter. Det innebär 7 procentenheter över interbankräntan, vilket känns högt. Utifrån hur mycket inflationen höjer hyresintäkterna 2023 är det ändå inte orimligt högt och det här är bara en del i finansieringen.

Det uppskjutna tillväxtmålet känns seriöst. Vi får senast i bokslutet se om bolaget fortsätter att höja utdelningen eller hur det går. Jag tror på fortsatt hög utdelning, men kanske ingen höjning. Det skulle förvåna mig om ett sådant nischat bolag som Cibus skulle behöva slopa utdelningen helt redan nu.

Jag är frestad att öka i aktien, men ska försöka vänta till bokslutet för att vara på säkra sidan.

Dessutom är jag fortsatt lite oroad gällande belåningsgraden, för vi vet inte vad bankerna säger under de kommande åren. Vi kan inte utesluta att de ställer högre krav på finanserna för att ge bra räntor på lånen.

Oavsett det kommer det nya högre ränteläget allmänt att slå igenom mot finansieringen de kommande åren för Cibus Nordic och deras branschkollegor. Viss press på fastigheternas värden lär vi få se även här och minns att även Castellums fastigheter steg i värde i tredje kvartalet och att de ändå sänkte utdelningen strax efter det.

I bästa fall stiger Cibus driftnetto minst lika mycket som räntekostnaderna. Bolagets hyresgäster har ju i över 90 procent av fallen avtal av typen triple-net, det vill säga hyresgästen får stå för renovering och ökade elkostnader mot att hyran alltid ligger på en lägre nivå än för andra avtal.

Det är sammantaget svårt att säga hur billig Cibus och andra fastighetsaktier är. Det är lite för tidigt. Vi ska i vart fall inte ligga tungt i en enskild placering. Efter stora ras är det ändå säkert långsiktigt bra lägen för den som köper då och då. Triple-net-avtal för livsmedelsbutiker känns ändå långsiktigt stabilt, till skillnad från exempelvis klädbutiker och i viss mån även kontor.
Nya Sampo-aktien och valutakostnader

Jag har fått frågor om nya Sampo-aktien i veckan. Parallellnoteringen som nu skett i Stockholm – är den bättre eller billigare än samma aktie i Helsingfors?

ag har fått frågor om nya Sampo-aktien i veckan. Parallellnoteringen i Stockholm - är den bättre eller billigare?

Rent formellt är det svenska depåbevis (SDB eller på engelska SDR) som noterades på Nasdaq Stockholm den 22 november 2022. I praktiken är det som vanliga aktier, även om det rent formellt är skillnad.

LÄSARFRÅGA: Som ägare av finska Sampo-aktier har jag nu fått erbjudande att konvertera mina finska stamaktier till svenska depåbevis. Är det en bra eller dålig idé med tanke på att kronkursen är dålig? Eller är det så att intresset för aktien ökar och därmed kanske också kursen?
SVAR: Valutakursen spelar ingen roll då aktierna kommer att handlas i paritet med varandra. Den ena noteringen kommer att stå i samma kurs som den andra sedan man räknat om i den valutan. Kanske ökar intresset för bolaget en del långsiktigt. Jag tror ändå inte det blir avgörande för kursen.

Det inom valuta som spelar roll här är valutaväxlingsavgiften som uppkommer om du handlar en aktie noterad i euro på en svensk depå där det inte finns valutakonto kopplat till. Det vill säga de allra flesta ISK och KF vi har i landet. Sampo-aktierna blir därmed netto valutaväxlingen billigare att handla på Nasdaq Stockholm.

Utdelningen sätts i euro, men bankerna tar ändå ingen valutaväxlingskostnad på utdelningen om du äger de svenska depåbevisen.
Sampo kommer nämligen för de svenska aktierna att växla via Euroclear och då gäller samma sak som för Evolution och Hexagon som båda sätter sin utdelning i (redovisningsvalutan) euro. Här är svaret från Avanzas kundtjänst, som jag frågade om Sampo:
”För svenska aktier (inklusive Sampo om du har den svenska varianten) som delar ut i euro så sker växling direkt hos Euroclear och vi mottar endast SEK som vi bokar ut till våra kunder. Vi tar således inget betalt för växling då ingen sådan sker hos oss.”
Om det blir en växlingskostnad i tidigare led låter jag vara osagt, men Sampo har ju tillgångar i SEK så det borde inte vara nödvändigt ens för dem.

I övrigt kanske det är lägre courtage att handla Sampo på Stockholmsbörsen än på Helsingfors dito. Olika banker kan ha lägre courtage för svenska aktier.

Källskatt på utdelningen? Ja, sannolikt. Det är ett krångligt område så jag går inte in på detaljer utan föreslår en bra KF för Sampo oavsett noteringsplats.

Sampo är annars en värdeaktie och en bra basaktie att ha i portföljen. Jag skrev lite om det och det ovan i aktiechatten som jag nyligen hade på Privata Affärer sajt.

Uppdateringar:
Den 27 november kl 22:45: Ett stycke om depåbevis har jag lagt in efter ingressen.
Den 29 november: Stycket om valutakostnad på utdelningen har korrigerats med svar från Avanza.

Oklarheterna i Castellum fick mig att sälja

Här kommer min genomgång om läget i Castellum och varför jag sålt, samt vad vi ska hålla koll på i sektorn framöver.

Det blir antagligen ingen svensk utdelningsaristokrat. Efter 24 år har Castellum som jag redan skrivit lite om slopat utdelningen som skulle ha kommit under 2023.

I teorin hinner de införa utdelningen efter beslut på extrastämma hösten 2023 och bli en aristokrat ändå. Det allra mest troliga är ändå att trenden att bruten. De får kalla det ”pausad utdelning” om de vill, jag tror pausen blir minst ett helt år (2023). Förutsättningarna lär bestå en tid och då även utdelningspausen.

Oklart varför beskedet kom exakt just nu

Jag bedömer beskedet om den pausade utdelningen som en försiktighetsåtgärd i kombination med indirekta påtryckningar från storägaren Akelius Residential Property. Roger Akelius säger och gör dessutom det som passar honom och just nu får det han säger kursen ibland att falla.

Slopad utdelning borde sätta press på VD och storägare Rutger Arnhult, som å andra sidan just stärkt finanserna i sitt högbelånade ägarbolag M2. Detta efter försäljningen av Castellum-aktier för 4,6 miljarder kr till just Akelius.

En enhällig styrelse där vd Rutger Arnhult ingår tog beslutet att pausa Castellums utdelning. Finansiellt pressad och i behov av utdelningarna verkar han inte vara utifrån det. Han och bolagsledningen var med och föreslog beslutet till styrelsen.

Vad som förändrats sedan den av självförtroende präglade niomånadersrapporten är oklart. I en intervju i DI med ordförande Per Berggren (länk i ny flik och artikel bakom betalvägg) kom inget mer substantiellt än detta:
”Marknaden har förändrats, och den är framför allt väldigt svår att överblicka och läsa av. ”

Samtidigt har Castellum enligt Berggren ändå bra finanser:
”Vi har en stark balansräkning och full likviditet för att kunna lösa våra obligationer 2022 och 2023, och har goda relationer med bankerna.”

Har ska vi agera då?

Jag skrev i aktiechatten den 4 november 2022 att det var bäst att avvakta i Castellum och inte köpa dippen. Även om jag inte hade en aning att styrelsen redan nu skulle föreslå att pausa/slopa utdelningen för 2023 kände jag mig mer osäker kring bolaget än vanligt. Det gör jag fortfarande.

Därmed är Castellum ingen given utdelningsaktie på det viset längre. Agera utifrån om du vill ha en utdelningshöjare eller om det går bra med en värdeaktie som kan ge utdelning igen framöver. Bolaget får vara kvar som förslag på basaktie tills vidare.

Det är ändå värt att hålla extra koll på Castellum och alla andra fastighetsaktier. Avgörande är hur stora nedskrivningar det blir av fastigheter framöver. Sjunker värdet på fastigheterna ökar per automatik belåningsgraden – allt annat lika. Utifrån substansrabatterna på börsen är det märkbara nedgångar av substansen som väntar.

Sammantaget känns det som att det varken är storägare eller ens obligationsinnehavare som vi i första hand ska hålla koll på. Jag tror att den stora riskfaktorn för fastighetsbolagens finanser vid sidan av räntorna är bankerna:

Tack och adjö då, Castellum!

När bolaget fortsatte att höja utdelningen mitt i coronakraschen 2020 blev jag lite kär i aktien. Nu tvingas vi gå skilda vägar. Jag var inte helt förtjust i fusionen med Kungsleden på grund av alla deras kontor. Nu när utdelningen dras in utan en mer konkret förklaring eller någon akut kris känns det rätt att jag har sålt allt för att kunna fokusera mot mina andra fastighetsaktier.

Det oklara läget gör att jag av strategiska skäl har sålt av allt. Det minskar även min exponering mot mycket kapitalintensiva och ränteberoende bolag. Jag har som jag skrev i aktiechatten nyligen ”…fem fastighetsplaceringar (varav två tycker jag tycker kan klassas som digital infrastruktur istället) kvar på börserna och dessa står för 14,5 procent av min börsnoterade portfölj. Det är för riskabelt att sitta med hur mycket fastigheter som helst när räntorna stiger.”

Castellum är en helt okej värdeaktie och basaktie på dessa nivåer, men det är inget givet läge heller. För just mig med flera andra fastighetsaktier i portföljen är det ingen investering jag behöver sen utdelningstrenden spruckit. För dig kan det vara annorlunda och vill du behålla aktien och vänta ut bättre tider – gör det.

Min tid som ägare från 2013 till 2022 blev sådär, även om risken i bolaget länge var låg. Buntar jag ihop alla inbetalningar (aktieförsäljningar och utdelningar) och jämför med utbetalningarna (aktieköp och utnyttjande av nyemissionsrätter så ökade kapitalet med 63 procent under de nio åren. Det ger 5,5 procent om året i avkastning – fast det är missvisande.

Castellum har historiskt sett haft svårt att avkasta mer än börsindex. Deras stora andel med kontorsfastigheter är heller inte den mest lysande framtidssektorn.

Den beräkningen säger inget om när inköpen gjordes. Det första var till 90,70 kr hösten 2013 och som du kan se har det hänt mer än det i grafen. En del av kapitalet har bara förräntats under en kortare tid än så, vilket borde snygga till siffrorna något.

Nyemissionen våren 2016 syns inte heller i grafen. Då köpte jag aktier till kursen 77 kr och vi kan också fundera på om/hur teckningsrätternas värde ska ingå i avkastningen. Jag sålde de inte, utan utnyttjade de till köp till de rabatterade 77 kr styck.

Dags att sälja BIP och BEP och andra LP – nya regler på väg

Nordnet har idag meddelat oss sparare i olika så kallade LP:s (motsvarar handelsbolag/kommanditbolag) att nya regler och skatter gör att de kommer att stoppa oss från att äga sådana framöver.

”Vi har identifierat att ett eller flera av dina innehav kommer att påverkas av ett nytt amerikanskt regelverk som träder i kraft 1 januari 2023. Det nya regelverket innebär att försäljningar av innehav i så kallade ”Publicly Traded Partnerships ” kommer att påföras en stämpelskatt om 10% av hela försäljningssumman. Exempel på värdepapper som påverkas är Brookfield Renewable Partners LP UnitBrookfield Property Partners A Units Brookfield Infrastructure Partners L.P Unit Enterprise Products Partners L P Unit och Lazard Lazard, A.”

10 procent i straffskatt på hela försäljningsbeloppet vill vi ju slippa. Det stora problemet är att de vanliga bolagsformen Corporation som motsvarar aktiebolag står högre i kurs än LP.

För Brookfield Infrastructure är skillnaden mellan BIP och BIPC att den sistnämnda står 20 procent högre i kurs för exakt samma exponering mot verksamheten. Direktavkastningen är därmed lägre då utdelningen är identisk. Illa, men vad göra. Långsiktigt kanske det blir bättre med Corporation då den egentligen är mer anpassad för börsnotering av oss icke nordamerikaner med nätmäklare som går via depåbank.

Avanza har på grund av administrativa bekymmer länge inte ens godkänt att köpa andelar/aktier i bolagsformen LP, fast de har ännu inte meddelat att de likt Nordnet kommer att tvångssälja innehav i LP om man inte gör det själv.

Nordnet:
”Nordnet kommer från och med den 23 december 2022 inte längre att tillåta innehav i Publicly Traded Partnerships inom kapitalförsäkring, tjänstepension och andra pensionsprodukter tillhandahållna av Nordnet Pensionsförsäkring. Detta innebär att du snarast behöver sälja dina innehav i Publicly Traded Partnerships hos Nordnet. Vi erbjuder courtagefria försäljningar av dessa innehav fram till ovan datum.
Om du den 23 december 2022 inte sålt dessa värdepapper, kommer vi i enlighet med våra villkor att sälja de berörda värdepapperna för din räkning.”

Det är mina egenskapade ”indexfonder” alltså portföljer som jag har hos Nordnet och dessa kommer att jag att behöva byta från LP till C i. Motsvarande blir det för min utdelningsportfölj hos Avanza.

Analys av nya Utdelningsfavoriter-aktien Lagercrantz

Hernhags Utdelare. Lagercrantz är som jag nyligen skrev den nya utdelningsaktien i Utdelningsfavoriter by Hernhag. Här kommer en analys där jag försöker beskriva läget för tillväxtbolaget och aktien.

Lagercrantz är som jag nyligen skrev den nya aktien i min sparbox. Här kommer en analys där jag försöker beskriva läget för tillväxtbolaget och aktien.

Lagercrantz är ett snabbväxande industribolag. Affärsidén är ”att inom expansiva nischer erbjuda värdeskapande tekniska produkter och lösningar till företagskunder.” Det verkar bolaget ha lyckats med då historiken är bra.

Verksamheten fokuserar mot Nordeuropa och omfattar nischer inom bland annat elinfrastruktur, mät- och regleringsteknik och säkerhetsprodukter. Det låter onekligen som möjliga framtidsområden med viss strukturell tillväxt.

Målet är att öka resultatet med 15 procent om året, vilket är ganska högt. Det inkluderar förvärv och är enligt deras sajt inte per aktie utan totalt sett. Det är en bra ambition ändå.

Senaste kvartalet var intäktstillväxten 39 procent till knappt 1,7 miljarder kr, varav den av egen växtkraft (organisk) 11 procent. Förvärv och valutor hjälper med andra ord upp den totala försäljningen i kronor räknat.

Vinsten per aktie lyfte 45 procent till 0,82 kr. Full fart med andra ord och orderboken beskriver bolaget i sin rapport här som fortsatt god.

Intressant är också att bolagets andel egna produkter ökar. ”Strategiskt fortsätter vi att öka andelen egna produkter och når nu 72%, vilket innebär att vi närmar oss vårt mål om minst 75%.”
Det är lättare att hålla marginalerna uppe då, även om grossistverksamhet/teknikhandel binder mindre kapital.

Jag tycker för övrigt att det är bra att ett så pass förvärvsglatt bolag har en decentraliserad organisation. Troligen är det bäst att inte gå in och peta alltför mycket i alla enskilda bolag och deras nischer.

Utdelningstrenden och direktavkastningen

15 av de 16 senaste åren har bolaget behållit eller höjt utdelningen. Det blir framöver främst fina utdelningshöjningar på sikt för i närtid kan lågkonjunkturen och de stigande räntorna göra att styrelsen blir försiktig.

Bolaget har brutet räkenskapsår så utdelningen i nästa augusti eller september blir i bästa fall marginellt högre, tror jag. Analytikernas medelprognos enligt Marketsceener.com är en höjning från 1,30 kr per aktie till 1,66 kr per aktie för 2023.

Det skulle höja direktavkastningen en bit, vilket behövs då den nu i november 2022 är låga 1,2 procent. Bra historisk utdelningstillväxt kompenserar för det. De senaste fem åren 2017-2022 är tillväxten höga 14,2 procent om året och det är i linje med målet för resultattillväxten.

Utdelningsandelen är låga 40 procent av årsvinsten som i nuläget ligger på 3,30 kr per aktie. Då Utdelningsfavoriter by Hernhag saknade renodlade industriplaceringar och att Lagercrantz är små nog för att kunna växa under lång tid tror jag på denna aktie som en passiv investering att månadsspara i. Jag hoppas att det blir ett bra tillskott i segmentet för snabbt stigande utdelning.

Finanser, värdering och risker

Värderingen är lite ansträngd då P/E-talet är höga 35, även om snabbväxare sällan är billiga. Något direkt fynd är aktien inte på nuvarande vinster. Kursen har rusat senaste månaden och jag ser gärna rekyler framöver.

Aktien har legat i ett konsolideringsintervall under det senaste året och jag undrar om den orkar gå så mycket mer i närtid. Kommer en allmän börssättning kanske kursen återigen bottnar runt 80-90 kr. För månadssparare minskar kraven på tajming till förmån för tid i marknaden.

Lagercrantz kursgraf senaste året fram till 2022.

Lagercrantz soliditet är låga 30 procent och det kanske är läge för en liten paus med förvärven. Nettoskulden på 38 procent av tillgångarna är lite högre än vanligt.

Konjunkturkänslighet finns inom industrin och även Lagercrantz kommer att känna press därifrån inom ett år eller så.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.