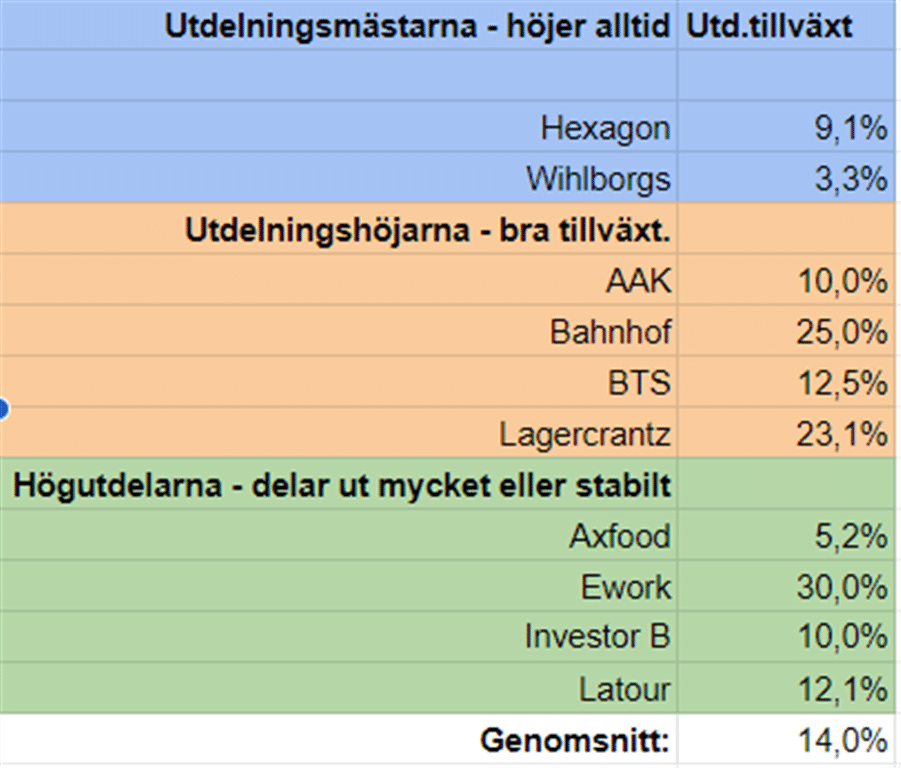
I tider med börsoro är det bra att höja blicken och titta på de långa trenderna. Utdelningstillväxten för bolagen i Utdelningsfavoriter by Hernhag var utmärkta 14 procent under våren 2023, om vi jämför med året innan. Det är klart bättre än börsindex.
Även med en lugnare ökningstakt framöver tror jag stenhårt på bolagen i boxen och fortsätter mitt månadssparande via Levler.
Vissa bolag höjde ovanligt mycket i våras. Ett exempel är IT-konsultmäklaren Ework, som höjde utdelningen med 30 procent. Även bredbandsbolaget Bahnhof och Lagercrantz höjde en hel del.
Räkna med höjningar på ca 6-10 procent i genomsnitt våren 2024. Snabbare takt tror jag att det blir först när räntorna har toppat och konjunkturen bottnat.
Jag uttalade mig på Aktieinvests sajt om börsen nyligen: – Det vi ser upplever på börsen just nu är mest troligt en tillfällig dipp. Statistiskt sett stiger börsen på sikt. Tillväxtaktier drabbas extra hårt just nu på grund av stigande räntor och oro kring konjunkturen, men jag tror fortsatt stenhårt på de tio aktierna i Utdelningsfavoriter by Hernhag. Det är värt att sitta kvar med sitt sparande.
Hernhags Utdelare. Oljepipelinebolaget Enbridge förvärvar tillgångar av amerikanska Dominion Energy och blir därmed stora på gas. Jag tycker att det är extra bra sedan jag sålde mitt innehav Oneok tidigare. Nu får jag en gasverksamhet i aktieportföljen ändå och med ett innehav färre. Gas har en bättre framtid än olja.
”High-quality, utility cash flows from the Gas utilities further reduces Enbridge’s already industry leading business risk and balances Enbridge’s earnings mix to approximately 50% Natural Gas and Renewables and 50% Liquids upon closing, expected in 2024.”
Aktien föll först på förvärvet för att sedan återhämta sig lite.
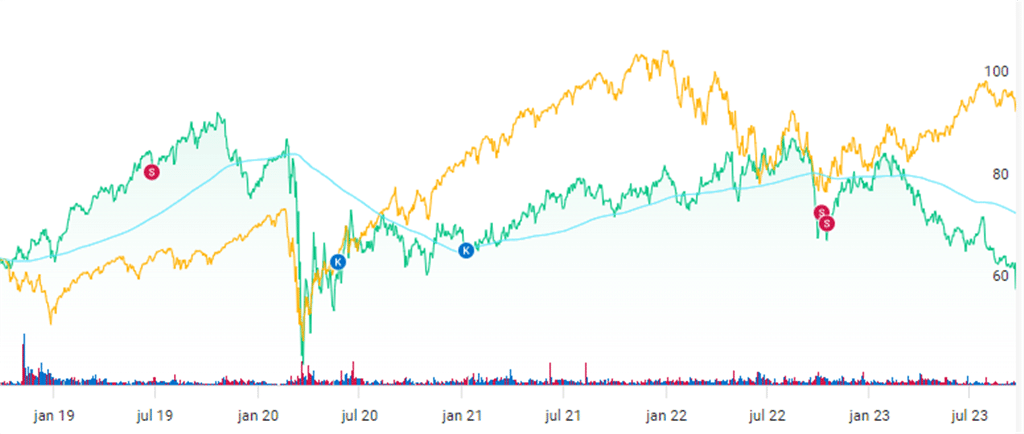
Enbridge kurs (mörkgrön linje) har inte gått särskilt bra tack vare låg tillväxt för intäkter, vinst och utdelning per aktie. Tittar vi däremot på kursen med återinvesterad utdelning (ljusgrön) ser det klart bättre ut över tid. Låt inte alla vanliga grafer utan utdelning lura dig. Graf från Avanza.
Finansieringen. En hake är att bolaget till utvalda investerare nyemitterar aktier för att finansiera 14-miljarder dollar-förvärvet. Det sker till den rabatterade kursen 44,70 CAD. Sådant sätter press på en aktie, särskilt i nedåtgående trend. 102 miljoner nya aktier är ändå inte så mycket jämfört med de över 2 miljarder aktier som finns.
Efter nyemissionen finansierar man förvärvet med 9,4 miljarder dollar i likvider och 4,6 miljarder dollar i olika typer av skuldsedlar. Det motsvarar 104 miljarder kr i eget kapital och 51 miljarder kr i nya skulder.
Med ett börsvärde som omräknat till SEK från Yahoo Finance är drygt 800 miljarder kr är ett förvärv på 155 miljarder kr stort, men inte så stort att jag säljer för det blir alltför mycket fokus på integration och annat.
Målet för Enbridge är fortsatt utdelningstillväxt efter 28 år av höjningar. Tumme upp för det och strategin med mer gas, vilket jag gillar bättre än deras satsningar på vindkraft. Sen kan jag inte bli klokare på alla finansiella detaljer och värderingen av tillgångarna.
Jag orkar faktiskt inte läsa alla detaljer och kommentarer i pressmeddelandet, men här är två trevliga saker i ämnet: ”The transaction is expected to be accretive to DCFPS and adjusted EPS in the first full year of ownership.” (…) ”Sustainably returning capital to shareholders remains a key priority and Enbridge plans to continue to grow its dividend up to its level of medium-term distributable cash flow growth”.
Vinster och utdelningar per aktie ska med andra ord inte påverkas negativt, utan snarare tvärtom. I alla fall enligt Enbridge ledning. Vi får se, rätt lovande är ändå detta när förvärvet väl är klart.
Enbridge direktavkastning börjar nu närma sig misstänksamt höga nivåer. 7,6 procent så här i september 2023 är lite väl högt. Jag behåller och avvaktar med mitt innehav, som jag haft sedan min lilla analys i september 2018.
Reala tillgångar för framtiden är det, även om efterfrågan på olja lyckligtvis för miljön lär toppa under slutet av 2020-talet. Fallande räntor vore bra för Enbridge skuldberg.
Det amerikanska fastighetsbolaget och utdelningshöjaren W.P. Carey ska knoppa av sina kontor. Dessa står för ca 10 procent av hyresintäkterna. Generellt ser jag positivt på den renodlingen, även om utdelningen sänks.
När man läser motiven för att bli av med fastigheterna undrar jag bara hur bra kontorsdelen Net Lease Office Properties (”NLOP”) blir att äga på börsen. Så här mycket bättre blir det för WPC:
Förbättrar tillväxtprofilen genom en förbättrad kapitalkostnad
Ökar kvaliteten och stabiliteten på intäkter och kassaflöden genom bättre resultat vid slutet av leasingkontraktet
Förbättring av den övergripande portföljkvaliteten och nyckeltal för portföljen, inklusive en ökad viktning av lager- och industritillgångar
Upprätthåller en stark, skalbar balansräkning med kreditstatus ”investment grade”
W.P. Carey blir mer renodlat mot lager och industri, vilket är tydligare vinnarsektorer framöver.
Försvinner 10 procent av verksamheten borde man ha sänkt utdelningen med motsvarande. Enligt investerarpresentationen är målet i den nya utdelningspolicyn att 70-75 procent av AFFO (justerade kassaflödet) ska delas ut framöver, vilket är något lägre än nuvarande nivåer. Det öppnar å andra sidan upp för mer investeringar och tillväxt. Går WPC efter policyn direkt blir det sänkt utdelning även justerat för avknoppningen. Alternativet är att AFFO får stiga mer än utdelningen så att de över tid växer in i policyn. Uppdatering 22 september 2023: Jag har ändrat i stycket ovan sedan jag fick tid att läsa investerarpresentationen.
Vore jag ännu aktieägare skulle jag sälja NLOP och behålla det kvarvarande bolaget. Själv sålde jag med halvdan tajming hösten 2022, vilket ändå känns rätt nu när aktien rasat.
En anledning till att jag sålde Realty Income och W.P. Carey hösten 2022 var att dollarn var stark och att kurserna stått emot räntehöjningarna rätt bra. Jag flyttade därför en del kapital till Sverige, där fastighetsaktier och annat hade fallit hårdare. Nu verkar kursrasen ha kommit även till amerikanska fastighetsbolag.
Jag flyttar inte tillbaka mitt kapital. Särskilt inte till fastigheter, då jag redan har mycket sånt i sparportföljen och inte vill öka då jag under 2023 köpt hus och har tillräckligt med ränteexponering om vi räknar in tillgångar utanför börsen.
Anställda varnar för BHG:s egna varumärke och det finns flera vakanser i ledningen. Bygghemma möter dessutom en riktigt tuff marknad nu, när sällanköpsvaror pressas av konsumenter som håller hårt i plånboken.
Det finns problem i bolaget. Enligt mina källor finns det BHG/Bygghemma-anställda som varnar kunder för bolagets varumärke Bathlife. Duschkabinerna levereras ofta utan vissa delar eller smådetaljer som behövs.
Det måste vara svårt att sälja när BHG dessutom enligt de själva inte har broschyrer och informationsmaterial som berättar om du får med alla väsentliga detaljer du som kund behöver för att koppla på vattnet till din nya duschanordning. Däremot ska andra varumärken ha det som krävs, så BHG:s kunder rekommenderas dessa istället.
Att både nettoomsättning och resultat per aktie har varit riktigt svagt för BHG Group det senaste året är därför kanske inte så konstigt. Det råder både lågkonjunktur, ökad konkurrens via e-handel och interna problem för BHG.
Exempelvis Bauhaus skyltar skyltar med sin installationstjänst. Det där med att skruva ihop vattenrör bakom en duschkabin låter ganska svårt, så har man ont om tid är det smidigt att ta den tjänsten istället för att själv slippa leta upp en VVS-firma.
Aktien. Även om kursen kraschat tycker jag det är säkrast att hålla sig undan BHG-aktien. I alla fall som långsiktig investerare. Spekulation i vändning sker på egen risk, liksom allt annat du gör på börsen.
Jag har sedan november 2009 kört aktiechatten hos Privata Affärer varje fredag kl 10-11. Oftast ca 44 gånger om året. Totalt blir det ca 1000 svar om året, så vi är nu snart uppe i 14000 svar sedan start. Det kan inte vara många flera i Sverige som inom ekonomi har något motsvarande.
Jag kommer att återkomma den 15 september 2023. Jag körde hela sommaren och har nu haft lite nödvändig semester. Även som frilansar och egenföretagare behöver vi sådant. I mitt fall av ytterst trevliga familjära skäl.
Framöver kör jag på med chattandet och det ser jag fram emot. Formulär för frågor att skicka in dyker upp på deras sajt om torsdagskvällar eller tidigt på varje fredag. Som vanligt kan jag inte svara på alla era chattfrågor, jag hinner inte under en timme.