Dogs of the Dow på Stockholmsbörsen 2024

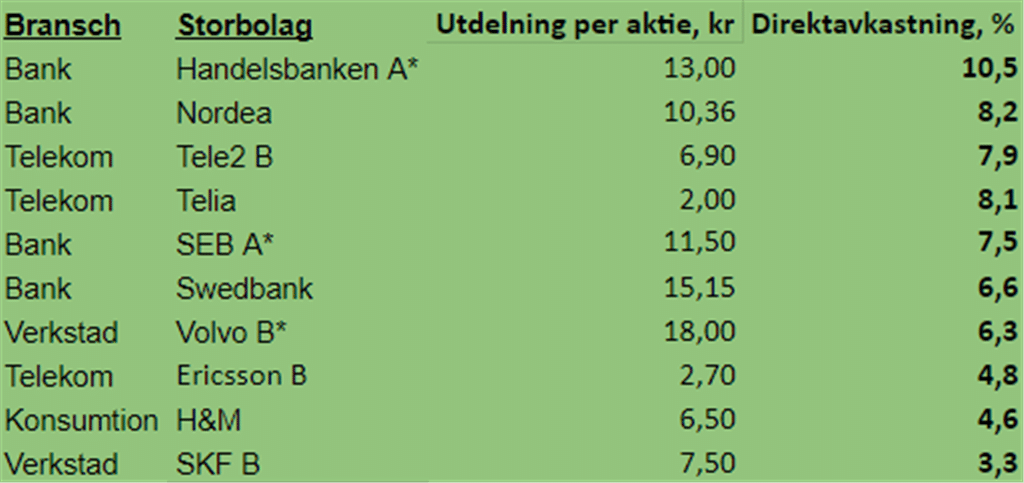
Här är årets Dogs of the Dow Sverige. Om du fortfarande tror att storbolagsaktierna med högst direktavkastning är en bra utdelningstrategi är det här listan för dig. Som jag skrev hos PA är jag skeptiskt till det numera.

Här är 2024 års Dogs of the Dow Sverige. Om du fortfarande tror att storbolagsaktierna med högst direktavkastning är en bra utdelningstrategi är det här listan för dig.

Se alla tidigare års Dogs of the Dow i Sverige här.

Markering med * innebär att bonusutdelning ingår. De ordinarie utdelningarna är klart lägre.

Utfallet för motsvarande aktieurval Dogs of the Dow Sverige 2023 är (mätt från 28 februari 2023 och fram till 28 februari 2024) nedslående -2,9 procent för Dogsen. Det är klart sämre än de 10,8 procent som börsens utdelningsinkluderande avkastningsindex OMXSGI gav. Storstryk igen alltså med nästan 14 procentenheter.

Räknar vi bort SBB B från fjolårets svenska Dogs of the Dow blir avkastningen 5,3 procent, vilket är klart bättre men ändå sämre än börsindex för de återstående nio. Orsaken är usel kursutveckling för Boliden och klen även för Tele2 B och Telia.

SBB var med 2023 för fastighetsbolaget gav utdelning när urvalet gjordes, vilket är ännu ett bevis för att riktigt hög direktavkastning är en varningssignal.

Höjer utdelningarna med 15,7% under 2024

Aktierna i Utdelningsfavoriter by Hernhag höjer utdelningarna per aktie med i genomsnitt 15,7 procent. Det framgår av boksluten, för de nio av tio bolag som lämnat utdelningsbesked. Störst höjningar kom från Bahnhof följt av AAK.

För att vara i en lågkonjunktur är det riktigt bra siffror och bokslut från sparboxens tio bolag. Det sänder även positiva signaler om framtiden.

Aktierna i sparboxen Utdelningsfavoriter by Hernhag höjer utdelningarna per aktie med i genomsnitt 15,7 procent under 2024.

AAK höjer utdelningen rejält. Närmare bestämt med 34 procent till 3,70 kr per aktie. Vinsten fortsätter att rusa uppåt för fettillverkaren tack vare starkare marginaler. Anledningarna uppger bolaget till interna optimeringsprojekt och delvis via en bättre portfölj- och prishantering. Dessutom fortsatt högre försäljning av speciallösningar.

Axfood höjer utdelningen med 4 procent till 8,50 kr per aktie. Fjärde kvartalet fortsatte bolaget att växa måttligt och höjde även vinsten. Marknadsandelarna är också stigande.

Bahnhof överraskade mig rejält genom att höja den ordinarie utdelningen med 60 procent till 2 kr per aktie. Det betyder att bredbandsbolaget delar ut hela sin vinst för 2023. Bolaget fortsätter att växa med god lönsamhet, så det bådar gott.

BTS höjer utdelningen med 5,6% till 5,70 kr per aktie. Lönsamheten förbättrades rejält under fjärde kvartalet. Bolagets effektivitetsarbete verkar bita bra.

Ework höjer utdelningen med 8 procent till 7 kr per aktie. IT-konsultmäklaren hade ett svagt fjärde kvartal, men ser bättring för rörelsevinsten för 2024.

Hexagon höjer utdelningen med 8 procent, från 0,12 till 0,13 euro per aktie. Inget riktigt starkt fjärde kvartal, även om man växte i alla fall lite försäljningsmässigt.

Investor höjde utdelningen med klart godkända 9,1 procent. Det blir därmed 4,80 kr per aktie från investmentbolaget under 2024.

Lagercrantz meddelade inget om sin aktieutdelning, för industribolaget har brutet räkenskapsår. Däremot kan vi konstatera att intäkterna sjönk 2 procent organiskt, det vill säga justerat för förvärv och valutakurser. Nettovinsten ökade å andra sidan med 13 procent.

Latour höjer utdelningen med 11 procent till 4,10 kr per aktie. Investmentbolagets industrirörelses orderingång pekade under fjärde kvartalet fortfarande uppåt.

Wihlborgs höjer utdelningen med minimala 5 öre till 3,15 kr per aktie. Anledningen är att finanserna tillåter det, trots att förvaltningsresultat minskade med 16 procent under fjärde kvartalet. Räntekostnaderna steg mer än vad driftnettot gjorde. Även på helåret 2023 backade resultatet. Särskilt mycket tuffare år lär det inte bli framöver och jag är glad att fastighetsbolaget vårdar sin utdelningstrend. Nu är man uppe i 18 år av höjningar i följd!

——
Utdelningarna ovan är de för räkenskapsåret 2023, vilket betalas ut under 2024. Undantaget är Lagercrantz, som inte lämnar utdelningsbesked så här års då man har brutet räkenskapsår. Vill du spara lika mycket i aktierna i gör du det via Levler här.

2024 års bästa utdelningsbolag

Mjukvarubolaget Vitec behåller ledningen före fastighetsbolaget Wihlborgs när det gäller höjd utdelning varje år. Mina tre topplistor över utdelningshöjande svenska bolag och utdelningsaktier hittar du här.

Byggbolaget JM sänker utdelningen och jag degraderar därför aktien från topplistan över bolagen som alltid höjer.

Fastighetsbolaget Atrium Ljungbergs sänker utdelningen för första gången på 29 år. Aktien lämnar därmed listan över bolag som aldrig sänker och hamnar på den tredje listan – den med de som sällan sänker.

Ny regel för de sällan sänkande bolagen

Jag inför en ny regel för listan över bolag som sällan sänker: Max två sänkningar på 25 år.

Skanska får därför lämna efter ännu en utdelningskapning. Även Telia kastar jag ut, för de hade tre sänkningar av ordinarie utdeningen sedan tidigare.

Castellum och Intrum har även de lämnat listan och eventuellt kan de återkomma om de återinför utdelningen inom ett eller två år.

Brookfield Corp, utdelningen och blankarna i BIPC

Hernhags Utdelare. Ytterst är det det stora kanadensiska bolaget Brookfield Corp som bestämmer och äger Brookfield-bolagen. Blankarrapporten från Keith Dalrymple (PDF) fick aktierna i innehavet Brookfield Infrastructure (BIPC) att gå extra svagt under en period hösten 2023. Poängerna som nagelfarandet har är flera, främst att kassaflödena inte räcker till utdelningarna. Det är sant och det behöver inte vara något problem. Låt mig förklara!

Här är intressanta punkter som vi ska ta med oss och jag tror säkert att det gäller även Brookfield Renewable (BEPC) också:

  • BIPC utmålar sig som ett operativt bolag, men egentligen äger de bara andelar av sina tillgångar. Detta via eget kapital och infrastrukturfonder. De är därmed snarare ett investmentbolag/investeringsbolag.
  • Bara om BIPC är ett operativt bolag kan aktien värderas högre än den bokförda substansen. Länge hade BIPC substansrabatt, men värderades sedan upp rejält.
  • BIPC använder termer som FFO i sina rapporter och det är ”funds from operations”, vilket märkligt nog inte är tillgängliga kassaflöden. Istället är det andelar av de delägda bolagens vinster. Detta enligt information BIPC lämnat in till amerikanska myndigheten SEC. Aktieutdelningen överstiger de löpande kassaflöden som man faktiskt erhåller från sina investeringar.
  • BIPC kallar sina delägda investeringar i termer av verksamhetsbeskrivningar, exempelvis flytande gas-terminal istället för aktier i Cheniere Energy Partners.

Läs mer i detta inlägg på Seeking Alpha (SA), en sajt med blandad kvalitet. I detta fall känns det ändå trovärdigt.

Det viktigaste är huruvida BIPC kan klara sin utdelning.
Räcker de löpande kassaflödena? Nej.
Räcker kassaflödena efter strukturaffärer? Ja, för bolaget säljer verksamheter med reavinster. Det är förklaringen till hur de får loss vinsterna som ingår i FFO och det justerade AFFO.

Tydligen fick skribenten på SA svar från bolaget om detta:

Blankarrapporten från Keith Dalrymple (PDF) fick aktierna i Brookfield Infrastructure (BIP) att gå extra svagt under en period hösten 2023. Poängerna där är flera, främst att kassaflödena inte räcker till utdelningarna. Det är sant och det behöver inte vara något problem.

Hela Brookfield-familjen har väldigt bra historik när det gäller förvärv och försäljning av tillgångar. Utdelningarna är därför rätt säkra ändå.

Gruppen är mycket komplex när det gäller ägande och man berättar heller inte pedagogiskt. Nästan allt som vi har att gå efter är en lysande historik och de stigande utdelningarna. Dividends don’t lie, eller hur?!

Känslan jag får är att ägarbolaget Brookfield Corp (BN) och förvaltningsbolaget Brookfield Asset Management (BAM) är lite säkrare. Det är BN som bestämmer och BAM tjänar säkra förvaltningsavgifter på alla tillgångar.

Sen kommer man aldrig att utarma sina egna bolag BIPC och BEPC, vilket blankningsrapporten verkar antyda. Det slår bara tillbaka mot BN och BAM i det långa loppet.

Värderingen av substansen är ett osäkerhetsmoment, då det är svårt att värdera eller ens veta vad man exakt ska värdera i de olika Brookfield-bolagen.

Att jag tror att blankarna har fel skrev jag om i denna krönikan hos PA. Tills vidare litar jag på Brookfield Corp och dess bolagsledning.

Brookfield Corps rapport för tredje kvartalet 2023 visade att ”Distributable earnings (“DE”) before realizations” det vill säga utdelningsbara vinsten var oförändade 0,67 USD per aktie under det tredje kvartalet. På rullande tolv månader stiger fortfarande vinsten justerat för utdelningen av Brookfield Asset Management.

Med 0,07 USD per aktie i kvartalsutdelning är utdelningen 0,28 dollar per aktie på årsbasis. Det innebär en betryggande låg utdelningsandel och BN fortsätter satsa på att investera mer än att dela ut. Aktien blir därmed i första hand ett investering i kurstillväxt, inte hög utdelning.

Bra slut på 2023 för Utdelningsfavoriter by Hernhag

Aktiekorgen Utdelningsfavoriter by Hernhag avslutade 2023 på ett godkänt vis. Så här ser det ut för mitt sparande i de aktierna:

Sparboxen Utdelningsfavoriter by Hernhag avslutade 2023 på ett godkänt vis.

Även för oss placerat från start skiljer sig avkastningen något från den graf vi tidigare kunde se hos samarbetspartnern Levler. Den byggde på lika vikt för alla innehaven under hela tiden, för det är så månadssparandet ser ut. I praktiken har aktierna utvecklats olika i kurs och därmed väger de olika mycket i våra ISK. Här är sparboxen från start:

Här är avkastningen för sparboxen Utdelningsfavoriter by Hernhag från starten 2022:

Exakt vad du får för avkastning skiljer sig därför åt beroende på när du började månadsspara och om du gjort engångsinsättningar och i så fall när.

Fördelningen för mig i Utdelningsfavoriter by Hernhag

I mitt ISK där jag har aktierna är viktningen/fördelningen av aktierna helt olika på grund av att kursutvecklingen skiljer sig åt mellan innehaven.

Min sparbox har i praktiken mer än dubbelt så mkt i AAK som i Latour på grund av att den sistnämnde ersatte Intrum som då hade fallit i kurs. Det blev därmed relativt lite kapitel från försäljningen av Intrum-aktierna som jag placerade i Latour. Samtidigt har AAK gått bra i kurs då fettillverkarens vinster överraskat positivt.

Här är fördelningen (viktningen) för mig per årsskiftet 2023/2024:

AAK 14,8%
Investor B 11,7%
Wihlborgs 11,0%
Bahnhof 10,6%
Lagercrantz 9,8%
Hexagon 9,8%
Axfood 9,7%
BTS 9,3%
Ework 7,4%
Latour 5,7%

I mitt månadssparande i sparboxen väger förstås alla aktierna lika mycket, det vill säga varje månad köper jag aktier via Levler för samma antal kronor i varje aktie.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.