Tips på julklapp – en pengamaskin

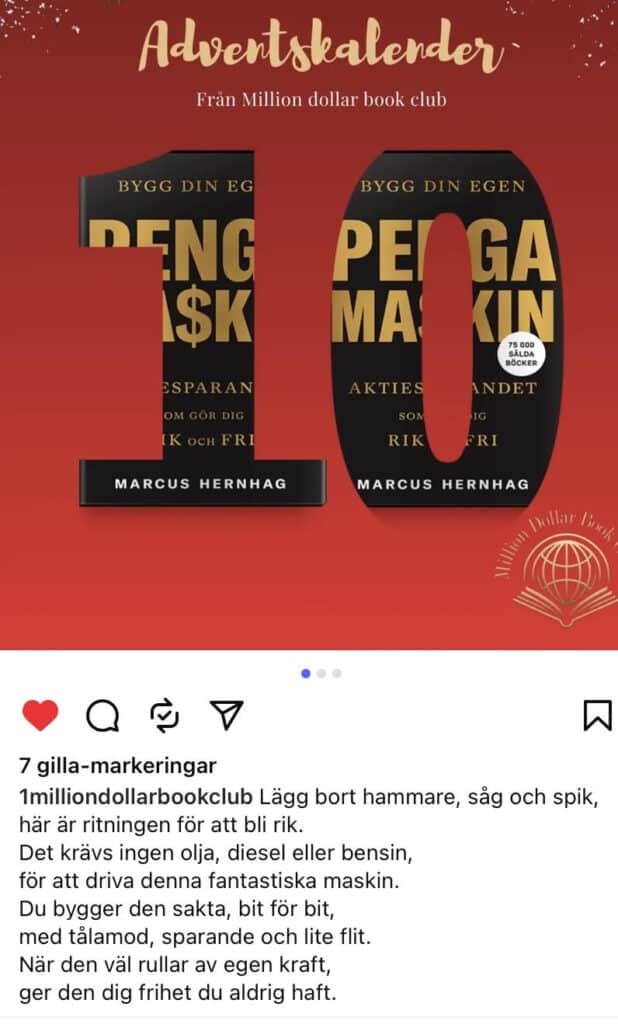
Bygg din egen pengamaskin var dagens tips på julklapp från Million Dollar Book Club på Instagram.  Vilket fint julklappsrim och boktips.
Tack till Million Dollar Book Club på Instagram för boktipset inför jul: Bygg din egen pengamaskin.

Bygg din egen pengamaskin var dagens tips på julklapp från Million Dollar Book Club på Instagram. Vilket fint julklappsrim och boktips.

Här köper du boken Bygg din egen pengamaskin i tryckt format:
Sterners Förlag (signerade böcker)
Adlibris
Bokus

E-boken finns hos Adlibris och Bokus om du vill läsa på mobil eller på läsplatta.

Ljudboken finns hos Bookbeat, Nextory och Storytel och ska du ge den i julklapp är det ett abonnemang på hos någon av ljudboksplattformarna som gäller.

Årets julklapp 2025

Tyvärr blev varken aktieboken generellt eller Bygg din egen pengamaskin blev årets julklapp enligt HUI. Om man nu inte definierar aktieböcker som leksaker för vuxna då.

”För 38:e året i rad presenterar HUI Research Årets Julklapp, en tradition som speglar samtida konsumtionstrender. Årets Julklapp 2025 är Vuxenleksaken.”

Vuxenleksak låter oanständigt, men nu verkar de mena leksaker för vuxna. ”Exempel på vuxenleksaker är avancerade byggsatser, målarböcker med detaljerade mönster eller leksaksfigurer som också kan vara samlarobjekt.”

Det finns tydligen en trend som heter kidult, alltså en blandning av de engelska orden ”kid” och ”adult”. Detta för att vi skaffar barn senare i livet eller inte alls skaffar barn, så vi kan satsa på kul saker åt oss själva allt mer.
Är det en uppoffring att satsa på FIRE?

I 2025 års upplaga av Money Minds var jag med på scenen och diskuterade FIRE, fritt översatt till svenska: finansiellt oberoende och pensionär tidigt.
Är det en uppoffring att satsa på FIRE?

FIRE-diskussionen vi i panelen hade hettade till lite grann när frågan var om det är en uppoffring att spara under många år av livet. Monica Sjödin från Pensionsguiden tyckte definitivt att det är värt det medan Alexander Riese, som är projektledare på Instabee, menade snarare att vi ska passa på och unna oss i nutid hellre än att göra uppoffringar inför framtiden.

Jag argumenterade för att svaret är individuellt hur mycket vi ska satsa på vårt nuvarande jag och på vårt framtida jag. Allt beror på vem vi är och vilken livsstil vi blir lyckliga av. Det gäller att hitta en balans mellan nutid och framtid, så vi kan njuta av vägen mot målet att bli rik. Läs grunden i hur du blir rik här.

Är det en uppoffring att satsa på FIRE?. Svaret är individuellt hur mycket vi ska satsa på vårt nuvarande jag och på vårt framtida jag. Allt beror på vem vi är och vilken livsstil vi blir lyckliga av.
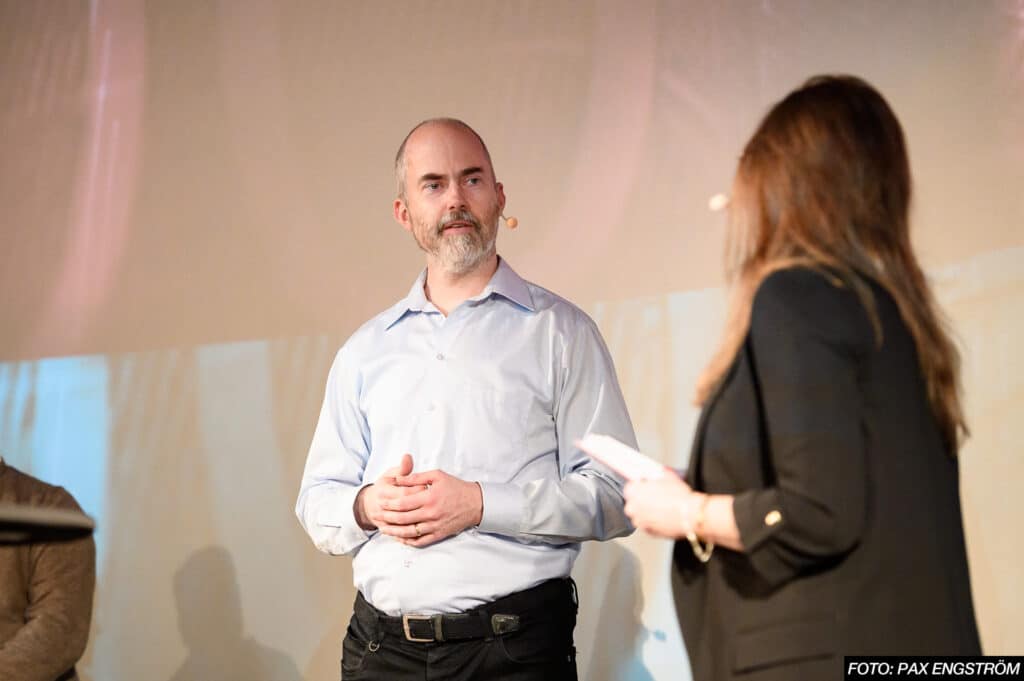
Marcus Hernhag på Money Minds 2025. Moderator var Helene Rothstein. Foto: Pax Engström.

Definitivt tycker jag att alla ska sträva efter att nå FI, alltså bli ”financially independent”, i någon utsträckning. Medan RE, ”retired early”, är mer beroende på hur mycket vi gillar vårt arbete eller inte.

Jag har tidigare skrivit att FI är viktigare än RE när det gäller FIRE. Att bli FI innebär att du kan och vågar jobba med det du vill och hur mycket eller lite du vill, snarare än sluta arbeta helt.

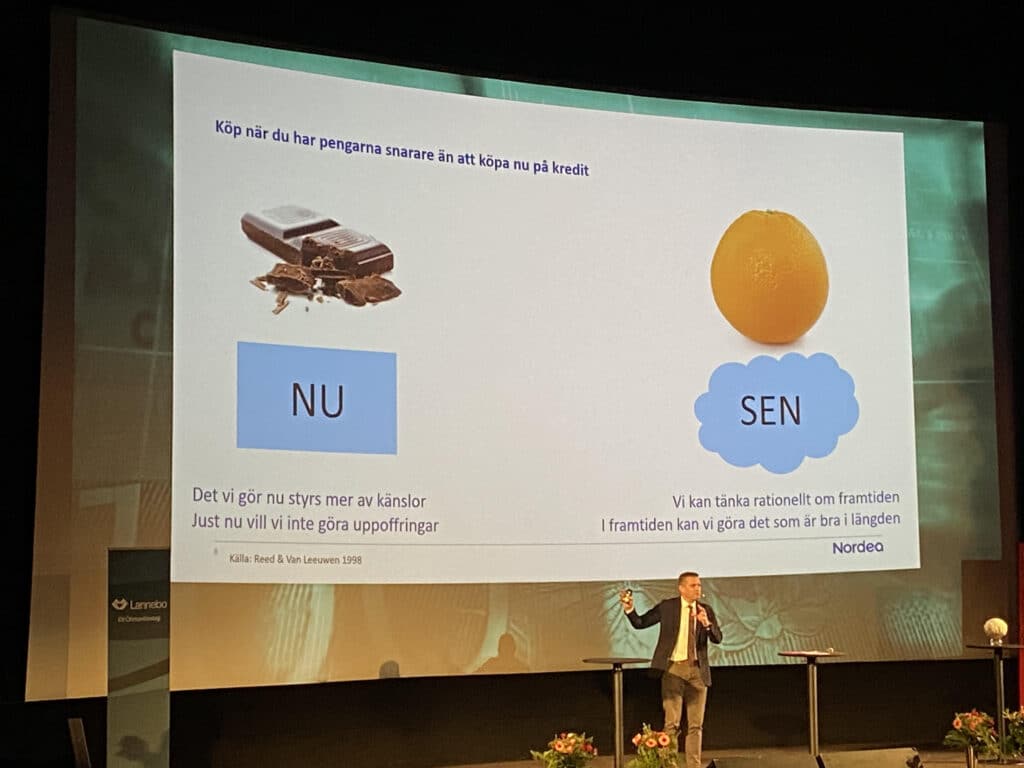
Privatekonomen Stenkrona från Nordea var på plats, men hans föredrag handlade inte om att det krävs 30 miljoner för FIRE. Däremot sa han en del intressant om lyckoforskning och helt klart är det upplevelser som gör oss lyckliga, särskilt tillsammans med andra. Vi mår mycket bättre av det än att köpa och konsumera prylar.

Är det en uppoffring att satsa på FIRE? I 2025 års upplaga av Money Minds var jag med på scenen och diskuterade FIRE, fritt översatt till svenska: finansiellt oberoende och pensionär tidigt.

Vi är tydligen mer styrda av känslor i nuläget medan vi är rationellare när det gäller framtiden.

Grattis till årets sparprofil Felicia Schön på Avanza. Eventet Money Minds och årets sparprofil arrangeras av Privata Affärer och Lannebo Fonder.

Höjd skatt på ISK & KF för många 2026

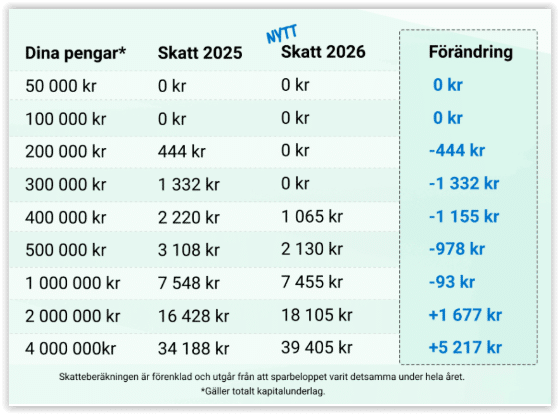
Privatekonomi. Det står nu klart att schablonskatten på investeringssparkonto (ISK) och kapitalförsäkring (KF) höjs 2026. Samtidigt dubblas fribeloppet för skattefrihet till 300000 kr, så alla som har mindre besparingar än en miljon kr får lägre skatt.

Höjningen beror på högre statslåneränta, medan de 300000 kr som vi under 2026 inte behöver betala skatt på är borgerlig politik. Tack för det! Jag välkomnar i regel alltid skattesänkningar.

Den nya schablonräntan blir 3,55 procent, vilket förenklat innebär en effektiv skatt på 1,065 procent av kapitalet på ISK och KF.

Detaljer som detta finns på min sida för jämförelser mellan ISK och KF och vad vi ska välja för depå:
Schablonintäkten för 2025 är 3,55 procent av kapitalunderlaget.
Schablonskatten för 2025 är 0,3*3,55=1,065 procent av kapitalunderlaget
(året innan var det 0,888% och året innan det 1,086%.

Som Avanza förklarar här på sin sajt blir det lägre skatt för alla som har mindre än en miljon kr i besparingar i ISK och KF. För oss andra blir det sammantaget högre skatt. Tabell från Avanza:

Det står nu klart att schablonskatten på investeringssparkonto (ISK) och kapitalförsäkring (KF) höjs 2026. Som Avanza förklarar här på sin sajt blir det lägre skatt för alla som har mindre än en miljon kr i besparingar i ISK och KF. För oss andra blir det sammantaget högre skatt. Tabell från Avanza.

Aktien Guldbrev och guldprisbubblan

Att Guldbrev numera är börslistade på First North sedan 14 oktober 2025 är ett tecken i tiden. Jag tror att guldpriser på omkring och över 4000 dollar är en prisbubbla, men det är svårt att veta när det spricker och hur.

Priset har gått upp med accelererande fart till toppen i oktober 2025. Men efterfrågan på smycken eller den från industrin har inte ökat. Endast efterfrågan investeringsguld verkar driva upp priset. Därför luktar det bubbla.

Att Guldbrev numera är börslistade på First North sedan 14 oktober 2025 är ett tecken i tiden. Jag tror att guldpriser på omkring och över 4000 dollar är en prisbubbla, men det är svårt att veta när det spricker och hur. Bilden är genererad av ChatGPT.

När till och med guldnoteringarna börjar dyka upp är det ett tecken på att det är en riktigt het marknad. Guldbrev köper guldsmycken av privatpersoner och smälter ned det för att sälja råvaran guld. Helt enkelt återvinning av konsumentägt guld. Namnet är passande då smyckena och andra guldföremål skickas in för att vägas och värderas via brev.

Jag tänkte använda Guldbrev en gång när jag skulle sälja en guldring, men ändrade mig då de inte betalade så bra för de första grammen guld. Konkurrenten Finguld var klart bättre för min ring. Privata Affärer har för sina prenumeranter även skrivit om en kritikerstorm mot Guldbrev (länk öppnas i ny flik). Poängen där är den samma – vid små kvantiteter får du långt under marknadspris via Guldbrev.

Själv har jag skrivit en krönika om guldprisbubblan och vill du läsa den och allt annat kan du bli prenumerant via min Hernhag-rabatt (länk öppnas i ny flik). Där skriver jag bland annat om den historiskt låga avkastningen fysiskt guld har gett mätt sedan 1800-talet och att en botten för räntesänkningarna och ökad riskaptit på börsen skulle kunna sänka intresset för guld på sikt.

Det skulle även avtal mellan USA och Kina göra, för troligen har många köpt guld för att säkra sig mot tullkrig–>lågkonjunktur–>kriser.

Lundin Gold är min favoritaktie i sektorn, men efter all uppgång i en metall med låg industriell användning vågar jag inte äga den. Inte långsiktigt i alla fall. Sen är det svårt att pricka en pristopp, men tänk extra på risken framöver.

Guldbrev undviker jag, även om det säkert är goda tider för dem nu. Risken finns att de skrämmer bort kunder med sina villkor.

Nya stölder av min identitet på nätet

Livet som bloggare och företagare. På instagram och på Facebook har det under hösten 2025 återigen kommit en våg av fejkade konton som utger sig för att vara jag. Det finns de som drabbats värre i sommar, men jag vill vara tydlig med vad jag gör och inte gör på sociala medier numera så att ingen blir lurad.

1 Jag skickar aldrig vänförfrågningar till okända på Facebook. Inte ens om du följer mig där (utan att vara vän) skickar jag vänförfrågan. Du kan skicka till mig om du vill, men ser det ut att komma från mig är det antagligen inte det, utan från en bedragare, spambot eller liknande.
Motsvarande om du får en meddelandeförfrågan från konto som påminner om mitt.

2 Jag skickar aldrig förfrågan att följa någon med privat konto på Instagram. Skriver du om aktier och har ett konto som alla får följa kanske jag följer dig. Inte annars, såvida vi inte känner varandra.

På instagram och på Facebook har det under hösten 2025 återigen kommit en våg av fejkade konton som utger sig för att vara jag på sociala medier.

3 Jag stavar alltid mitt namn rätt på sociala medier. Jag kallar mig endast för Marcus Hernhag och aldrig en bokstav annorlunda.

4 Jag ringer aldrig upp dig för att sälja en kurs eller locka dig gå med i en chattgrupp eller liknande.

Hittills har ingen mig veterligen blivit lurad och förlorat i något bedrägeri denna höst.

De fejkade profilerna verkar försvinna snabbt från Instagram där jag är betalande kund (för att få blått verifieringsmärke.) Så det är värt att betala ägaren Meta Platforms en slant varje månad. För det var mycket värre innan, när bedragarna begick det perfekta brottet och polisen inte ens utredde utan lade ned ärendet samma eftermiddag som jag polisanmälde.

Uppdatering 10 okt 2025: Med det sagt är allt inte bra på instagram. Mina anmälningar av ID-stöld gick inte igenom. Svagt! Hur kan det inte bryta mot reglerna om identitetsstöld när de använder mitt namn? Är det ens någon ide att anmäla alla fejkade profiler med mitt namn på Facebook?

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.