Utdelningar är underskattat – men bolagsvalet avgör

Balder har under de senaste tio åren gett mer avkastning än Castellum. Det beror på högre avkastning på eget kapital och att aktien blivit dyrare (uppvärderats). Min analys av aktierna säger att de kommande tio åren behöver inte alls se ut så. Utdelningar är underskattat om du frågar mig.

En analytiker på DI drog förra veckan slutsatsen att utdelningar är överskattat (artikel hos DI bakom betalvägg). En anledning är att Balder inte ger utdelning och har en överlägsen totalavkastning jämfört med den pålitliga utdelaren Castellum som 2020 toppade listan över längst svit med utdelningshöjningar.
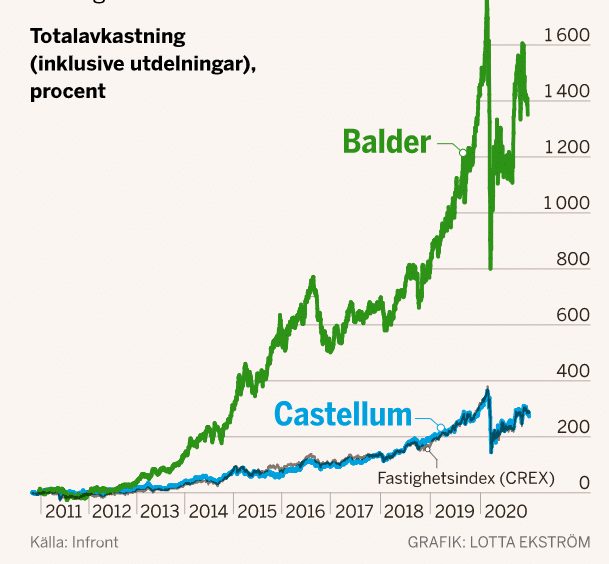
Utdelningar är överskattat? Eller är det fel att påstå?
Källa till bilden är DI.se. Enligt Nasdaq Stockholms uppgifter har Balder en genomsnittlig totalavkastning på fantastiska 31 procent om året under de senaste tio åren. Castellums medel är bara 12,5 procent i årlig avkastning, inklusive återinvesterade utdelningar (det vill säga totalavkastning).

Balder har enligt DI ökat förvaltningsresultatet med tolv gånger sedan 2010, vilket utklassar Castellums tre gånger.

Enligt Börsdata har Balder från 2011 till tredje kvartalet 2020 ökat det egna kapitalet per aktie med 8,7 gånger medan Castellum fått upp sitt egna kapital med 2,8 gånger (utan utdelningar hade det stigit mera).

I tider där sjunkande räntor höjer värdet på fastigheterna har det lönat sig att inte dela ut för att istället investera bolagets alla medel. Med facit på hand är det lätt att säga hög belåning och full satsning på expansion är bäst.

Den viktigaste skillnaden mellan Balder och Castellum är densamma som i alla bolag. Att göra bäst affärer.

Plus att vara tillräckligt högt belånad för att få hävstång, men inte så högt att finanserna blir dåliga i minsta lågkonjunktur eller kris. Under de tio åren har Balders skuldsättningsgrad enligt Börsdata varit omkring oförändrad, medan Castellums fallit markant.

Balder har därför haft bättre avkastning på eget kapital under de gångna decenniet och även ökat substansvärdet mycket mer. Bättre affärsverksamhet och lite mer hävstång.

En faktor som inte direkt påverkas av det här med utdelningens vara eller icke vara, är förändringen i värderingen. Hur marknaden ändrat sin syn på aktien. Balder har enligt Börsdata på tio år värderats upp från substansrabatt på 32 procent mot det egna kapitalet till en premie på 26 procent. En uppvärdering på 58 procentenheter. Castellum har samtidigt värderats upp 10 procentenheter.

Balder-aktien har på tio år blivit mycket dyrare medan Castellums värdering är mer konstant. En utveckling som inte kan pågå i evigheter, för så stor skillnad mellan hur bra det går för bolagen eller hur trygga intäkterna är, är det verkligen inte.

De kommande tio åren får vi se vem som gör bäst affärer och hur marknaden uppskattar bolagen. Kanske svänger värderingspendeln tillbaka, kanske inte.

Du får mer för pengarna i Castellum-aktien, så Balder måste fortsätta att överprestera för att gå lika bra eller bättre på börsen. Vilken aktie som passar dig är ett individuellt val.

Därför är utdelningar underskattade

Det går bra att återinvestera utdelningarna för att få ränta-på-ränta-effekt. Finns det tillräckligt bra investeringar för bolaget att göra är det bäst att bolaget investerar kassaflödena och inte ger utdelningar. Annars dela ut så kan vi aktieägare återinvestera och få ränta-på-ränta-effekt.

”I Berkshire Hathaways årsredovisning för 2019 gör Warren Buffett ett uppehåll kring Edgar Lawrence Smiths bok Common Stocks as Long Term Investments från 1924. Eller rättare sagt till John Maynard Keynes recension av boken. Den mest betydelsefulla ekonomen de senaste 100 åren beskrev det som en uppfräschande insikt att återinvesterade vinster blir föremål för ränta på ränta-effekten, vilket inte utdelningar blir.”

Jo, om man återinvesterar utdelningen, annars nej. I Balders fall har det med facit på hand lönat sig att inte delat ut för att affärerna varit så goda. Om Castellum gör bättre affärer det kommande decenniet och vi räknar ut totalavkastningen med återinvesterade utdelningar blir det kanske annorlunda utfall framöver.

Börspsykologin kan spela oss alla ett spratt ibland. Det viktigaste är att inte få panik och sälja mitt i nedgångarna för att sedan inte våga köpa tillbaka. För då permanentar du dålig avkastning. Utdelningar kan vara ett sätt att kontinuerligt få kassaflöden så vi håller nerverna lugna, även under tuffa börsår och i nedgångar.

Utdelningar är bästa sättet att ta hem en vinst. Det är min åsikt, för med utdelningar slipper vi sälja aktier för att få loss kapital. Vi slipper därmed tajmingen helt och allt courtage. För den passive investeraren är utdelningar inte överskattat.

Särskilt inte om du vill leva på kapitalet och behöver kassaflödena mer än du behöver slå börsindex.

För många placerare, men inte för alla, är utdelningar underskattade snarare än överskattade. Detta på grund av subjektiva faktorer som de ovan nämnda och att det inte går att veta om Balder eller Castellum gör bäst affärer de kommande tio åren.

Ett visst mått av ödmjukhet inför framtiden är min melodi. Att ge Erik Selin rätt eller fel i att inte dela ut delar av Balders kassaflöden beror på vilket typ av placerare du är och hur beroende du är av utdelningar för att må bra av sparandet.
Börspanelen i eventet Investera som proffsen

Hela eventet Investera som proffsen den 26 november 2020 kan du se i klippet ovan, men det är inställt så det startar när det är dags för Börspanelen. Tack till Ulf Norr på Aktiespararna Stockholm Vasa och Financial Stockholm som arrangerade och fixade allt.

Vill du slippa se oss 🙂 och bara lyssna kan du göra det via vår poddkanal:

Avsnittet omfattar dels börssnack inom panelen och sen frågestund med alla aktieintresserade tittare och lyssnare.

Börsbolagen vi nämner är i kronologisk ordning Pfizer, Eolus Vind, Fortnox, Tele2, Lundin Energy, Scandic Hotels, Norwegian Air Shuttle, Bilia, SAS, SpectrumOne, Klövern, storbanker, Avanza, Nordnet, FAANG, Microsoft, Tesla, Kungleden, Nyfosa, Betsson, Calliditas och Hexagon.

Analys – Bilia och Volvo-avtalet

Efter att ha gjort en strategisk analys av Bilia sålde jag imorse allt i aktien för att rädda den vinst jag hade. Sedan bilförsäljaren på måndagskvällen den 23 november 2020 meddelat att Volvo per den 19 november sagt upp avtalet med Bilia har jag förändrat min syn på branschen. Läs mer i pressmeddelandet (länk till Avanza).

Jag har åtminstone sedan våren 2019 varit neutral eller svagt positiv till biltjänster som reparationer och däckhotell, men nu är jag mer skeptisk. Jag önskar jag hade tagit Volvo Cars köp av Upplands Motor tidigare under 2020 på större allvar, för då hade deras uppsägning av Bilias kontrakt inte varit en sådan negativ överraskning. Marknaden verkar direkt chockad då kursen vid stängning fallit 26 procent.

Å andra sidan är det ännu inte helt ristat i sten att de sagt upp för att aldrig någonsin komma igen, men faran är mycket stor.

Till en början tappar Bilia en hel del försäljning och lite vinst när uppsägningen träder i kraft om ett par år. Mer långsiktigt kan de tappa delar av den viktiga och lönsamma tjänstedelen. För att sälja bilar är inte den primära guldkalven för bolaget, men det är en strategiskt viktig verksamhet för att få in kunder till verkstäderna.

En fara är om fler bilfabriker vill göra som elbilsmästaren Tesla och sälja direkt till konsument. Volvo Cars gör det via Upplands Motor och mer kan komma nu sedan de sagt upp avtalet med konkurrenten Bilia. Sådant elände ovanpå utmaningarna där elbilar (som kräver mindre underhåll/reparationer) under de kommande decennierna kommer att börja ersätta bensinbilar känns det inte bra.

Min aktieanalys i Bilia kommer fram till att jag ska hålla mig undan. Istället ska jag satsa på tydligare framtidstrender och sektorer som inte är under samma omvandlingstryck.

Min reavinst i Bilia halverades vid öppningen i morse, men från de ca 80 kr per aktie jag köpte för våren 2019 fick jag ändå drygt 20 procent i avkastning då jag sålde för ca 97 kr. Jag kan inte klaga på avkastningen en dag som denna.

Kanske måste Bilia börja sälja så här fina rosa bilar i framtiden. Skämt åsido, Bilia står nu inför stora utmaningar.
Kanske måste Bilia börja sälja så här fina rosa bilar i framtiden.
Skämt åsido, Bilia står nu inför stora utmaningar.

Som vanligt gör du din egen aktieanalys och om Bilia passar in i dina sparplaner. Kanske vet du mer om branschen än jag, i så fall skriv en kommentar nedan.

Börspanelen #5 – Hitta rätt aktier efter pandemin 

I Börspanelen 5 avhandlar vi börslivet under och efter coronakrisen. Det blir allt från de stora kursrörelserna vi nyligen sett till höga värderingar på investmentbolagens aktier samt placeringar som gynnas respektive missgynnas framöver när ekonomierna börjar öppnas upp igen.

Vi går också igenom villfarelsen att många lockas att köpa aktier i Astra Zeneca och Pfizer på grund av deras kommande vacciner, men bolagen har lovat låga priser och att inte tjäna stora pengar på vaccinerna. I alla fall inte i till en början.

Aktierna vi pratar är i kronologisk ordning Lundin Energy, Coor, Pfizer, Astra Zeneca, Cibus Nordic, Intrum, Investor, Swedish Match, Avanza, Nordnet, Addlife, Bure, Creades, Latour, Garo, Norwegian Air Shuttle, SAS och Anoto.

Panelens alla aktieböcker finns signerade av författarna på sternersforlag.se, alltså sternersforlag.se Just nu och fram till jul får du 20 procents rabatt på samtliga böcker med rabattkoden:
JUL20

Alla tidigare avsnitt av denna aktiepodd finns här. Podden finns också i vanliga poddappar.

Trimmat innehav i gröna favoriten Brookfield Renewable

Brookfield Renewable är fortsatt mitt största innehav, trots att jag nu sålt en femtedel av exponeringen mot bolaget.

Infrastruktur i form av produktion av miljömässigt relativt bra el som vatten, sol och vind ligger jag fortsätt gärna tungt i. Det var aldrig tänkt att bli ett så stort innehav som 7,7 procent av portföljen, men kursuppgångarna under de senaste åren gör att jag nu tagit hem lite sköna vinster.

Brookfield Renewable är fortsatt mitt största innehav, trots att jag nu sålt en femtedel av exponeringen mot bolaget.

Rent praktiskt har jag sålt allt i BEPC, alltså Brookfield Renewable Corporation. Däremot behåller jag hela innehavet i BEP.un, vilket är Brookfield Renewable Partners. Det är samma bolag, men olika bolagformer och aktier. Läs mer om vad jag skrivit om turerna kring bolagsformerna och aktiesplitten i Brookfield Renewable här.

BEP.un står nu för 6,3 procent av aktieportföljen och niomånadersrapporten var stabil (länken går till bolagets rapportsida). Utdelningen pekar fortsätt uppåt i enlighet med det finansiella målet om 5-9 procents höjning om året och produktion av ren energi är en investeringstrend som kan fortsätta, trots de historiskt höga värderingarna.

Börsdatas graf över direktavkastningen i Brookfield Renewable Partners.
Börsdatas graf över direktavkastningen i Brookfield Renewable Partners. Som synes har direktavkastningen fallit och det beror på att kursen stigit snabbare än utdelningen.

Att BEP nu har en direktavkastning på säg hälften av vad de brukade ha tidigare om året säger inget om kursen det kommande året. Däremot att värderingen är högre och att risken kanske också blivit det.

Jag förstod förr inte varför aktien var så billig och jag har lite svårt att förklara varför kursen bara stiger nu. Grön modetrend på börsen och lägre räntor än vad marknaden tidigare hade räknat med? Bättre kapitalflöden? Ett plötsligt tydligare behov av el framöver? Krävs en djupare analys för att hitta tydligare svar där.

Att någon gång om året eller mer sällan skala ned i de innehav som börjar bli alltför tunga i aktieportföljen kallas för rebalansering, eller balansering av portföljen. Min erfarenhet är att det precis som skolboken säger är bra över tid (många år), men att i alla fall jag ska röra mina långsiktiga innehav så lite som möjligt på kortare horisont. Lite som det jag skrev i Privata Affärer.

Om BEP passar in i din portfölj eller inte får du som vanligt göra en egen analys av. Det här är bara vad min analys av läget kommit fram till.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.