Bolagens första kvartal 2023

Alla bolag i Utdelningsfavoriter by Hernhag har nu rapporterat för 2023 års första kvartal. Här är mina kommentarer:

Fettillverkaren AAK var först ut med en vinstuppjustering (omvänd vinstvarning) och det lyfte aktien. Under första kvartalet blev det vinstrekord och rörelseresultatet per kilo ökade 53 procent. Inflation förekommer uppenbarligen även i börsbolagens intäkter och vinster. Ett styrkebesked från AAK, som nu även gynnas av att råvarupriserna mattats av lite.

Matbutikernas Axfood behöll sin rörelsemarginal på 3,9 procent under kvartalet. Detta exklusive jämförelsestörande poster. Därmed har man inte skickat mer inflation vidare till kunderna än man fått i kostnadsled. Intäkterna växte 16 procent och rörelsevinsten med 15 procent. Enda svagheten är att värdet på aktierna i Mathem skrivits ned med 83 procent. Sammantaget en stabil rapport. Det är ännu inte något fyndläge värderingsmässigt i aktien.

Bahnhof fortsatte att gå bra under första kvartalet då omsättningen steg 8 procent och nettovinsten med 17 procent. Arbetet med att flytta aktien från Spotlight går vidare och nu meddelar bolaget att man ska notera sig på First North för att sedan hamna på Mid Cap på Stockholmsbörsen. Bahnhofs prognos för helåret 2023 är en omsättningstillväxt på ca 10 procent och rörelsemarginal på ca 12 procent.

BTS fortsatte växa sina intäkter trots svagare utveckling i Nordamerika. Totalt 2 procent i organisk tillväxt medan kvartalets resultat föll ganska hårt med 21 procent till 1,17 per aktie. Nu blir det besparingar och tack vare dessa är prognosen fortsatt ett förbättrat resultat under 2023. Detta även om vd Jessica Skon menar att osäkerheten har ökat. Aktiemarknaden sänkte aktien ytterligare på rapporten. Långsiktigt tror jag säkert att BTS kommer att återhämta sig och växa vidare och att det är ett bra läge att månadsspara.

IT-bolaget Hexagon tuffade på ungefär som vanligt med 8 procent i organisk tillväxt, vilket innebär till fasta växelkurser och med jämförbar struktur. Även vinsten steg, hur mycket beror på alla justeringar som finns i rapporten. Rörelsemarginalen var omkring oförändrad och enligt nye VD:n finns det anledning att vara optimistiska när det gäller tillväxten i Kina och Asien under resten av året. Långsiktigt tycker jag att Hexagons ganska stora verksamhet i Kina är en tydlig politisk risk.

Inkassobolaget Intrum kom med vad som vid en första anblick var en katastrofrapport för årets tre första månader. Intäktstillväxten var nära noll och vinsten netto allt nästan raderades ut. Den justerade avkastningen på portföljinvesteringarna var ändå oförändrade 13 procent. Resultatmåttet ”Cash EBITDA” föll med mer hanterliga 10 procent. Det är ett kassaflödesfokuserat rörelseresultat, kan vi säga. Framöver lär det ljusna lite när domstolsstrejken i Spanien är över och Intrums befintliga och nya effektivitets- och sparprogram biter.

Aktiekursen är otvivelaktigt en sorg för aktiekorgen. Intrum sänker den nästan på egen hand och det gör lite ont i hjärtat. Kanske expansionen gick lite för snabbt i Sydeuropa och all omstrukturering i bolaget har inte blivit optimalt än.

Jag avvaktar mer information om hur det går för bolaget, vilket åtminstone kommer den 13 september när Intrum har (sin framflyttade) kapitalmarknadsdag och vi får se hur de stakat ut sina strategiska prioriteringar på medellång sikt. I kvartalsrapporten uppger bolaget ”pågående dialoger kring avyttringar och investeringspartnerskap” så vi får se vad som händer under resten av året.

Något som hände redan den 11 maj var pressmeddelandet att man gjort ett förvärv i Spanien, som fick kursen att rekylera upp en bit den dagen.

Intrums hjärta av kassaflödesgenererande verksamhet är det inget fel på. Minns exempelvis att bolaget i höstas svarade mig att ”Den nuvarande makroekonomiska miljön förväntas leda till ökad efterfrågan av våra tjänster och ett ökat inflöde av nya ärenden, särskilt under 2023.” Återstår nu att se hur sant det är.

Investmentbolaget Investor matchade börsindex under första kvartalet. Utifrån bolagets kvartalsrapport verkar de onoterade innehaven ha gått relativt bra.

Lagercrantz kom den 16 maj med bokslut. Utdelningen höjs med 23 procent till 1,60 kr per aktie vilket är en höjning med 30 öre per aktie. Försäljningen under det senaste kvartalet steg 9 procent och via förvärv blev tillväxten totalt 30 procent. Per aktie steg vinsten med 24 procent till 1,03 kr per aktie. Sammantaget en riktigt bra rapport och jag är glad att jag tog in aktien efter Castellum.

IT-konsulten Softronics första kvartal var ett steg framåt efter den svaga avslutningen på 2022. Under första kvartalet 2023 växte intäkterna med 5 procent till 233 miljoner kr, medan rörelsemarginalen fortsatt ligger på lägre nivåer än motsvarande period ett år tidigare. 15 procent lägre rörelsevinst är dåligt och jag saknar utförlig information om varför resultatutvecklingen är som den är.

Mina bekymrade veck i pannan är kvar och aktien byts nu ut mot Ework Group. Mer om aktiebytet och min analys av läget hittar du här.

Fastighetsbolaget Wihlborgs substansvärde per den 31 mars var 92 kr per aktie. Tack vare att intäkterna per aktie steg 22 procent under första kvartalet kunde stigande kostnader pareras. Förvaltningsresultatet sjönk 2 procent och värdeförändringarna på fastigheter var bara -28 miljoner kr. Finanserna beskriver bolaget i rapporten så här: ”Soliditet och belåningsgrad är i princip oförändrade under kvartalet på 41,1 respektive 48,5 procent.”
En helt okej rapport, enligt mig.

Utdelningshöjarna

Jag är långsiktigt full av optimism när det gäller utdelningshöjarna i aktiekorgen. Detta trots kursnedgången i BTS nu i maj 2023.

Utdelningshöjarna i sparboxen är jag klart nöjd med nu i maj 2023.

Börja månadsspara eller gör ett engångsköp av aktierna. Med ett ISK hos Levler så kan du köpa för exakt samma summa i alla bolagen varje månad. Det är det kanske enklaste sättet att köpa aktier för små summor i många bolag samtidigt.

Tre snabba om krisen i SBB

Här är tre av frågorna och svaren om krisen i SBB. Det är utdrag från en snabbintervju av Densomspar på Instagram. Dessutom några tankar till om aktien efter SBB:s katastrofrapport.

Mina personliga tankar om SBB är att krisen bara blir värre. Ska bolaget överleva krävs det nog nytt kapital och då blir utspädningen av aktier stor.
Mina personliga tankar om SBB är att krisen bara blir värre. Ska bolaget överleva krävs det nog nytt kapital och då blir utspädningen av aktier stor. Castellums nyemission gav rejäl utspädning utan en liknande kris.
Mitt råd till de som äger aktier i SBB är att undvika bolaget. Det är sent att sälja allt, men vikta gärna ned på upprekyler.
Mitt råd till de som äger aktier i SBB är fortsatt att undvika bolaget. Det är sent att sälja allt, men vikta åtminstone ned på upprekyler. Nedsidan i en aktie är alltid 100 procent.
Äger du inga aktier i SBB i nuläget är det säkrast att fortsätta stå utanför.

Substansrabatten i SBB må vara hög, men att nettoskuldsättningen fortfarande är så hög trots allt man har sålt många fastigheter av är oroande. Det är heller inte så att man håller det man lovar. Jag citerar här en artikel/analys från Affärsvärlden (bakom betalvägg):

  • Q3 2022: ”Belåningsgraden kommer falla väsentligt i fjärde kvartalet”. Utfall: belåningsgraden ökade från 47% i tredje till 49% i fjärde kvartalet.
  • Efter Brookfieldaffären: ”Bolagets skuldsättning minskar från 47% till 42%”. Utfall: skuldsättningen låg kvar på 47% nu i första kvartalet.
  • Efter Brookfieldaffären: ”Kommer inte behöva en spänn mer. Det blir det inga fler fastighetsförsäljningar i närtid”. Utfall: fortsätter avyttra fastigheter och gör nu nyemission.
  • Efter Brookfieldaffären: ”Med den här transaktionen har vi tillräckligt med cash för att återköpa alla våra obligationer under de närmaste tre åren”. Utfall: har i första kvartalet en kassa på 5,5 miljarder kronor och återstående obligationsförfall under 2023 och 2024 på drygt 10 miljarder.

Att de ska kalla till extrastämma och skjuta upp utdelningen är dessutom en hittills unik åtgärd för ett börsbolag. SBB är svåra att få grepp på grund av alla strukturaffärer, komplexa finansiella upplägg och ögonbrynshöjande kommunikation.

2026 fortsatte turerna i form av bolagets bud på SBB D.

Castellums nyemission 2023 – En liten analys

Dags för en liten analys av fastighetsbolaget Castellums nyemission på 10 miljarder kr. Till skillnad från när Norrporten förvärvades 2016 känns det här kapitaltillskottet klart mer defensivt, vilket är negativt. För många är det ändå inte så dumt att teckna.

VILLKOREN: Nyemissionen skapar 50 procent fler aktier och efter nyemissionen blir då utspädningen 33 procent. Detta då villkoren är att varannan aktie via teckningsrätterna ger rätt att teckna en ny.

Teckningskursen är 62 kr och det krävs två teckningsrätter för att teckna en ny aktie. Med en aktiekurs på i skrivande stund 99 kr är det teoretiska värdet på varje teckningsrätt 18:50 kr.
Den 16 maj kl 16:55: Korrigerade jag ovan nämnda teoretiska värdet på teckningsrätten.

Just nu den 15 maj handlas teckningsrätten i nivå med det och avsaknaden av rabatt gör att intresset och förtroendet för bolaget och kapitaltillskottet är bra.

Teckningstiden är 15 maj till 29 maj 2023. Handeln med teckningsrätterna är 15 maj till 24 maj.

Teckna eller inte teckna

Det viktigaste är att du gör någonting. Här är dina tre alternativ:

  • Sälj teckningsrätterna och erhåll likvid.
  • Utnyttja dina rätter för att teckna fler aktier.
  • En mellanväg kan vara att sälja en del av dina teckningsrätter för att finansiera att du tecknar nya aktier via de teckningsrätter du har kvar.

På kort sikt bör du inte öka ditt ägande i fastighetssektorn om du redan äger en hel del. Jag tycker ännu att det är lite tidigt att investera direkt tungt. Vi har ännu inte sett räntetoppen och kanske kommer den senare än vi alla nog hoppas på.

På lång sikt är däremot Roger Akelius rygg den du ska ta om du ska ta någon i fastighetssektorn. Castellum kan sett på tre till fem år dra fördel sina stärkta finanser.

Som jag utredde i boken Trenderna som gör dig rik på aktier är kontorsdöden en myt. Guldåldern är över, men visst kommer det att finnas efterfrågan på kontor.

Dags för en liten analys nu när det är dags för fastighetsbolaget Castellums nyemission på 10 miljarder kr. Som jag utredde i boken Trenderna som gör dig rik på aktier är kontorsdöden en myt.
Köp aktieboken på Adlibris, Bokus eller signerad på Sterners Förlag.

Substansrabatten i Castellum är nu höga 55 procent, enligt sajten FBindex. Castellum är en värdeaktie, även om fastighetsvärdena är i sjunkande trend. Den passar inte in i just min portfölj, men på några sikt är det en helt okej basaktie. Aktieköp i stabila bolag efter en lång nedgång kan löna sig även denna gång.

Teckna i Castellums nyemission – om du äger och vill öka ditt ägande i fastighetssektorn redan nu.
Andra avstår och avvaktar lite till.

Januarieffekten och statistik vid stark start på börsåret

Januarieffekten var per definition att börsen brukade inleda börsåret starkt. Numera tycker jag att vi istället har mest nytta av att hantera den säsongsmässiga statistiken för hela månaden och vad en uppgång i januari rent statistik säger om resten av året.

Anledningen till att januarieffekten en gång i tiden uppstod var att många realiserade förluster mot slutet av året för att få avdragsgilla effekter. Sedan köpte man tillbaka aktierna efter årsskiftet. Det fick aktier främst bland de lite mindre att falla inför årsskiftet och sedan öppna det nya börsåret starkt.

Numera är det relativt få som alls investerar i aktier via aktie- och fondkonto eller aktiedepå, utan istället har ISK och KF som beskattas via schablonintäkter och avkastningsskatt.

Däremot är det många som tar nya tag i början av det nya året och börjar investera. Säsongsmässigt är hela januari en av de bättre börsmånaderna och i normalfallet svänger det mest kring de små bolagen.

Månadsskifteseffekten

Månadsskifteseffekten är snarlik då vissa säljer förlustaktier inför ett månadsskifte, så kallad window dressing. Detta för att snygga till innehavslistan inför månadsskiftet, för många förvaltare behöver visa upp sina innehav regelbundet.

Månadsskifteseffekten är per definition att börsen rent statistiskt sett brukade gå bra runt månadsskiften. På 2010-talet och därefter är det enligt Arne ”Kavastu” Talving svårare att se den effekten, i alla fall på Stockholmsbörsen.

Även statistik från en sajt som hette 9Ambell säger samma sak. Börsen gav en tydlig överavkastning de fyra dagarna runt varje månadsskifte, men effekten är mindre nuförtiden. Detta mätt 2012-2018.
”Som vi kan se är det fortfarande en positiv effekt över månadsskiftet men inte alls lika stor som tidigare. Vi kan se att i snitt genererar dessa dagar 0,05% i snitt. Dessa resulterar i en årsavkastning på 1,2%.”

En intressant tanke är att det är bra att månadsspara i aktier med automatiska köp strax 3-4 dagar innan ett månadsskifte. Särskilt om det här med Uppesittarkväll på börsen den 25:e varje månad blir en allt större trend och många köper då så det påverkar kurserna.

Å andra sidan om en effekt blir för känd så upphör den till slut att existera, då alltför många försöker hinna före alla andra för att dra nytta av den.

Januarieffekten sett till hela månaden

Statistik från Nordnet säger att januari brukar stiga med 1,66 procent.

Statistik från Nordnet om januarieffekten.
Källa till grafen är Nordnet, där vi även kan läsa att storbolagsindexet OMXS30 vecka ett i januari mätt från 1990 till 2018 är riktigt stark med i genomsnitt 0,97 procent i uppgång.

Även Avanza har statistik som säger att januari är en stark månad på börsen:

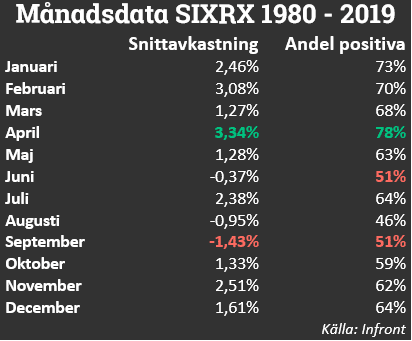
Månadsstatistik från Avanza som har Infront som källa. Januari är en stark börsmånad.
Månadsstatistik från Avanza som har Infront som källa. Januari är en månad när börsen stiger i 73 procent av fallen. Detta mätt från 1980 till 2019.

Januarieffekt på resten av året

I USA finns det gott om statistik för börsen och aktiemarknaden. Gällande det breda amerikanska indexet S&P500 har Carson Group’s Ryan Detrick presenterat detta i en artikel i Business Insider:

1. Stark januari ger ofta starkt börsår. När S&P500 visar en positiv avkastning i januari är resten av året högre 86 procent av tiden.

2. När S&P500 är upp mer än 5 procent i januari efter ett negativt år, har helåret aldrig varit lägre, utan istället gett en genomsnittlig ökning på ca 30 procent.

3. När S&P500 håller sig över sina låga decembernivåer under första kvartalet som det gjorde i år, är resten av året högre 92 procent av tiden och upp med 11 procent i genomsnitt.

4. När S&P500-bolagen ökade kvartalsvinster med minst 5 procent under två kvartal i följd, var aktiemarknaden högre nästa år 87 procent av gångerna. Detta med en genomsnittlig vinst på 13,5 procent.

5. När S&P500 steg mer än 1 procent under årets första fem handelsdagar, avslutade aktier året högre 87 procent av gångerna. Detta med en genomsnittlig ökning på 15 procent.

6. När S&P500 ökade med mer än 7 procent under det första kvartalet, som det gjorde i år, har S&P500 aldrig genererat en negativ helårsavkastning, med en genomsnittlig vinst på 23 procent.

Slutsatser

Januarieffekten är tydlig när det gäller resten av kalenderåret. Detta mätt som genomsnitt över flera år. Enstaka år kan både inledningen av året och hela månaden vara svag. Är det dåliga tider så är det.

Och omvänt när det är bra tider, då kan januari bli en starkare månad än det historiska medelvärdet.

Däremot är de första dagarna på året och tiden runt varje månadsskifte kanske fortfarande något bättre än många andra dagar. Problemet är att det är svårt att trejda så att du tjänar mer tack vare den effekten. Att välja rätt aktier eller annat börsinstrument är viktigare.

Hur gör Hernhag? Jag tittar mycket lite på säsongseffekter och mycket mer på hur de långa kurstrenderna ser ut. Ett starkt januari får det gärna bli, för det är en indikator bland många andra som kanske säger något om framtiden.

Jag har mer statistik om aktier och börsen på min samlingssida här.

Börspanelen 20 – Het eller sval sommar på börsen?

I Börspanelen 20 diskuterar vi om det blir en het eller sval börssommar. Först våra intryck från rapportfloden från börsbolagen och säsongsmönster och vad man kan förvänta sig på börsen i sommar och under resten av 2023. Dessutom lite om inflation och räntor.

De enskilda aktierna som vi tar upp i podden är i kronologisk ordning Sandvik, ABB, Alfa Laval, Atlas Copco, Sandvik, AAK, Ework, Öresund, Latour, Evolution, Fortnox, Indutrade, Lagercrantz, Lifco, Nibe, OEM, Nederman, Thule och Troax.

Mina tre aktietips i detta avsnitt är två växande utdelare och ett par A-lagare.

Vinjettmusik av börspsykologen Lars-Erik Boström.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.