Tjänstepensionsfonderna 2023 – jag ökar lite i fastigheter

Futur Pension har meddelat att Didner & Gerge Global utgår från deras utbud av tjänstepensionsfonder och på grund av den begränsningen ändrar jag mitt fondval till Danske Invest Global Index.

Fondens vikt sänker jag till 60 procent medan jag ökar i den befintliga globalfonden Swedbank Robur Fastighet till 40 procent. Långsiktigt kan det vara läge att börja öka i fastigheter, tänker jag. Räntetoppen kan vara relativt nära, i alla fall inom ett år eller så.

Danske Invest Global Index känns rätt riskabel då det är så stor andel amerikanska teknikaktier där. 60 procent är lagom tills vidare, de 84 procent jag hade gjorde att det blev för lite över till den andra fonden jag vill ha. Två tredjedelar av fonden finns i nuläget i USA-aktier, även om allt inte är teknik och IT.

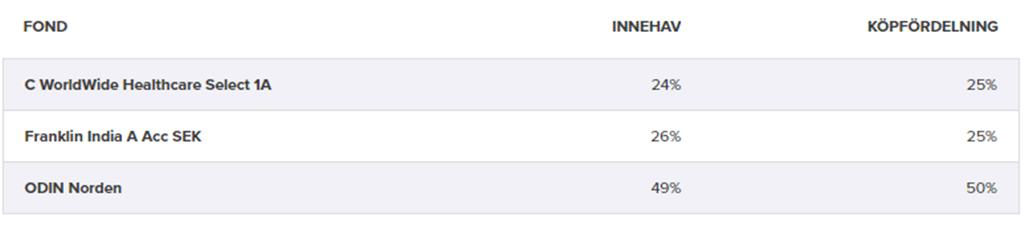
Movestic-depån känns mer framgångsrik hittills och här ligger fondvalen kvar:

Tjänstepensionsfonderna 2023. Movestic-depån känns mer framgångsrik hittills och här ligger fondvalen kvar.

Jag står i detta fall fast vid det jag skrev om fondvalen senast jag skrev om mina två depåer för tjäntepensionsfonder år 2020.

Det här är ganska små depåer för mig, men med tiden har det ändå blivit en skaplig summa. Jag får inga påfyllningar då jag inte är anställd med tjänstepension. Har inte fått något sådant sedan 2012.

Jag föredrar att få ut det kapital jag kan från mina inkomster och investera det i KF och ISK. Det är så jag tycker att man ska pensionsspara smart.

Krisvärderade Estea Omsorgsfastigheter prognostiserar ett bättre andra halvår 2023

Estea Omsorgsfastigheters substansrabatt på börsen är så stor att aktiemarknaden verkar tro att en kris ska komma. Bolaget självt är mer optimistiskt.

Jag själv ligger någonstans däremellan. Jag hoppas det blir bättre och behåller mina andelar tills vidare, men bevakar situationen.

Estea Omsorgsfastigheters substansrabatt på börsen är så stor att aktiemarknaden verkar tro att en kris ska komma. Bolaget självt är mer optimistiskt.

Tre frågor till IR-ansvarige Per Torpare på Estea Omsorgsfastigheter

Fråga: Med en belåningsgrad på 61,7 procent per den 31 mars 2023 är Estea Omsorgsfastigheter AB en av de högst skuldsatta i fastighetsbranschen. Samtidigt har värdet på bolagets fastigheter börjat minska. Har ni någon plan för att minska belåningen? 

Vi hade en kassa på 89 miljoner kr enligt kvartalsrapporten, men med en justerad räntetäckningsgrad på 1,1 har Estea ändå tunna marginaler i löpande verksamheten. Det ser utifrån våra prognoser ut som att likviditeten är som lägst nu i sommar för att sedan förbättras. Bolagets indexerade hyresintäkter ser bra ut.

Det finns tre avgörande faktorer. Den första är inflationen, som jobbar för Estea Omsorgsfastigheter då en stor andel av hyresintäkterna är justerade för inflation. Långsiktigt skapas stora värden tack vare de långa hyresavtalen och fortsatta hyresjusteringar. Högre räntor är däremot en negativ faktor som dessutom slår till snabbare, vilket kortsiktigt pressar kassaflödet. Den tredje faktorn är konjunktur, vilken av många antas försvagas. Vi ser däremot att behovet av äldreboenden och vårdboenden inte hänger samman med konjunkturen i första hand. Vi blir äldre oavsett vilket. Underskottet av äldreboendeplatser lär snarast öka då det inte byggs något i detta marknadsklimat.

Om Estea skulle behöva mer kapital är det mest närliggande att sälja fastigheter. Vi bedömer att vi har hyfsat likvida tillgångar och andra affärer på marknaden har varit i nivå med våra värderingar.

Jag uppfattar det som att likviditeten på marknaden börjar komma tillbaka så sakteliga. Vi har noteringar om att det till och med gjorts kassaflödesnegativa transaktioner, det vill säga man prisar in hyreshöjningar så till den grad att kostnaden för att finansiera den nyinköpta fastigheten överstiger driftnettot.

Fråga: Trots att hyresintäkterna och driftnettot är upp med 15% på årsbasis försämras förvaltningsresultatet då räntan på lånen har mer än fördubblats på ett år. Medelräntan till kreditinstitut är nu 3,93%. Vid vilken ränta blir förvaltningsresultatet positivt igen? 

Det handlar inte om att räntan måste gå ned, utan att hyresintäkterna kommer gå upp. Vi kostnadsför och skuldför fortfarande räntan till kapitalandelsägarna, men kassaflödesmässigt när vi inte betalar ut den ser det bättre ut.

Vi behöver få upp intäkterna ytterligare. Skulle räntan falla tillbaka skulle kassaflödet stärkas snabbare, men eftersom vi har en kraftig uppräkning av intäkter så tror jag det påverkar resultatet i högre grad än sjunkande räntor.

Fråga: Kapitalandelsbeviset handlas till 42 procent av nominellt värde och har därmed 62% procents rabatt mot substansen/NAV-kursen som är 105% av nominellt värde. Finns återköp med som en del i era tankar kring kapitalstrukturen? 

Återköp är ett alternativ i våra villkor för andelsbeviset. Vi balanserar hela tiden för och nackdelar med likviditeten i fonden. Vi ser löpande över det.

Jag tror att Esteas kapitalandelsbevis har handlats ned i takt med andra. Jag misstänker att vi varit dåliga i vår kommunikation gällande refinansieringsrisker. Vi har inte samma refinansieringsrisk som emittenter av obligationer har. Estea har lång kapitalbindning och förhållandevis kort räntebindning. Vi har dessutom villkorsstöd för att förlänga löptiden för kapitalandelslånet, vilket minskar stressen. Vi har sammantaget en enkel balansräkning med enbart banklån och kapitalandelslån.

Mina slutsatser och kommentarer

Det finns ingen information från bolaget som motiverar det stora raset under perioden 2-9 maj 2023 när kapitalandelsbeviset föll från 62 kr till 43 kr.

Får Torpare och Estea rätt i att kassaflödet blir bättre under andra halvåret kanske det blir bättre kurser för andelsbeviset efter niomånadersrapporten som kommer i höst.

Dessförinnan är det svårt att se vad som ska vända en fallande trend där marknadens aktörer verkar tro att bolaget att de tunna marginalerna och den låga räntetäckningsgraden ska sätta bolaget i problem.

Ett hot är mer inflation i kostnadsledet, alltså fortsatt stigande räntor och dyrare fastighetsskötsel och energi.

I tider av osäkerhet tänker jag ännu inte öka på mitt innehav, som nu är nere på 2,3 procent av mina börsnoterade tillgångar. Jag säljer inte heller, utan bara avvaktar och funderar på min grundanalys av Estea Omsorgsfastigheter.

Missen i analysen var att inte mer beakta belåningsgraden/nettoskulden och att inte vikta ned i mina olika fastighetsinnehav snabbare när räntorna steg. Jag kanske litade för mycket på Estea efter framgångarna jag haft i deras tidigare kapitalandelsbevis.

I bästa fall kommer Esteas inställda ränta tillbaka om ett fåtal år. Själva ränteskulden till oss innehavare samlas på hög och det blir mer och mer per andelsbevis för varje kvartal som går.

Tillväxtaktiefonden slog börsindex även år fyra

Även det fjärde året för min tillväxtaktiefond (egentligen en aktieportfölj som jag förvaltar som en indexfond) blev lyckat. 13 procent i avkastning var drygt 2 procentenheter bättre än det breda börsindex OMXSGI som inkluderar utdelningar. Samtidigt går tillväxtaktieindexfonden på tre års sikt klart bättre än vissa riktiga tillväxtfonder inom ny teknik.

Även det fjärde året för min tillväxtaktiefond (egentligen en aktieportfölj som jag förvaltar som en indexfond) blev lyckat. 13 procent i avkastning var drygt 2 procentenheter bättre än det utdelningsinkluderande börsindex OMXSGI.

Ovan min fondliknande portfölj under det senaste året.

Men storbolagsindex gick ju bättre, kanske någon tänker nu. Ja, men från starten för fyra år sedan har tillväxtaktiefonden ändå slagit OMXS30GI:

En dubbling av kapitalet på fyra år är riktigt bra.

Indexportföljen slår tillväxtfonder

Att min tillväxtaktieindexfond är upp 70,6 procent på tre år kan vi jämföra med riktiga tillväxtfonder per den 12 juni 2023 (uppgifter från Avanza.se):
* Tin Ny Teknik är enligt +0,32 procent på tre år.
* Swedbank Robur Ny Teknik är -3,3 procent på tre år.
* Lannebo Teknik +54,9 procent på tre år.

Som aktiestrategi för tillväxtbolag är detta något jag drar slutsatser av. Som att jag kan få bättre avkastning själv jämfört med vissa fonder, om jag bara väljer bra tillväxtbolag som ger utdelning. En risk här är att jag ligger så tungt i kursvinnarna Fortnox och Vitec, som både är riktigt högt värderade. Hur mycket uppsida finns kvar?

Lannebo Teknik satsar mycket på stora amerikanska teknikbolag, medan de två förstnämnda fonderna fokuserar mer mot blandade tillväxtbolag med mycket nordiskt fokus. Vad som lönar sig bäst framöver får vi se.

HMS Networks ny aktie i indexportföljen

Två av de sämsta placeringarna under åren har varit det tidigare innehavet Sobi och det nuvarande innehavet Sinch, vilka inte ger aktieutdelningar. Jag byter därför ut Sinch mot HMS Networks, som har en av de bästa utdelningstrenderna för svenska IT-bolag.

Verksamheten är kommunikationsteknologi som kopplar ihop hårdvaror via mjukvaror. Ett tema här är megatrenden digital automation. Bolagsnamnet HMS kommer ursprungligen enligt grundaren från ”Hassbjer Micro Systems” även om bolaget hävdar att det står för ”Hardware Meets Software”. Storleksmässigt blir HMS Networks ett medelstort innehav i indexfonden.

Kursraketen HMS finns med på min topplista över börsens stabilaste utdelningsaktier. Detta då de har en enda sänkning av utdelningen på 15 år.

Därmed består tillväxtaktiefonden/indexet/portföljen enbart av tillväxtbolag med aktieutdelning. Jag utökar därmed det koncept som bäst verkar lämpa sig för långa och passiva tillväxtplaceringar.

Jag hyvlar även om innehavet i Fortnox något och det i Vitec minimalt, då aktieposterna vuxit sig marginellt större än min gräns för 13-15 procent för de tyngsta innehaven. De ligger nu på ca 13-14 procent av indexets vikt.

Ework Group tar över efter Softronic

Hernhags Utdelare. IT-konsultmäklaren Ework Group utvecklas bra och vi får med tanke på vinsttillväxten mycket mer för pengarna än i Softronic. Det är i alla fall min analys av Ework Group, som tar över den platsen som en av högutdelarna i Utdelningsfavoriter by Hernhag.

IT-konsultmäklaren Ework utvecklas bra och vi får med tanke på vinsttillväxten mycket mer för pengarna än i Softronic. Det är i alla fall min analys av Ework, som tar över den platsen som högutdelare i sparboxen Utdelningsfavoriter by Hernhag.

Jag vill verkligen vara långsiktig med aktierna och Softronic repar sig säkert tids nog. Efter en tid av huvudbry och analys väljer jag ändå att byta ut dem mot Ework Group av nedanstående anledningar.

Utdelningstillväxten är bättre. Ework Group har höjt utdelningen med 7,6 procent om året mätt på fem år och 10 procent om året mätt på tio år. Softronic ligger efter vinterns sänkta utdelning 1,7 procentenheter efter på både tidsperioderna.

Utdelningstrenden är aningen stabilare, då pandemin 2020 är Eworks enda hack i utdelningskurvan på 13 år. Softronic har nu sänkt även på grund av resultatutvecklingen.

Resultattillväxten är klart bättre. Vinsttillväxten för de senaste fem åren för Ework Group är goda 11,5 procent om året. Softronic ligger efter de senaste två kvartalen på låga 5,8 procent.

Vinstvärderingen i Ework Group är lägre jämfört med den högre vinsttillväxten. I absoluta tal handlas bolaget däremot till 19,5 gånger årsvinsten och Softronic till 13,2 gånger.

Med 15 procent lägre rörelsevinst under det förvisso säsongsmässigt ganska lilla första kvartalet undrar jag om Softronic klarar av att höja utdelningen nästa gång. Ework däremot redovisade ännu ett starkt kvartal och rörelsevinsten var upp med 14 procent. Ework redovisar dessutom stigande orderingång och betydligt mer information om efterfrågan än vad Softronic gör.

Direktavkastningen är lägre i Ework Group då den är 4,0 procent, vilket är klart under Softronics 6,1 procent. Det är värt att gå ned i direktavkastning så länge vinsten och utdelningen utvecklas bättre. Softronics direktavkastning stiger i takt med att kursen fallit handlöst nu i maj.

Kurstrenden är en kortsiktigt faktor, men ändå av intresse. Ework Group ligger i stigande och Softronic i fallande. Ibland är marknaden mer trist utveckling på spåret.

Totalavkastning har på både fem och tio år varit bättre i Ework Group och jag tror att det kan hålla i sig.

Jag trodde mer på Softronic när jag tog in den i första läget och det är fortfarande att bolag med bra positioner. Nu knakar det i fogarna medan Ework Group ångar på mer än vad de gjorde då.

Ework Groups finansiella mål att från 2022 och till och med 2025 ha ”En årlig tillväxt av vinsten per aktie om minst 30 procent” behöver de knappt nå för att aktien ska fortsätta stiga brant.

Verksamheten i Ework Group är bred då de mäklar konsultuppdrag både åt andra IT-konsultfirmor och åt bolag i helt andra branscher, samt finns i flera länder. Satsningarna på digitala plattformar och annat för att få uppdrag från kunder och binda de till sig verkar ge allt mer resultat.

Marknaden framöver kan bli bistrare för båda bolagen, då konsulter lätt åker ut i lågkonjunkturer. Långsiktigt är samhällets behov ändå stigande när det gäller investeringar i IT.

Avdelningen för stabilitet och hög utdelning

Min analys av Ework Group är att den förtjänar en plats i sparboxens avdelning för högutdelare.

Min analys av Ework Group är att den förtjänar en plats i avdelningen för högutdelare. Där finns också stabila och trygga utdelare som Investor.

Hur gör Hernhag

Jag tänker sälja mina aktier i Softronic, trots att jag egentligen är långsiktig optimist. Ework Group lockar mer och på mitt ISK hos Levler har jag enbart de aktier som finns i Utdelningsfavoriter by Hernhag för tillfället. Då får jag en totalavkastning som speglar valet av aktier bäst.

Jag kommer att köpa aktier i Ework Group för kapitalet. Vill du behålla Softronic på flera års sikt kan du göra det. Somliga av er som sparar i boxen kanske likt mig har relativt lite i den aktien jämfört med andra innehav. Alla vill inte ha småslattar i portföljen och då säljer man och köper Ework Group istället.

Många bolag rapporterade bra för 2023 års första kvartal.

Bolagens första kvartal 2023

Alla bolag i Utdelningsfavoriter by Hernhag har nu rapporterat för 2023 års första kvartal. Här är mina kommentarer:

Fettillverkaren AAK var först ut med en vinstuppjustering (omvänd vinstvarning) och det lyfte aktien. Under första kvartalet blev det vinstrekord och rörelseresultatet per kilo ökade 53 procent. Inflation förekommer uppenbarligen även i börsbolagens intäkter och vinster. Ett styrkebesked från AAK, som nu även gynnas av att råvarupriserna mattats av lite.

Matbutikernas Axfood behöll sin rörelsemarginal på 3,9 procent under kvartalet. Detta exklusive jämförelsestörande poster. Därmed har man inte skickat mer inflation vidare till kunderna än man fått i kostnadsled. Intäkterna växte 16 procent och rörelsevinsten med 15 procent. Enda svagheten är att värdet på aktierna i Mathem skrivits ned med 83 procent. Sammantaget en stabil rapport. Det är ännu inte något fyndläge värderingsmässigt i aktien.

Bahnhof fortsatte att gå bra under första kvartalet då omsättningen steg 8 procent och nettovinsten med 17 procent. Arbetet med att flytta aktien från Spotlight går vidare och nu meddelar bolaget att man ska notera sig på First North för att sedan hamna på Mid Cap på Stockholmsbörsen. Bahnhofs prognos för helåret 2023 är en omsättningstillväxt på ca 10 procent och rörelsemarginal på ca 12 procent.

BTS fortsatte växa sina intäkter trots svagare utveckling i Nordamerika. Totalt 2 procent i organisk tillväxt medan kvartalets resultat föll ganska hårt med 21 procent till 1,17 per aktie. Nu blir det besparingar och tack vare dessa är prognosen fortsatt ett förbättrat resultat under 2023. Detta även om vd Jessica Skon menar att osäkerheten har ökat. Aktiemarknaden sänkte aktien ytterligare på rapporten. Långsiktigt tror jag säkert att BTS kommer att återhämta sig och växa vidare och att det är ett bra läge att månadsspara.

IT-bolaget Hexagon tuffade på ungefär som vanligt med 8 procent i organisk tillväxt, vilket innebär till fasta växelkurser och med jämförbar struktur. Även vinsten steg, hur mycket beror på alla justeringar som finns i rapporten. Rörelsemarginalen var omkring oförändrad och enligt nye VD:n finns det anledning att vara optimistiska när det gäller tillväxten i Kina och Asien under resten av året. Långsiktigt tycker jag att Hexagons ganska stora verksamhet i Kina är en tydlig politisk risk.

Inkassobolaget Intrum kom med vad som vid en första anblick var en katastrofrapport för årets tre första månader. Intäktstillväxten var nära noll och vinsten netto allt nästan raderades ut. Den justerade avkastningen på portföljinvesteringarna var ändå oförändrade 13 procent. Resultatmåttet ”Cash EBITDA” föll med mer hanterliga 10 procent. Det är ett kassaflödesfokuserat rörelseresultat, kan vi säga. Framöver lär det ljusna lite när domstolsstrejken i Spanien är över och Intrums befintliga och nya effektivitets- och sparprogram biter.

Aktiekursen är otvivelaktigt en sorg för aktiekorgen. Intrum sänker den nästan på egen hand och det gör lite ont i hjärtat. Kanske expansionen gick lite för snabbt i Sydeuropa och all omstrukturering i bolaget har inte blivit optimalt än.

Jag avvaktar mer information om hur det går för bolaget, vilket åtminstone kommer den 13 september när Intrum har (sin framflyttade) kapitalmarknadsdag och vi får se hur de stakat ut sina strategiska prioriteringar på medellång sikt. I kvartalsrapporten uppger bolaget ”pågående dialoger kring avyttringar och investeringspartnerskap” så vi får se vad som händer under resten av året.

Något som hände redan den 11 maj var pressmeddelandet att man gjort ett förvärv i Spanien, som fick kursen att rekylera upp en bit den dagen.

Intrums hjärta av kassaflödesgenererande verksamhet är det inget fel på. Minns exempelvis att bolaget i höstas svarade mig att ”Den nuvarande makroekonomiska miljön förväntas leda till ökad efterfrågan av våra tjänster och ett ökat inflöde av nya ärenden, särskilt under 2023.” Återstår nu att se hur sant det är.

Investmentbolaget Investor matchade börsindex under första kvartalet. Utifrån bolagets kvartalsrapport verkar de onoterade innehaven ha gått relativt bra.

Lagercrantz kom den 16 maj med bokslut. Utdelningen höjs med 23 procent till 1,60 kr per aktie vilket är en höjning med 30 öre per aktie. Försäljningen under det senaste kvartalet steg 9 procent och via förvärv blev tillväxten totalt 30 procent. Per aktie steg vinsten med 24 procent till 1,03 kr per aktie. Sammantaget en riktigt bra rapport och jag är glad att jag tog in aktien efter Castellum.

IT-konsulten Softronics första kvartal var ett steg framåt efter den svaga avslutningen på 2022. Under första kvartalet 2023 växte intäkterna med 5 procent till 233 miljoner kr, medan rörelsemarginalen fortsatt ligger på lägre nivåer än motsvarande period ett år tidigare. 15 procent lägre rörelsevinst är dåligt och jag saknar utförlig information om varför resultatutvecklingen är som den är.

Mina bekymrade veck i pannan är kvar och aktien byts nu ut mot Ework Group. Mer om aktiebytet och min analys av läget hittar du här.

Fastighetsbolaget Wihlborgs substansvärde per den 31 mars var 92 kr per aktie. Tack vare att intäkterna per aktie steg 22 procent under första kvartalet kunde stigande kostnader pareras. Förvaltningsresultatet sjönk 2 procent och värdeförändringarna på fastigheter var bara -28 miljoner kr. Finanserna beskriver bolaget i rapporten så här: ”Soliditet och belåningsgrad är i princip oförändrade under kvartalet på 41,1 respektive 48,5 procent.”
En helt okej rapport, enligt mig.

Utdelningshöjarna

Jag är långsiktigt full av optimism när det gäller utdelningshöjarna i aktiekorgen. Detta trots kursnedgången i BTS nu i maj 2023.

Utdelningshöjarna i sparboxen är jag klart nöjd med nu i maj 2023.

Börja månadsspara eller gör ett engångsköp av aktierna. Med ett ISK hos Levler så kan du köpa för exakt samma summa i alla bolagen varje månad. Det är det kanske enklaste sättet att köpa aktier för små summor i många bolag samtidigt.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.