Min kryptoportfölj augusti 2021

Mina första stapplande steg in i kryptovärlden är avklarade. Efter att ha varit skeptisk till bitcoin är det nu största innehavet i kryptodelen av mitt sparande.

Min portfölj inom kryptovalutor i augusti 2021.

Bitcoin utgör största delen plötsligt och här förklarar jag lite varför och hur jag tänkte när jag ändrade mig.

Se alla mina klipp på min YouTube-kanal.

Tidigare i veckan ökade jag en aning i bitcoin och ada. Kurserna verkar ha bottnat för tillfället i alla fall, även om det inte går att värdera de eller någon annan digital tillgång av detta slaget.

Totalt sett har jag som synes 0,46 procent av mina finansiella tillgångar (bostäder exkluderade) i kryptotillgångar. Även om framtiden är ljus för blockkedjor känns det i nuläget lagom stort. Det går inte att veta vilka smarta kontrakt som blir bäst och vilka kryptovalutor som kommer att gynnas mest.

Jag kommer att öka på mina positioner på sikt. Sannolikt blir det främst via vanliga börsnoterade sparprodukter med exponering mot kryptovärlden. Jag hör att vissa inte kan köpa via till exempel Coinbase eller inte kan ta ut pengar därifrån. Det gick bra för mig, men vad vet man.

Valour Cardano ger exponering mot kryptovalutan ada, men från bolagets mejl för pressfrågor press@valour.com fick jag tidigare i somras bara en grundläggande motfråga från signaturen ”R”. Det imponerar inte om vi säger så, men de har en helt ny presskontakt nu så jag försöker få svar igen. 🙂

Jag vill veta lite mer om bolaget så jag vet vilken motpartsrisk jag tar genom att köpa den börslistade skuldsedeln Valour Cardano. Jag återkommer förhoppningsvis framöver.

Uppdatering 20 november 2021: Jag har inte fått något svar från Valour på mina frågor, men Trijo News fick det av deras svenske grundare Johan Wattenström (länk öppnas i nytt fönster).
Uppdatering 3 mars 2023: Nu har jag fått svar från Valour, läs allt om det här.

Ny stor uppgång även andra året för syndaktierna

Min portfölj med nöjesaktier steg med 32 procent under det andra året. Det i sig är en bra avkastning, men det är klart sämre än börsindexet OMXSGI som rusade 50 procent under samma period, 5 augusti 2020 – 5 augusti 2021.

Totalt sett har syndaktierna ändå utklassat börsen, då första året för nöjesportföljen gav 64 procentenheter bättre avkastning än börsindexet.

Du kan följa detta aktieindex på min bygg din egen aktiefond-sida där jag har mina olika aktieportföljer av detta slag.

All användning av ordet avkastning i denna text avser totalavkastning, det vill säga där utdelningar ingår och återinvesteras.

Min portfölj med nöjesaktier steg med 32 procent under det andra året. Det i sig är en bra avkastning, men det är klart sämre än börsindexet OMXSGI som rusade 50 procent under samma period, 5 augusti 2020 - 5 augusti 2021.
Det såg länge ut som att mina syndaktier skulle utklassa börsen även under andra året. Under sommaren har spelsektorn vikt ner sig totalt. Långsiktigt känns det ändå helrätt att äga dessa bolag.

Två flaskor sprit blir en – fusionen mellan Altia och Arcus

Sammanslagningen mellan Altia och Arcus innebär att Arcus kommer att försvinna in i Altia. Syndaktieportföljen kommer därför att fortsatt ha ett spritbolag, men jag väljer att sälja Arcus innan jag får Altia-aktier för portföljinnehavet. Det räcker med den lilla posten i Altia (som kommer att heta Anora Group senare i år), det är ju ingen supertillväxt i spritsektorn och framförallt vill jag ha 15 bolag i portföljen och inte 14.

Nöjesportföljens exponering mot sprittillverkare nästan halveras via denna transaktion, vilket innebär att ett segment som underpresterat får minskad vikt.

Nya aktien i syndaktieportföljen

Catena Media blir den nya syndaktien i ”fonden”. Affiliatebolagets organiska tillväxt fick ett rejält uppsving under första kvartalet (länk till rapporten i PDF). Tillväxten är inte det enda som är tillbaka, utan även lönsamheten har kommit åter. Då regleringen i USA får marknaden där att öppna känns det rätt att lägga in detta affiliatebolag i syndaktieportföljen. Det finns mycket tillväxt att ta av där.

På risksidan hittar vi i första hand den stenhårda konkurrensen när det gäller att ranka högt på Google. Det behövs för att driva trafik till sajterna och därmed kunna driva trafik till gamblingoperatörerna.

Portföljen får därmed ökad exponering mot gambling, men står fortfarande utan gamblingoperatörer.

Nyemissionen i MTG

I MTG som hade nyemission i februari utökade jag antalet aktier via ca en tredjedel av antalet teckningsrätter som jag fått. Varje 12 teckningsrätter kunde teckna 5 nya aktier för 90 kr styck. Resten av teckningsrätterna fick Nordnet sälja.

Upp som en sol och ned som ett vattenfall för min REV-portfölj

Mitt REV-index för Ren Energi och Vattenaktier fick positivt men omväxlande första år.

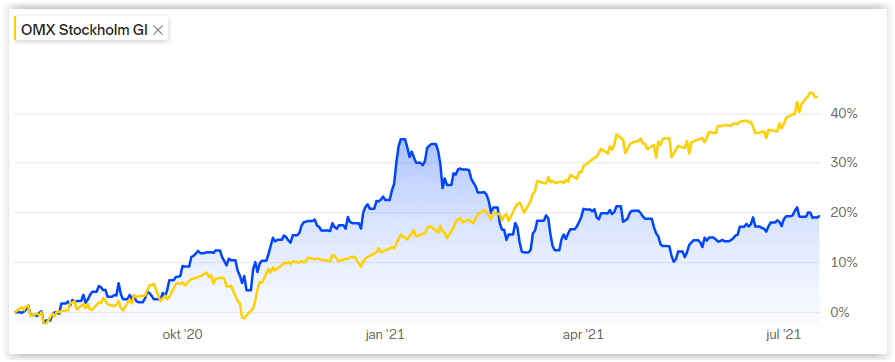
Aktieportföljen har med 19 procent i avkastning klarat sig bra under året, men det är rejält sämre än OMXSGI som inkluderar alla svenska aktier och utdelningar. Ett irrelevant index förvisso, men ändå. REV-indexet är nästan helt internationellt och Climeon och Eolus Vind var de enda svenska bolagen under första året.

Fonden som egentligen är en separat aktieportfölj utklassade svenska börsindex fram till januari i år, men nu när det gått exakt ett år från startdatum den 16 juli 2020 kan vi konstatera att det som vintras liknade en miljöaktiebubbla nu har fallit tillbaka.

Ren Energi och Vatten-portföljen, REV-index, jämfört med irrelevanta storbolagsindexet OMXS30. Första året bjöd på uppgång.
REV-index med miljöaktier jämfört med irrelevanta storbolagsindexet OMXS30.

Diagrammet ovan har OMXS30 med som gul graf, men det är OMXSGI som jag jämför alla mina egna aktiefonder d.v.s. aktieportföljer jag endast rör en gång om året.

Årets förändringar för REV-indexet.
Fiaskot Climeon får en chans till. De övriga bolagen verkar tuffa på ungefär som beräknat, jag ser i vart fall inte att deras branscher försämrats så mycket till det sämre att jag ska kasta ut dem. Tvärtom ska vi inte låta oss stressas av att de varit en del vinsthemtagningar och andra typer av nedgångar på börsen. Det säger inget om bolagens långsiktiga förutsättningar.

Enda transaktionen jag gör är att köpa till nyintroducerade vindkraftsbolaget OX2. Bra framtidsförutsättningar, men dyr aktie. Jag finansierar köpet med de likvider jag fått i utdelning under året. Nya aktien OX2 blir näst minst i indexet, som du kan följa på aktieindex/bygg aktiefond-sidan.

Min nya indexliknande portfölj – Bioteknikstjärnor

Årets nya aktieportfölj som jag ska förvalta likt en indexfond blir Bioteknikstjärnor. Namnet till trots innehåller den inte bara bioteknikbolag utan även medicinteknikbolag.

Totalt tio bolag som är noterade på svensk börslista och som har potential att under 2020-talet slå igenom eller fortsätta att utvecklas väl. Potentiella stjärnor helt enkelt, men de får inte vara utan intäkter i nuläget utan jag vill ha ett antal år med omsättning.

Här kan du se alla mina egna aktiefonder, dvs aktieportföljer jag sköter som om det vore indexfonder.

Kraven jag ställde på bioteknikstjärnorna är långsiktig chans till stor tillväxt, flera år av uppvisad och åtminstone stabila men helst växande intäkter, samt mitt allmänna gillande av bolagets förutsättningar.

Det sistnämnda kriteriet är förstås subjektivt och jag har inte gjort några djupare analyser av alla bolagen och deras tekniker. Det är istället vad jag under de senaste åren snappat upp från olika källor och det intryck jag har av branschens långsiktiga förutsättningar.

De tio bioteknikstjärnorna i portföljen
Camurus – Smart teknik för att tillföra läkemedel via s.k. injektionsdepå under huden
Cellavision – Digital bildbehandling (mikroskopering) av blodanalys
Cellink – Produkter inom biobläck (utveckla organ på konstgjort vis)
Linc – Investmentbolag inom Life Science
Mentice – Instrument för simulation och träning för kirurger
Sectra B – Medicinsk bildhantering
Surgical Science – VR-simulatorer för kirurgi
SyntheticMR – Bildhantering inom MR (magnetkameraundersökningar)
Vitrolife – Fertilitetsprodukter
Xvivo Perfusion – Produkter för lungtransplantationer

Cellavision, Sectra och Vitrolife ingår redan i tillväxtaktieindexet, som var det första jag startade. Lite överlappning mellan portföljerna gör inget och det här är hälsovårdsbolag som ändå utgör väldigt liten del av min totala börsportfölj. Lika bra att låta bra bolag ingå i båda indexen.

Som vanligt blir det inga transaktioner på hela året. Först om ett år när jag eventuellt rebalanserar portföljen och byter ut något innehav kan det bli det.

Dessutom är det jämvikt i portföljen vid start och vid rebalanseringen är det först vid 25 procent eller mer om jag kommer att vikta ned de största innehaven.

Som jag skrev i den årliga uppdateringen av mitt tillväxtaktieindex bytte jag ut Sobi mot Sinch. Via denna satsning mot bioteknik- och medicinteknikbolag ökar jag sammantaget min exponering mot hälsovårdssektorn. Sobi får inte plats här heller, utan jag satsar på potentiella framtida stjärnor, bolag som antingen redan är en tillväxtstjärna eller som kan komma att göra det under det kommande decenniet.

Kanske blir även detta test av portfölj, eller om du så vill indexfond, lyckat. Att vara passiv i sitt aktiesparande verkar vara ett effektivt sätt att ha en passiv inkomst.

Nytt bra år för tillväxtaktieindexet

Min portfölj som jag förvaltar som en tillväxtaktiefond har haft ett nytt bra år. Under året fram till årsdagen den 12 juni 2021 var avkastningen 54,1 procent. Det kan vi jämföra med avkastningsindexet OMXSGI som inkluderar alla bolag på Stockholmsbörsen och som under perioden gav 52,3 procent.

Min ”tillväxtfond” var därmed 1,8 procentenheter bättre än börsindexet. Det är godkänt, men inte mer då jag tar högre risker i detta index jämfört med börsen i allmänhet. Även första året slog tillväxaktieindexet OMXS30-indexet.

Godkänt år för min tillväxtaktieindexportfölj. Du kan följa den på Shareville.
Godkänt år för min tillväxtaktieindexportfölj.

Det är intressant att det går bra för mina indexportföljer, när jag inte gör en enda transaktion under hela året. Bara på årsdagar som denna kan jag göra en förändring av börsindexet/aktieportföljen.

Tyngst i portföljen är nu mjukvarubolaget Fortnox med 12 procent, vilket är nära gränsen på max 13-15 procent. Varken där eller i andra innehav ändrar jag någonting, förutom sämsta aktien Sobi som backat 7 procent i kurs under de här två åren.

Även om bioteknikbolaget Sobi kan få fram nya läkemedel som höjer intäkter och vinst framöver känns det osäkert om de lyckas. Kurstrenden skvallrar om att marknaden är negativ och bolaget har inget att skylla på som Veoneer, som är i ett tidigt skede på sin marknad för automatiska säkerhetsprodukter för fordon.

Med tvekan byter jag därför ut Sobi mot nya aktien Sinch. Jag byter därmed ut en aktie med P/E-talet 17 mot ett med 206 i vinstmultipel, men istället får jag en tillväxtmaskin istället för något där omsättningen och vinsten per aktie backat senaste året. Sinchs värdering kommer att rasa när vinsten tar fart, vilket den lär göra exklusive förvärvskostnader och tack vare fortsatta snabb organisk tillväxt.

Överskjutande likvider från utdelningar och det som inte räcker till ytterligare en aktie i Sinch som kostar över 1500 kr per aktie hamnar i de minsta innehaven Cellavision och Proact.

Marcus Hernhag
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.